【PR】この記事には広告を含む場合があります
- 使い残した年間投資枠が翌年に繰り越せない理由
- 年間360万円と生涯1800万円という2つの上限の違い
- 年末に枠を埋めようとするときの受渡日の落とし穴
この記事の目次
- ▸ 使い残した年間枠は、翌年には持ち越せません
- ▸ 年間投資枠と生涯1800万円は別々に数えます
- ▸ 消えるのは今年の枠だけで、1,800万円の残りは減りません
- ▸ 12月に注文したのに、今年の枠に入らないところでした
- ▸ 枠を埋めること自体が目的になると起きる3つのこと
- ▸ 年末までに確認しておきたいこと
- ▸ よくある質問
- ▸ Q. 使わなかった年間投資枠は本当に消えてしまうのですか?
- ▸ Q. つみたて投資枠だけで1,800万円を使い切れますか?
- ▸ Q. つみたて投資枠の余りを成長投資枠に回すことはできますか?
- ▸ Q. 年内の枠で買いたい場合、いつまでに注文すればよいですか?
- ▸ まとめ
年の後半になると、NISA口座の画面に出てくる「今年の残り枠」の数字が気になってきます。私も最初の年、11月ごろに「あと200万円以上残っている」と表示されているのを見て、これは急いで埋めないと損をするのだろうかと落ち着かなくなりました。
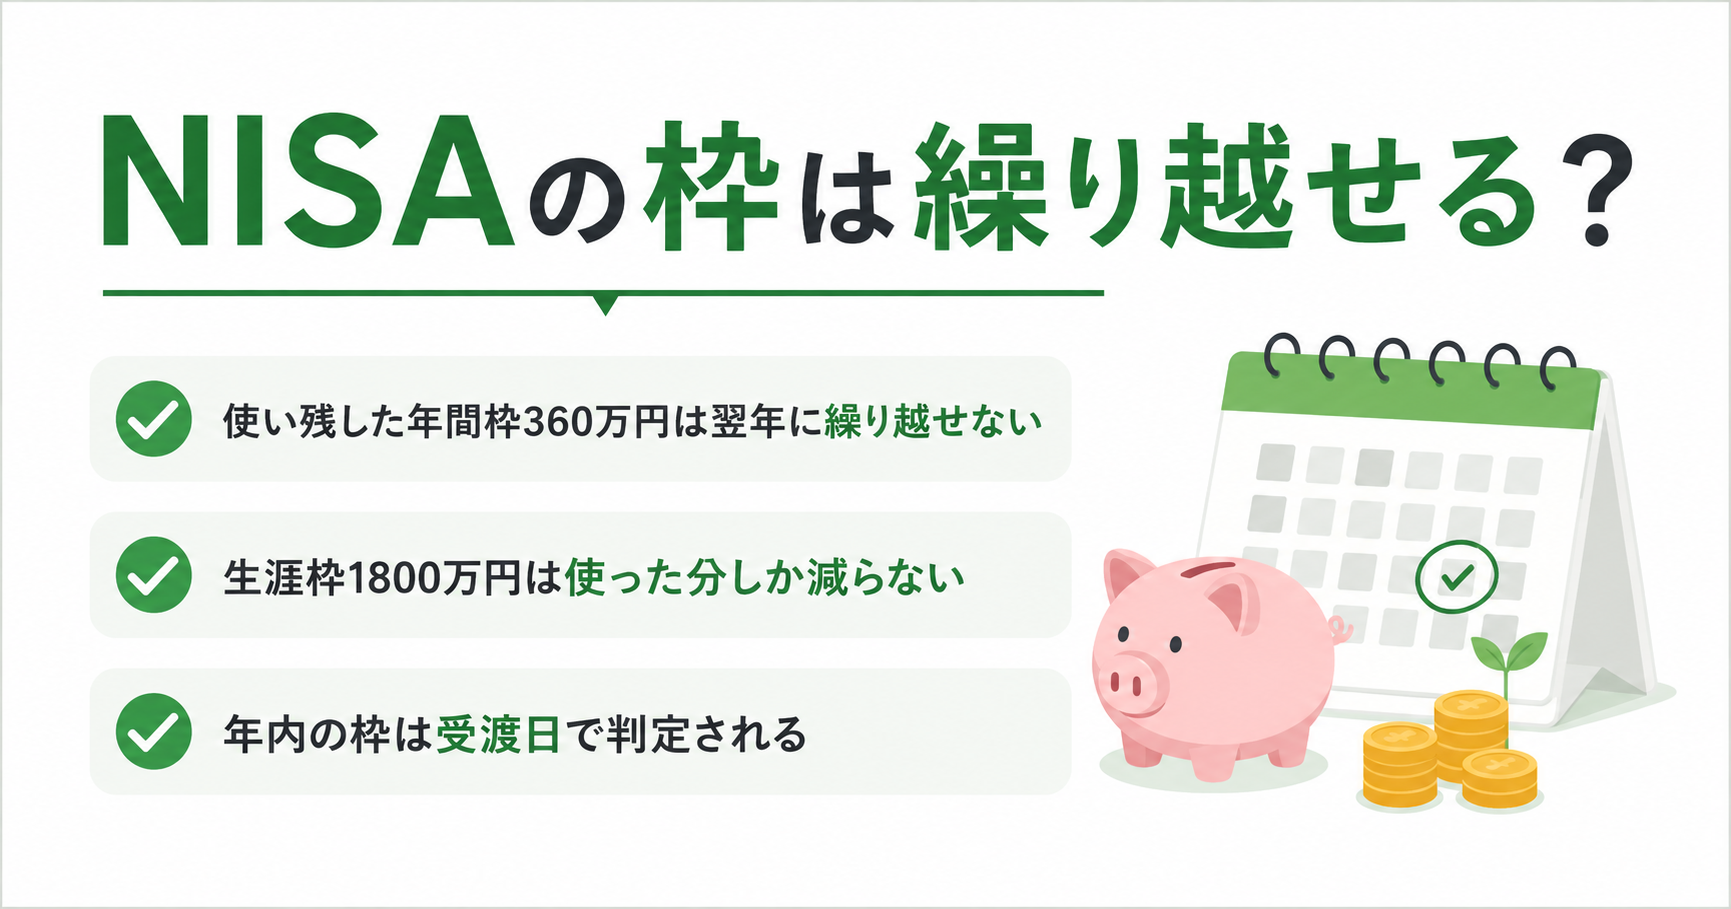
結論から書くと、使い切れなかった年間枠は翌年に持ち越せません。ただし、それで一生分の非課税枠が減るわけでもありません。この2つは別々に数えられていて、混同すると必要のない焦りにつながります。
使い残した年間枠は、翌年には持ち越せません
NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円、合わせて年間360万円です。この枠は1月から12月までの1年で区切られていて、使わなかった分を翌年に足すことはできません。
SBI証券のよくある質問でも、使わなかった投資枠を繰り越すことはできない、と明記されています(2026年8月28日時点で公式サイトを確認)。今年150万円しか使わなかったとしても、来年の枠が360万円+210万円になることはなく、来年もあくまで360万円です。
ここまでは「使わないと消える」という話ですが、話はもう半分あります。消えるのは年間枠のほうだけで、生涯で使える枠は別に管理されています。
年間投資枠と生涯1800万円は別々に数えます
NISAには上限が2種類あり、それぞれ意味が違います。
| 項目 | 上限 | 数え方 | 使い残しの扱い |
|---|---|---|---|
| 年間投資枠 | 年360万円(つみたて120万円+成長240万円) | 1〜12月で区切る | 翌年に繰り越せない |
| 非課税保有限度額(生涯枠) | 1,800万円(うち成長投資枠は1,200万円まで) | 買った値段(簿価)で積み上げる | 使わなければそのまま残る |
出典:金融庁「NISA特設ウェブサイト よくある質問」・2026年8月28日確認
年間投資枠は、いわば1年ごとに配られる回数券のようなものです。使わなかった回数券は年末で無効になります。
一方の1,800万円は、一生をかけて使える総額の器です。今年200万円しか入れなかったなら、器にはまだ1,600万円分の空きが残ります。減るのは入れた分だけで、入れなかったからといって器が小さくなることはありません。
なお、この1,800万円は買ったときの値段(簿価)で数えます。値上がりした分は枠を消費しない仕組みで、この点はNISAの枠は値上がり分も使う?簿価で数える仕組みで解説しています。

制度上の上限がわかったところで、次は多くの人がつまずく誤解を見ていきます。
消えるのは今年の枠だけで、1,800万円の残りは減りません
「枠が消える」という言葉のせいで、使わなかった年は一生分の非課税メリットを取り逃がした、と受け取ってしまうことがあります。実際に減っているのは、その年に使えたはずの360万円という上限だけです。
たとえば毎月3万円ずつ積み立てている人は、年間36万円で、年間枠360万円のうち1割しか使っていません。それでも1,800万円の器は36万円分しか埋まっていないので、残り1,764万円分はそのまま先の年に使えます。
年間枠を毎年使い切れる人のほうが少数派です。年間360万円は、月に換算すると30万円です。この金額を毎月投資に回せるかどうかは、収入や家族構成によって当然変わります。
月1万円のような金額でも意味があるのかについては、月1万円の積立でも意味ある?20年後の試算で数字を並べています。
12月に注文したのに、今年の枠に入らないところでした
年間枠の話でもう一つ気をつけたい点があります。私が実際にひやりとしたのは、年末の買付でした。
12月の下旬に「今年の枠がまだ残っているから」と海外株式のインデックスファンドを注文しようとしたとき、証券会社のお知らせに、年内の枠が適用されるのは受渡日が年内のものまで、と書かれているのを見つけました。注文した日ではなく、受渡日で判定されるということです。
投資信託は、注文した日にすぐ買付が確定するわけではありません。国内資産のファンドで注文日の翌営業日、海外資産を組み入れたファンドでは3〜4営業日ほど後に約定し、そこからさらに受渡しまで日数がかかります。
このため、12月の最終営業日の直前に注文しても、受渡日が年をまたいでしまい、翌年の枠として扱われることがあります。証券会社は毎年12月上旬ごろに「年内最終取引日」を案内していますが、ファンドごとに日付が違うため、まとめて何日まで、とは言えない作りになっています。
締切に間に合わなくても、その資金が消えるわけではありません。翌年の枠で買えばよい、と考えれば実害は限定的です。ただ「今年中に使い切るつもりだった」という前提が崩れることは知っておくと落ち着きます。
枠を埋めること自体が目的になると起きる3つのこと
残り枠の数字を見ていると、埋めること自体が目標になってしまうことがあります。ここが一番注意したい部分です。
1つ目は、生活費や生活防衛資金(急な出費や収入減に備えて手元に置いておく現金)まで投資に回してしまうことです。NISAで買った投資信託は元本保証ではないので、近いうちに使う予定のお金を入れると、値下がりしたタイミングで取り崩すことになりかねません。
2つ目は、年末にまとめて大きな金額を買い付けることです。積立で時間を分散していたはずが、12月だけ一括投資に近い買い方になり、買値がその時点の価格に偏ります。
3つ目は、枠を埋めるために中身を確認しないまま商品を追加してしまうことです。コストの高い商品や、すでに持っているファンドと中身が重なる商品を足しても、分散にはつながりにくくなります。
売却した分の枠が翌年に戻る仕組みと混同しやすい点もあります。売却による枠の復活と、使い残しの繰り越しは別の話です。復活の条件は新NISAは売ると枠が復活する?戻る時期と注意点にまとめています。
年末までに確認しておきたいこと
□ 今年の年間投資枠(360万円)の残りがいくらか、口座画面で確認した
□ 生涯枠1,800万円のうち、これまで何万円分を使ったか把握している
□ 追加で投資に回せるのが「当面使う予定のない資金」かどうか確認した
□ 生活費数か月分の現金を手元に残したうえで出せる金額か計算した
□ 買おうとしている商品が、すでに持っているファンドと中身が重複していないか調べた
□ 年内の枠で買いたい場合、その証券会社の年内最終取引日を確認した
□ 積立設定の締切日(毎月の設定変更が翌月分から反映されるかどうか)を確認した
よくある質問
まとめ
今年の年間投資枠を使い切れなくても、生涯枠1,800万円は使った分しか減りません。繰り越せないのは1年ごとの上限であって、非課税で投資できる総額そのものが失われるわけではない、というのが今回いちばん確認したかった点でした。
そのうえで、年内の枠を使いたいときは受渡日ベースで判定されることと、枠を埋めること自体が目的になると本来の目的からずれてしまうこと。この2つを頭の片隅に置いておくと、年末の残り枠表示を見ても判断しやすくなります。
次の一歩としては、まず自分の口座で「今年の残り枠」と「生涯枠の使用済み額」の2つの数字を見つけるところからです。どこに表示されるかは証券会社ごとに違いますが、口座の開設先をこれから選ぶ段階の方は、入口や申し込みの順番によって受け取れる特典が変わることもあるため、SBI証券で新NISAを始める完全ガイドも参考にしてみてください。
一緒に少しずつ学んでいきましょう。