【PR】この記事には広告を含む場合があります
この記事でわかること
- NISAの1800万円が「買った金額」で数えられる理由
- 年間360万円の枠と生涯1800万円の枠の関係
- 繰り越し・復活で初心者がつまずきやすい3つの誤解
この記事の目次
積立を続けていて、口座の評価額が増えてくると、ふと不安になることがあります。「このまま値上がりしたら、1800万円の枠はあっという間に埋まってしまうのでは」。私も同じことを考えました。
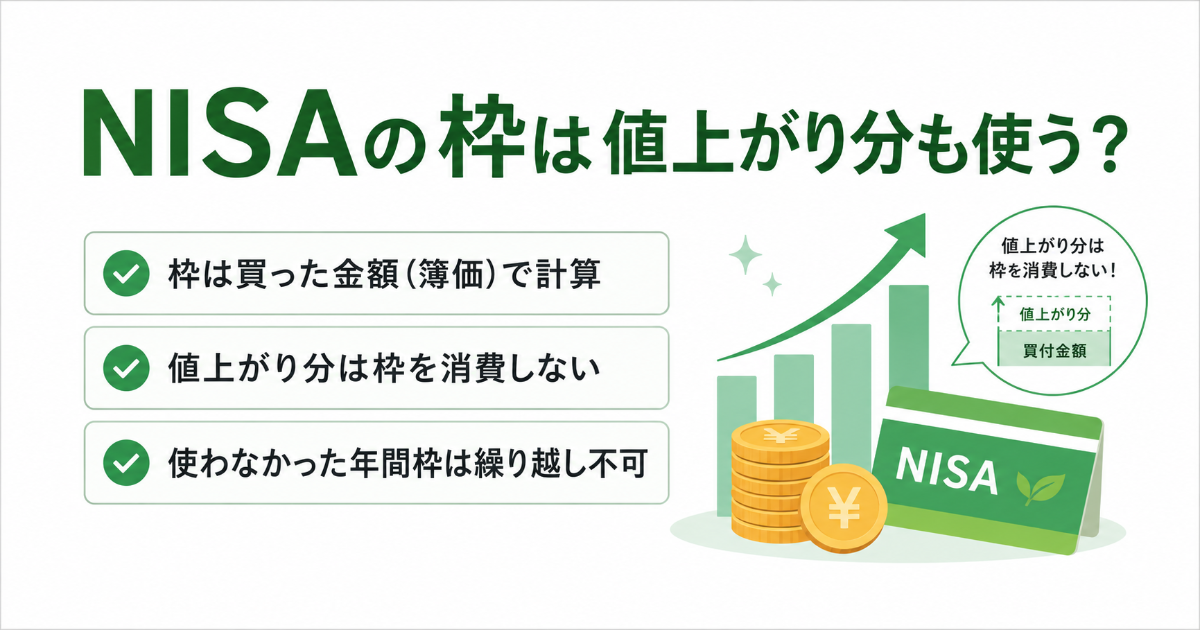
この心配は必要ありませんでした。NISAの枠を数えるときに使われるのは、買った金額(簿価)だけです。値上がりして評価額が増えても、枠の消費量は変わりません。ここを取り違えると、増やせるはずの投資額を自分で抑えてしまうことになります。
枠を数えるのは買った金額だけ
NISAの非課税保有限度額1800万円は、「簿価残高方式」という方法で管理されています。簿価とは、買ったときに支払った金額のことです。金融庁は、NISA口座全体で保有する商品の金額を簿価(買付代金。手数料等は含まない)で計算する、と説明しています。
たとえば100万円分の投資信託を買い、それが150万円に値上がりしたとします。このとき使ったことになる枠は、150万円ではなく100万円のままです。
評価額が2000万円になっても、そこに至るまでの買付合計が1500万円なら、使った枠は1500万円です。増えた500万円は枠を1円も消費しません。
言い換えると、値上がりを理由に枠が減ることはない、ということです。

1800万円と360万円は別の上限
NISAには上限が2種類あります。生涯にわたる非課税保有限度額の1800万円と、1年間に投資できる年間投資枠の360万円です。この2つは役割が違います。
| 項目 | 年間投資枠 | 非課税保有限度額 |
|---|---|---|
| 金額 | 合計360万円(つみたて投資枠120万円+成長投資枠240万円) | 1800万円(うち成長投資枠は1200万円まで) |
| 数え方 | その年に買い付けた金額 | 保有中の商品の簿価合計 |
| リセット | 毎年1月1日にリセット | リセットなし。売却分は翌年に復活 |
| 繰り越し | できない | ー |
出典:金融庁 NISA特設ウェブサイト・2026年8月22日時点で公式サイトを確認
つまり、最短で1800万円を埋めようとすると、年360万円×5年かかる計算になります。この2つの枠の役割については、新NISAの2つの枠、積立と成長の違いでも解説しています。
初心者が迷いやすい3つの誤解
私が調べる前に勘違いしていた点を、3つに整理しました。
1つ目は、値上がり分も枠を消費するという誤解です。前の章のとおり、消費するのは買った金額だけです。
2つ目は、使わなかった年間枠を翌年に回せるという誤解です。SBI証券は、使わなかった非課税投資枠を翌年以降に繰り越すことはできないと案内しています(2026年8月22日時点で公式サイトを確認)。今年100万円しか投資しなかった場合、残りの260万円は消えます。
3つ目は、売れば売却額の分だけ枠が戻るという誤解です。戻るのは売却額ではなく、その商品を買ったときの金額です。
枠のルールを知ることと、枠を急いで埋めることは、切り分けて考えたほうがよさそうです。
アプリのトップに出ている数字は、枠の残りではありませんでした
積立を始めて数か月たったころ、自分があと何円買えるのか知りたくなりました。ところが証券会社のアプリのトップに出ているのは評価額で、枠の残りではありません。評価額が増えている月は、なんとなく「枠も減っているはず」と思い込んでいました。
実際に調べてみると、枠の残りは各社の「NISA枠利用状況」といった専用の画面に、買付金額ベースで表示されていました。トップ画面の数字とはまったく別物です。ここを見に行くまで、私は自分の枠を数千円単位で読み違えていました。
なお、利用者ごとの非課税保有限度額は、金融機関から提供された情報をもとに国税庁で管理されています。自分の感覚ではなく、口座の管理画面で確認するのが確実です。
注意しておきたい点
仕組みがわかると使いやすい制度ですが、見落としやすい点もあります。
売却した分の枠が使えるようになるのは、売った年ではなく翌年からです。年内に売って買い直す、という使い方は想定されていません。この点は新NISAは売ると枠が復活する?戻る時期と注意点で詳しく扱っています。
枠が復活しても、その年に投資できる金額は年間360万円のままです。1800万円分の枠が空いていても、1年で埋め直すことはできません。
成長投資枠には1200万円という内枠があります。1800万円すべてを個別株やETFで埋めることはできません。
そして、すでに特定口座で持っている商品をそのままNISAへ移すこともできません。移したい場合は一度売却して買い直す形になり、そこで税金や価格変動の問題が出てきます(特定口座からNISAへ移管できる?売る前の3点)。
確認しておきたいチェックリスト
- □ 自分の証券会社で「NISA枠利用状況」が見られる画面を確認した
- □ 表示されているのが評価額ではなく買付金額であることを確認した
- □ 今年すでに使った年間投資枠の金額を把握した
- □ 成長投資枠の1200万円という内枠を理解した
- □ 売却枠の復活は翌年からだと理解した
- □ 年末に枠を埋めるための無理な入金をしない前提で計画を立てた
よくある質問
まとめ
NISAの枠は、評価額ではなく買った金額で数えられます。値上がりしても枠は減らないので、含み益が増えたことを理由に投資額を抑える必要はありません。
一方で、使わなかった年間枠は翌年に繰り越せず、売却枠の復活も翌年からです。この2点だけ押さえておくと、年末や売却時に慌てにくくなります。
次の一歩としては、自分の証券会社の枠利用状況の画面を一度開いて、いま何円使っているかを見てみるところからで十分です。これから口座を開く方は、申し込む入口や順番で受け取れる特典が変わるため、SBI証券で新NISAを始める完全ガイドも参考にしてみてください。
一緒に少しずつ学んでいきましょう。