【PR】この記事には広告を含む場合があります
この記事でわかること
- 特定口座からNISA口座への移管が制度上できない理由
- 売って買い直すときにかかる税金と非課税枠の消費量
- 含み益・含み損それぞれで変わる判断材料
この記事の目次
NISA口座を開いたあとで、「そういえば前に特定口座で買った投資信託があった」と気づく方は多いはずです。同じ証券会社の中にあるのだから、ボタン一つで引っ越しできそうにも思えます。
ところが、この引っ越しは制度として用意されていません。では代わりに何ができて、そのとき何を差し出すことになるのか。公式の情報と数字で確認していきます。
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
移管という選択肢は制度上ありません
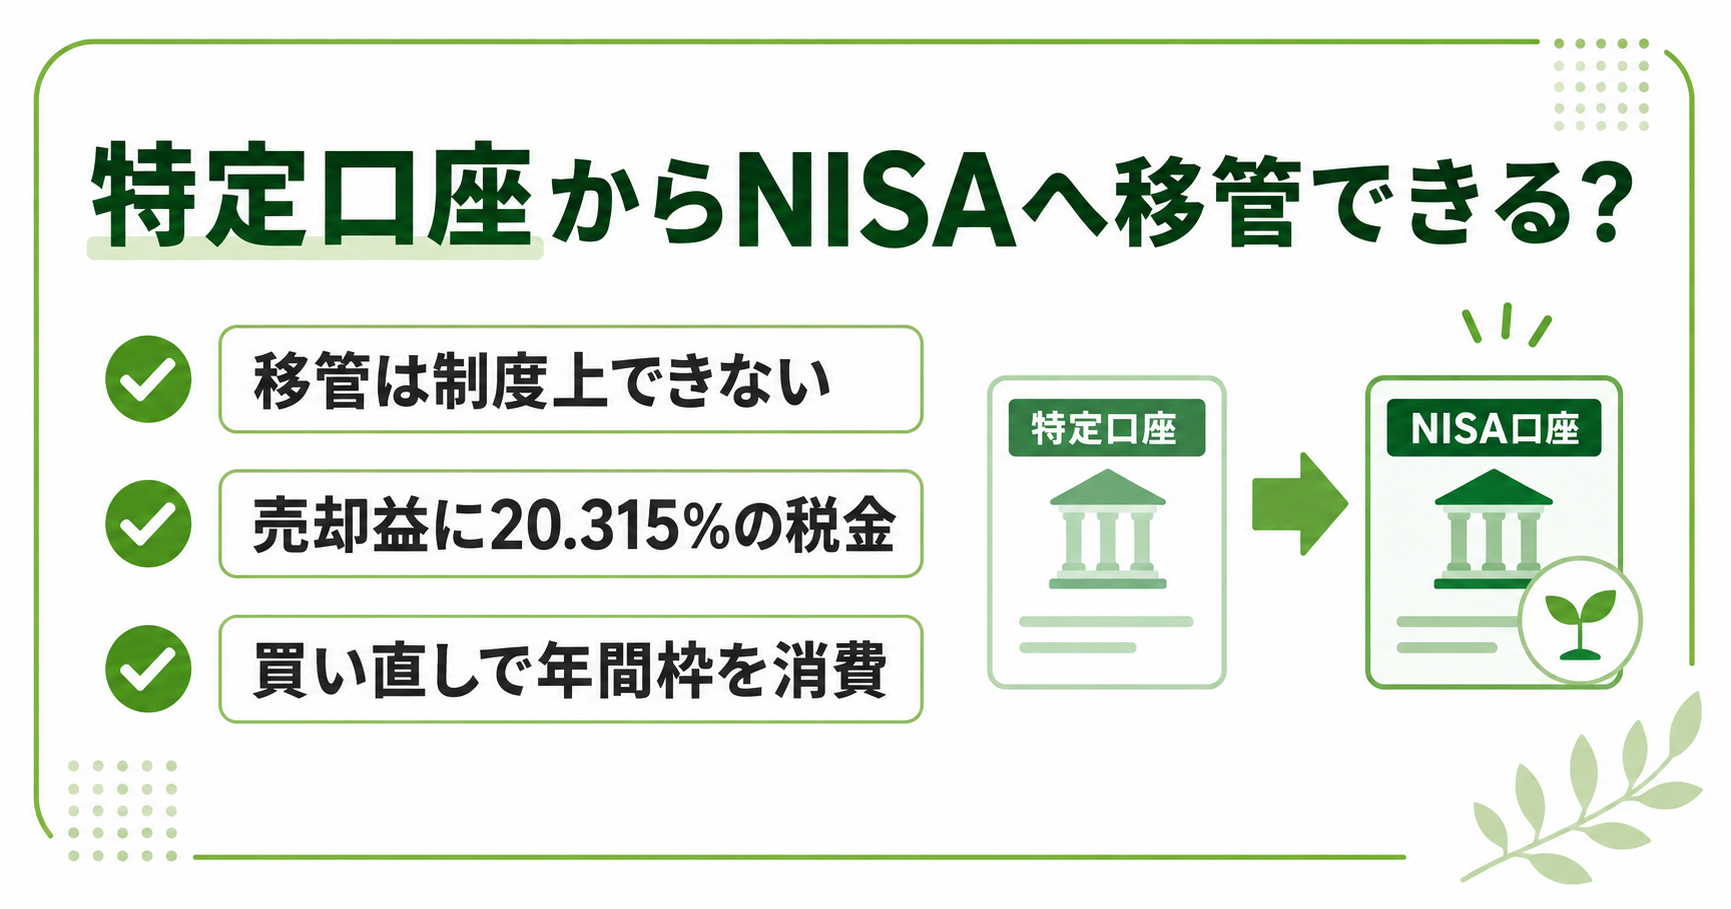
SBI証券のよくある質問には、一般口座・特定口座で保有している金融商品をNISA口座に移管することは制度上できない、と明記されています(2026年8月21日時点で公式サイトを確認)。これは証券会社ごとのサービスの差ではなく、NISAという制度そのものの決まりです。
NISAは「NISA口座で新しく買い付けたもの」だけを非課税の対象にする仕組みになっています。すでに課税口座にある資産を後から非課税の箱に入れ替えることは、どの金融機関でもできません。
同じ考え方は旧制度にも当てはまります。金融庁は、2023年までのNISA(一般・つみたて)で保有している商品を、非課税期間が終わったあとに2024年からのNISA制度へ移管(ロールオーバー)することはできない、と説明しています(2026年8月21日時点で公式サイトを確認)。
実際にできるのは、特定口座で売る、NISA口座で買う、という別々の2つの取引だけです。結果として同じファンドを持ち直すことはできますが、システム上は引っ越しではなく、いったん現金に戻して買い直す行為になります。
売って買い直すと何が起きるか
買い直しは無料ではありません。手放すものが3つあります。
1つ目は税金です。特定口座で利益が出ている状態で売ると、その利益に20.315%(所得税15%+復興特別所得税0.315%+住民税5%)がかかります。
2つ目は非課税枠です。NISAの非課税保有限度額は、金融庁の説明によれば買付け残高(簿価残高)で管理されます。買い直した金額がそのまま枠を消費するため、税引き後に戻ってきたお金の分だけ、その年の枠が埋まります。
3つ目は空白期間です。売却して代金を受け取り、あらためて買い付けるまでに数営業日空きます。売却代金がいつ手元に入るかは投資信託を売ったお金はいつ入る?受渡日の数え方で解説しています。
| 比較項目 | そのまま特定口座で持つ | 売ってNISAで買い直す |
|---|---|---|
| 今かかる税金 | なし(売るまで課税されない) | 売却益に20.315% |
| 将来の利益への課税 | 20.315% | 非課税 |
| NISA年間枠の消費 | なし | 買い直した金額分 |
| 損益通算・繰越控除 | 使える | 使えない |
| 価格変動にさらされない期間 | なし | 売却〜買付までの数営業日 |
出典:金融庁NISA特設ウェブサイト・SBI証券FAQ・2026年8月
含み益か含み損かで話が変わります
同じ「買い直し」でも、いま含み益なのか含み損なのかで、差し出すコストの大きさがまったく違います。
含み益が大きいほど、売った瞬間に確定する税金が重くなります。100万円の含み益なら約20万3千円が引かれ、NISAで買い直せる金額はその分小さくなります。
含み損の場合、売却時の税金はかかりません。損失は特定口座内の他の利益と相殺できる可能性があり、この損益通算の考え方はNISAで損したら税金は戻る?損益通算の落とし穴で解説しています。
ここまでを踏まえると、判断の分かれ目は「非課税で運用できる残りの年数」と「いま払う税金の重さ」のどちらが大きいか、という比較になります。これは金額と年齢と目的で人によって答えが変わるところです。

電卓を叩いて手が止まった話
私も特定口座に投資信託を残したまま、NISA口座を開いた側の人間です。評価額68万円、含み益は約12万円という画面を見ながら、これを全部売ってNISAで買い直すつもりで電卓を出しました。
12万円 × 20.315% で約2万4千円。ここで手が止まりました。買い直せる金額は約65万6千円になり、最初から65万6千円をNISAで積み立てた場合と比べて、スタートラインが2万4千円分後ろに下がる計算です。
一方で、そのまま持ち続ければ、将来値上がりした分にも同じ税率がかかり続けます。20年後まで持つつもりなら、今払う2万4千円のほうが小さいかもしれません。どちらが有利かは保有予定年数で逆転するため、私は「全部いっぺんに売る」という発想をやめて、年ごとに枠と相談しながら考えることにしました。
見落としやすい注意点
繰り返しになりますが、売却時に確定した税金は取り戻せません。あとで相場が下がっても、支払った税金は戻らない点は先に押さえておきたいところです。
損益通算と繰越控除がNISAでは使えないことも見落としやすい部分です。NISA口座で出た損失は、特定口座の利益と相殺できません。値下がりの可能性が高いと考えている商品をわざわざNISAへ移し替えると、税制上の逃げ道が一つ減ります。
年間枠の圧迫も無視できません。買い直しに120万円使えば、その年の新しい積立に回せる枠はその分減ります。
積立設定の付け替え忘れもあります。特定口座で毎月の積立を設定したまま買い直しだけ済ませると、翌月からまた課税口座に積み上がっていきます。売却と買い直しをした日に、積立設定の口座区分も合わせて確認しておくと安心です。
判断する前のチェックリスト
- □ 特定口座の評価額と取得価額(含み益・含み損)を確認した
- □ 含み益がある場合、20.315%でいくら引かれるか計算した
- □ 買い直しでその年のNISA枠をいくつ使うか把握した
- □ その商品をあと何年持つつもりかを言葉にした
- □ 売却代金の受渡日と、買付できる日を確認した
- □ 特定口座側の積立設定が残っていないか確認した
- □ 一度に全部ではなく、分割する選択肢も検討した
よくある質問
まとめ
特定口座からNISAへの移管は制度上できず、代わりにできるのは売却と買い直しという別々の取引です。そのとき差し出すのは、売却益への20.315%の税金、その年の非課税枠、そして数営業日の空白期間の3つでした。
含み益が小さく、これから長く持つつもりなら買い直しの負担は軽くなりますし、含み益が大きく保有予定が短いなら急がない判断もあります。口座の種類そのものが曖昧なままだと比較が難しいので、その場合は特定口座って何?源泉徴収あり・なしを初心者目線で整理から確認すると整理しやすくなります。
これからNISA口座を開くところであれば、申し込む入口や順番で受け取れる特典が変わることがあります。順番の詳細はSBI証券で新NISAを始める完全ガイドで解説しています。
まずは手元の特定口座の含み益がいくらか、口座画面で数字を見るところからで十分です。一緒に少しずつ学んでいきましょう。