【PR】この記事には広告を含む場合があります
この記事でわかること
- 源泉徴収あり・なしで変わるのは「税金を誰が納めるか」
- 確定申告が必要になる場面と、しなくていい場面の境目
- 年の途中で区分を変更できる条件と、変更できなくなる日
この記事の目次
口座開設の画面で手が止まるのが「源泉徴収」の欄
証券口座の申し込みを進めていくと、「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」の3つが並んだ画面が出てきます。ここで手が止まったという声は、Q&Aサイトでもよく見かけます。
私も最初、どれを選ぶと何が起きるのかが分からず、その日はブラウザを閉じてしまいました。この記事では国税庁とSBI証券の公式情報をもとに、3つの違いと判断材料を整理します。
違いは「税金を誰が納めるか」の1点
3つの選択肢が変えているのは、税率でも税額でもありません。
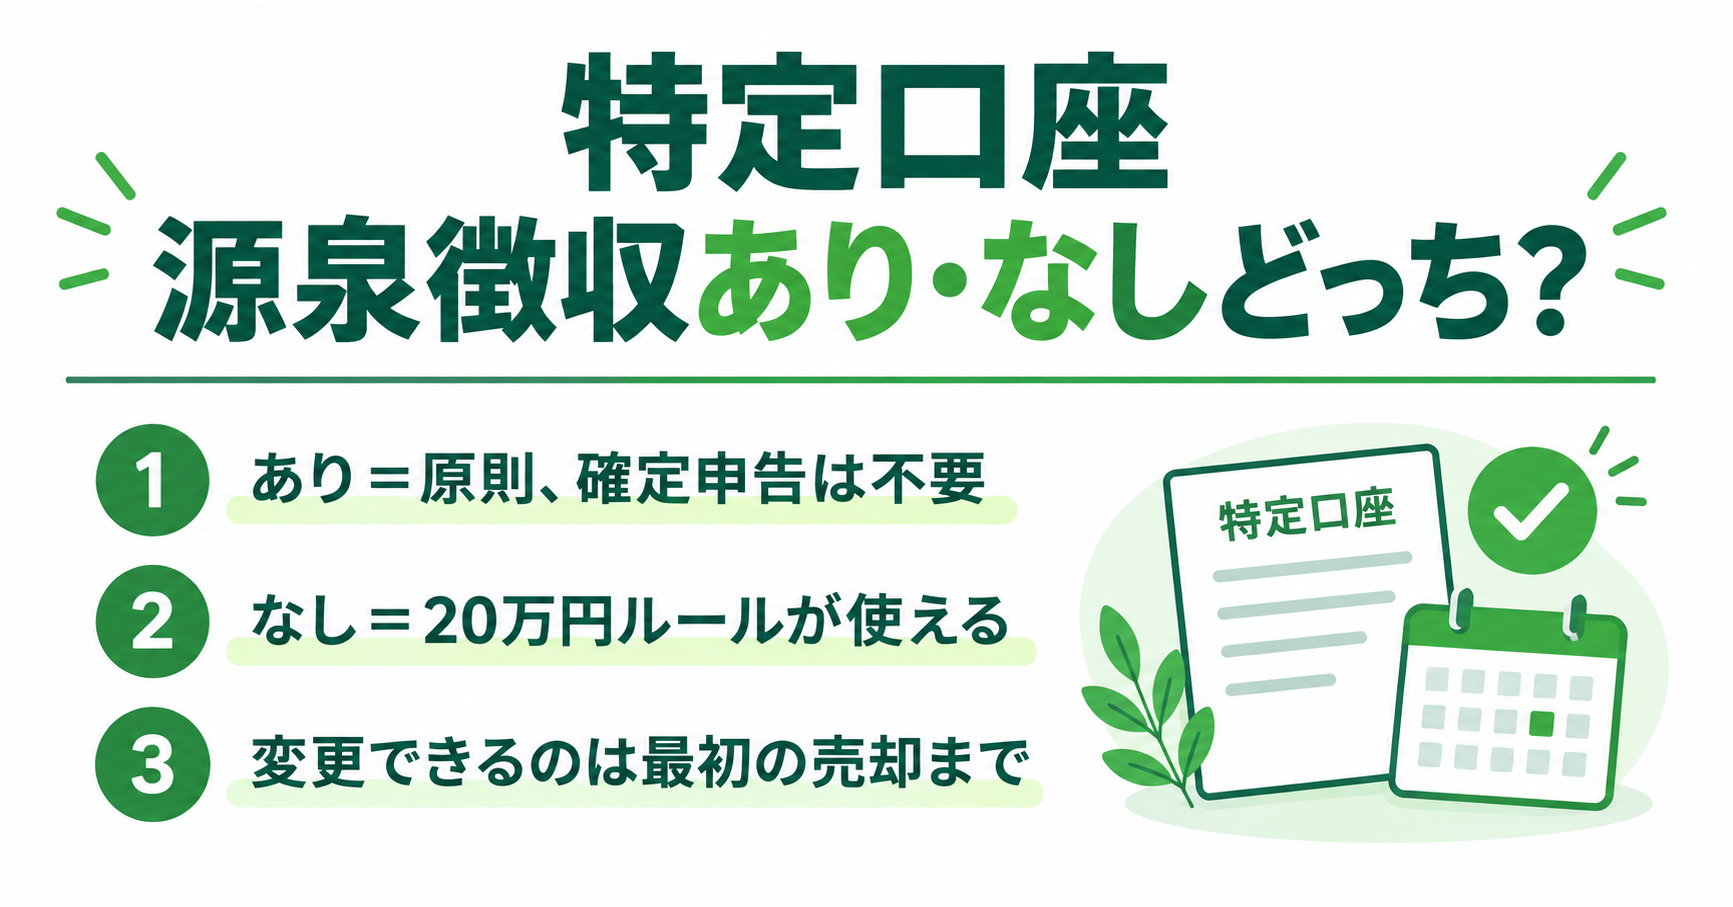
1つ目の特定口座(源泉徴収あり)は、証券会社が売買損益を計算し、税金を天引きして納税まで済ませる口座です。利益が出ても原則として確定申告は不要になります。
2つ目の特定口座(源泉徴収なし)は、証券会社が損益計算はしてくれますが、納税は自分で行います。年間取引報告書が届くので、申告の作業自体は簡単です。
3つ目の一般口座は、損益の計算から自分で行います。
手間の少なさを優先するなら「あり」、申告の手間を引き受けてでも手元に残る額を優先したいなら「なし」、という分かれ方になります。
3つの口座で何が変わるのか
| 項目 | 特定口座(源泉徴収あり) | 特定口座(源泉徴収なし) | 一般口座 |
|---|---|---|---|
| 損益の計算 | 証券会社がする | 証券会社がする | 自分でする |
| 税金の天引き | あり(20.315%) | なし | なし |
| 利益が出たとき | 原則、申告不要 | 原則、確定申告が必要 | 原則、確定申告が必要 |
| 年間取引報告書 | 届く | 届く | 届かない |
| 損失の繰越控除 | 申告すれば使える | 申告すれば使える | 申告すれば使える |
出典:国税庁「特定口座とは」/SBI証券FAQ・2026年9月12日時点で公式サイトを確認
源泉徴収とは、受け取る前にあらかじめ税金を差し引いておくことです。上場株式や投資信託の利益にかかる税率は20.315%(所得税15.315%+住民税5%)で、この15.315%には復興特別所得税が含まれています(2037年12月31日までの措置)。
「源泉徴収なし」でも税金は同じようにかかります
調べていて一番誤解しやすいと感じたのが、ここでした。
「なし」は税金が免除される設定ではありません。天引きされないだけで、納める義務は残ります。利益が出たのに申告しなければ、申告漏れになります。
もうひとつ混ざりやすいのがNISA口座です。NISA口座の中の利益はそもそも非課税なので、源泉徴収あり・なしの選択とは関係がありません。この選択が効くのは課税口座(特定口座・一般口座)だけです。特定口座からNISAへ移せるかどうかは、特定口座からNISAへ移管できる?売る前の3点で解説しています。

年間20万円ルールが効くのは「なし」の方
それでも「なし」を選ぶ人がいるのは、給与所得者向けの「20万円ルール」があるためです。
会社員などで給与を1か所から受けていて、給与以外の所得が年間20万円以下であれば、所得税の確定申告をしなくてよいという扱いがあります。「あり」だと利益から自動的に20.315%が引かれますが、「なし」でこの範囲に収まれば、その分は手元に残る計算になります。
ただしこれは所得税の話です。住民税には20万円ルールがないため、原則として市区町村への申告が必要になります。
私自身は口座を開くとき、この20万円ルールを読んで「なし」を選びかけました。最終的に「あり」にしたのは、投資信託の積立で分配金がいつ出るか読めず、1年分の記録を自分で追いかける自信がなかったからです。年に一度の作業とはいえ、初年度から取りこぼす方が怖いと感じました。
見落としやすい注意点
1つ目は、社会保険料や扶養への影響です。
国税庁は、特定口座(源泉徴収あり)の譲渡損益や配当を含めて確定申告をすると、国民健康保険料や後期高齢者医療保険料、介護保険料の額に影響する場合があると案内しています。扶養の判定も所得をもとに行われるため、扶養に入っている人は勤務先や健康保険組合の基準を先に確認しておく方が安全です。
2つ目は、申告するかどうかを決めたあとの撤回ができないことです。
国税庁の説明では、特定口座(源泉徴収あり)の所得を申告した後に「やはり申告しない」と変更することも、申告しなかった後に「やはり申告する」と変更することもできません。
3つ目は、「あり」でも申告した方が有利な場面があることです。複数の証券会社の損益を通算したいときや、年間の損失を翌年以降に繰り越したいときは、申告が必要になります。この考え方はNISAで損したら税金は戻る?損益通算の落とし穴で解説しています。
4つ目は配当金の受け取り方です。株式の配当を特定口座(源泉徴収あり)で受け取って売却損と相殺するには、配当金の受取方法が「株式数比例配分方式」になっている必要があります(SBI証券FAQ・2026年9月12日時点で確認)。受取方法の確認手順はNISAでも配当金に税金?受取方法の確認手順で解説しています。
変更できる期限は「その年の最初の売却まで」
あとから変えられるのか、という点も気になるところです。
SBI証券の場合、その年に特定口座で「特定譲渡等」が1件でも発生していると、その年の源泉徴収区分は変更できません。特定譲渡等には株式の売却、投資信託の解約・償還、債券の償還などが含まれます。配当金を特定口座で受け入れている場合は、配当や分配金が入った時点で「あり→なし」への変更ができなくなります。
つまり実質的な期限は、その年の最初の売却や分配金の受け取りより前、ということになります。年明け早々に積立を始める人は、年内の変更余地がほとんどないと考えておいた方がよさそうです(SBI証券FAQ・2026年9月12日時点で公式サイトを確認)。
申し込む前に確認したいこと
- □ 給与以外の所得が年間20万円を超えそうか
- □ 自分や配偶者の扶養の基準に影響しないか
- □ 今年すでに売却や分配金の受け取りがあるか(変更できるかの分かれ目)
- □ 証券会社を複数使う予定があるか(損益通算には申告が必要)
- □ 損失が出たとき繰越控除を使う予定があるか
- □ もともと確定申告をする立場か(自営業・医療費控除など)
- □ 配当金の受取方法が「株式数比例配分方式」になっているか
よくある質問
よくある質問
まとめ
特定口座の源泉徴収あり・なしは、税率を変えるものではなく、納税の手間を証券会社に預けるかどうかの選択でした。
手間を減らしたいなら「あり」、20万円ルールを使いたいなら「なし」。ただし「なし」は住民税の申告が残り、「あり」でも扶養や保険料への影響が出る場面がある——ここまでが調べて確認できた範囲です。
次の一歩としては、すでに口座を持っている人は現在の区分がどちらになっているかを確認するところから始められます。これから開く人は、証券会社ごとの申し込み順を先に把握しておくと迷いにくくなります。口座開設の入口や順番で受け取れる特典が変わることもあるため、SBI証券で新NISAを始める完全ガイドで手順を解説しています。
一緒に少しずつ学んでいきましょう。