【PR】この記事には広告を含む場合があります
📋 この記事でわかること
- リスク許容度とは「どれくらいの値下がりに生活面・気持ちの面で耐えられるか」の度合いのこと
- 年齢・収入・資産・投資経験・性格の5つの視点で、自分の目安を整理できる
- 「100−年齢」ルールや生活防衛資金の考え方を、うのみにせず調整する見方がわかる
📋 この記事の目次
- ▸ リスク許容度がわからず投資額を決められない——そんな悩みはありませんか?
- ▸ 自分に合う金額は「耐えられる値下がり」から逆算できる
- ▸ リスク許容度とは何か——2つの「耐えられる」を分けて考える
- ▸ 「思っていたのと違った」と感じやすいポイント
- ▸ データで見る——年齢とリスクの取り方の目安
- ▸ リスク許容度が高い・低いを分ける5つの視点
- ▸ 見落としがちな「生活防衛資金」を先に確保する
- ▸ 自分のリスク許容度チェックリスト
- ▸ よくある質問
- ▸ Q. リスク許容度は一度決めたら変えないほうがいいですか?
- ▸ Q. 「100−年齢」ルールに従えば安心ですか?
- ▸ Q. 初心者はどのくらいの金額から始めればいいですか?
- ▸ まとめ
リスク許容度がわからず投資額を決められない——そんな悩みはありませんか?
新NISAを始めようとして、「毎月いくら積み立てればいいのか」で手が止まる。これは投資を始める前の私自身がぶつかった壁でした。
金額を決めようとすると、必ず「どこまで値下がりに耐えられるか」という問いにたどり着きます。この耐えられる度合いのことを「リスク許容度」と呼びます。言葉だけ聞くと難しそうですが、要は「自分はいくらまでなら、値下がりしても平気でいられるか」という感覚のことです。
この記事では、リスク許容度を年齢や収入など5つの視点で整理し、自分なりの目安を持つための判断材料をまとめました。
自分に合う金額は「耐えられる値下がり」から逆算できる
先に大枠だけお伝えすると、自分に合う投資額は「増えたらうれしい額」ではなく「減っても生活と気持ちが崩れない額」から考えると決めやすくなります。
リスク許容度は、年齢・収入や資産・投資経験・性格といった要素の組み合わせで決まります。財務省の資料でも、リスク許容度は「どれくらいまでなら投資した元本がマイナスとなっても気持ち的に耐えられるか」という度合いだと説明されています(財務省中国財務局)。
つまり正解の金額が一つあるわけではなく、人によって、また同じ人でも状況が変われば変わっていくもの、という前提で考えるのが出発点になります。
リスク許容度とは何か——2つの「耐えられる」を分けて考える
リスク許容度は、大きく2つの「耐えられる」に分けて考えると整理しやすくなります。
一つは生活面で耐えられるか。投資したお金が半分になっても、日々の生活費や急な出費に困らないか、という現実的な余力の話です。もう一つは気持ちの面で耐えられるか。評価額が下がったときに、不安で夜眠れなくなったり、慌てて売ってしまったりしないか、という心理的な余力の話です。
お金に余裕があっても値動きが怖くて眠れないなら、その人のリスク許容度は高くありません。
投資における「リスク」は「危険」という意味ではなく、「値動きの幅(上にも下にもブレる大きさ)」を指します。この点は用語集でもそう説明されています(三井住友DSアセットマネジメント)。リスクが大きい商品ほど、増えるときも減るときも振れ幅が大きい、と理解しておくと誤解が減ります。
「思っていたのと違った」と感じやすいポイント
リスク許容度を考えるとき、初心者がつまずきやすい点がいくつかあります。
一番多いのは、上がっている場面で自分のリスク許容度を高く見積もってしまうことです。相場が好調なときは「もっと増やせたのに」と感じ、多めに投資したくなります。ところが実際に下落が来ると、想像以上に不安を感じて売ってしまう——これはよくある流れです。投資経験がない段階では、自分のリスク許容度を過大評価しないほうが堅実とされています(野村アセットマネジメント)。
上昇局面での「いける気がする」は、下落局面では通用しないことが多いです。
もう一つは、リスク許容度を一度決めたら固定、と思い込むことです。結婚・出産・転職・退職などライフイベントがあれば、耐えられる金額は変わります。年に一度は見直す、くらいの柔らかさで持っておくと現実に合わせやすくなります。
データで見る——年齢とリスクの取り方の目安
年齢は「あと何年運用に時間をかけられるか」を測る目安になります。一般に、若いほど回復までの時間を取りやすいため、リスクを取りやすいと考えられています。株式比率の考え方として、昔から知られているのが「100−年齢(近年は120−年齢とも)」ルールです。
| 年齢 | 「100−年齢」での株式比率の目安 | 運用に使える期間の考え方 |
|---|---|---|
| 30歳 | 約70% | 長い。下落しても回復を待つ時間を取りやすい |
| 40歳 | 約60% | まだ長め。教育費など支出も意識したい時期 |
| 50歳 | 約50% | 使う時期が近づく。値動きを抑える配分も選択肢 |
| 60歳 | 約40% | 取り崩しが視野に。守りの比重を高める考え方も |
| (三菱UFJモルガン・スタンレー証券「120−年齢ルール」の考え方をもとに整理・2026年) |
ただし、この数字はあくまで機械的な目安です。証券会社の解説でも、この比率が必ずしも個人のリスク許容度に合っているとは限らず、状況に応じた調整が必要だと補足されています。年齢だけでなく、次に挙げる収入や資産、性格と合わせて考えるのが現実的です。
リスク許容度が高い・低いを分ける5つの視点
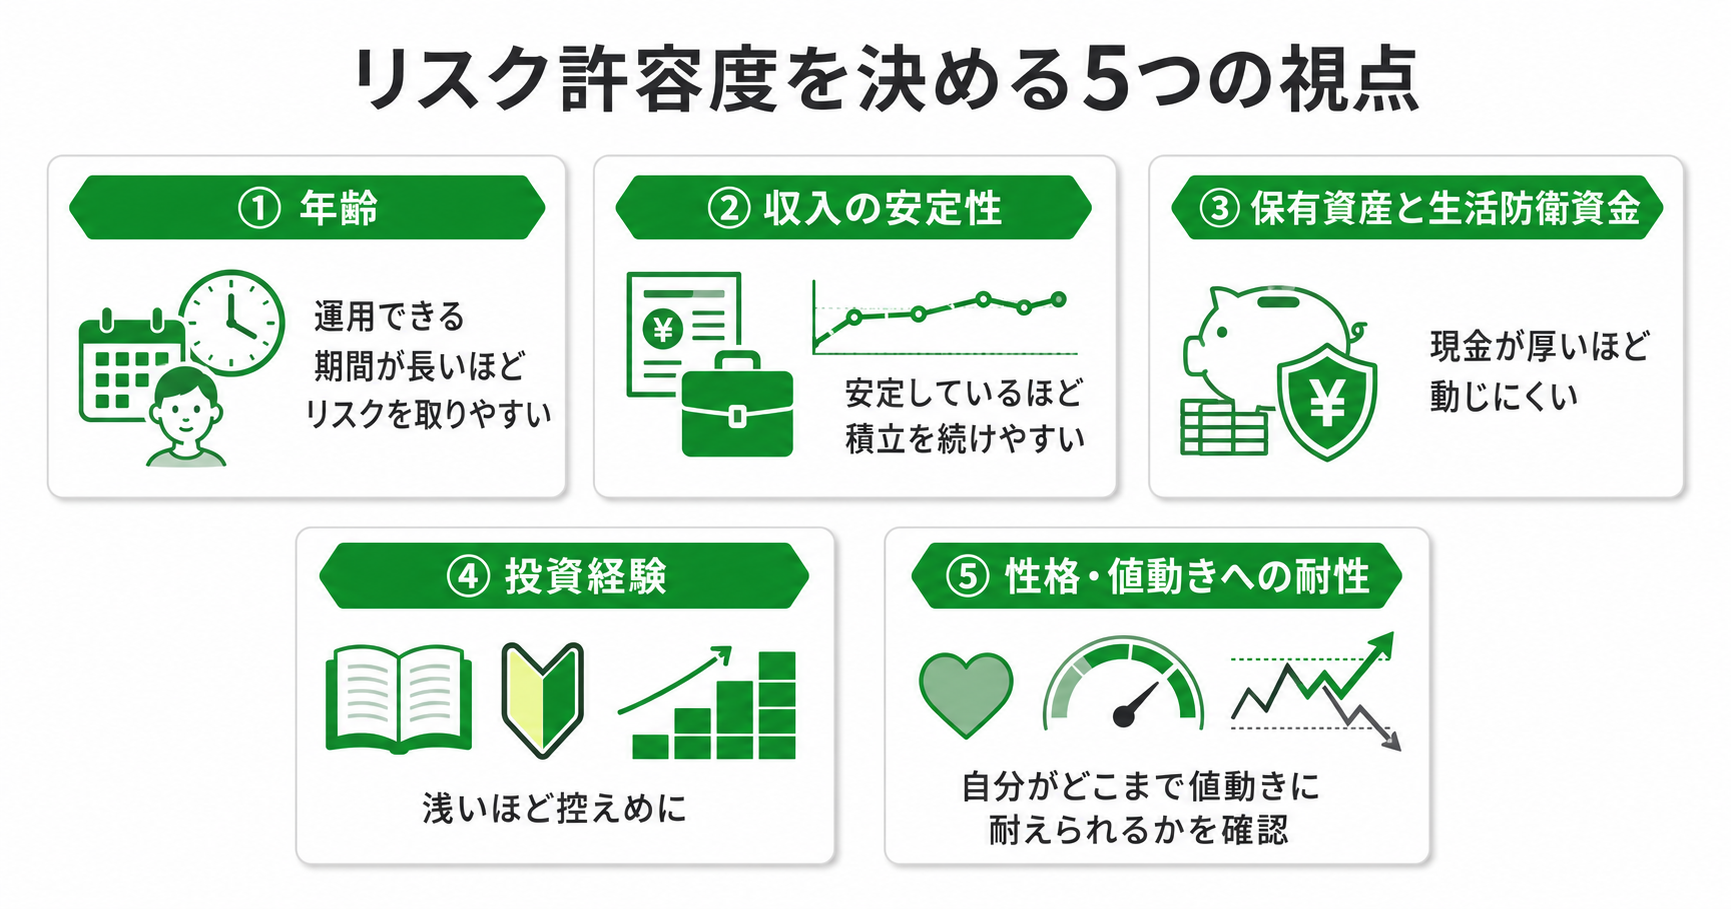
自分の目安を持つために、次の5つの視点で自分を眺めてみると整理しやすくなります。この記事で一番お伝えしたいのはここです。
一つ目は年齢(運用できる期間)。長く運用できるほどリスクを取りやすくなります。二つ目は収入の安定性。毎月の収入が安定しているほど、下落局面でも積立を続けやすくなります。三つ目は保有資産と生活防衛資金。すぐ使える現金が厚いほど、投資分の値下がりに動じにくくなります。四つ目は投資経験。経験が浅いほど、金額を控えめにして値動きに慣れる期間を取るのが堅実です。五つ目は性格・値動きへの耐性。同じ状況でも、不安を感じやすいかどうかで適した金額は変わります。
「この金額なら半分になっても生活は回るし、慌てて売らずに済む」と思える金額に落ち着けたそうです。
この5項目は、どれか一つで決まるものではなく、組み合わせで見るのがポイントです。年齢的にはリスクを取れても、収入が不安定で現金が薄ければ、金額は控えめにするほうが自然、といった具合です。
でも最初の下落で肝が冷えて、「減っても平気な額」で始めておいて本当に良かったと実感しましたよ!
見落としがちな「生活防衛資金」を先に確保する
リスク許容度を語る前に、実はもっと手前でやっておきたいことがあります。それが生活防衛資金の確保です。
生活防衛資金とは、病気・失業・急な出費に備えて、投資とは別に現金で持っておくお金のことです。目安として生活費の3〜6か月分がよく挙げられます。ここが確保できていると、相場が下がっても「生活費は別にある」と思えるため、慌てて売らずに済みます。
まず現金で守りを固めてから、余裕資金でリスク許容度を考えるのが順番です。
値動きとの向き合い方については、複利効果って何?お金が雪だるま式に増える仕組みや、ドルコスト平均法とは?積立で差がつく仕組みも合わせて読むと、長期で続ける意味が見えてきます。
自分のリスク許容度チェックリスト
投資額を決める前に、次の項目を確認してみてください。
- □ 生活費3〜6か月分の現金を、投資とは別に確保できている
- □ 投資に回すのは、当面使う予定のない「余裕資金」である
- □ 投資額が半分になっても、生活が回ることを確認した
- □ 「暴落したとき」を想像しても、続けられそうな金額にしている
- □ 収入が不安定な時期は、金額を控えめに設定している
- □ 年に一度、ライフイベントに合わせて見直す予定がある
- □ 商品ごとの値動きの幅(リスク)を目論見書で確認した
チェックが埋まらない項目があれば、そこが今の自分の弱点です。無理に全部そろえる必要はなく、埋まっていない部分を意識して金額を調整する、という使い方で十分です。商品選びの前提として、目論見書って何?投資信託を選ぶ前に確認したいポイントも参考になります。
よくある質問
Q. リスク許容度は一度決めたら変えないほうがいいですか?
いいえ、状況に合わせて見直すもの、と考えるのが自然です。年齢・収入・家族構成が変われば、耐えられる金額も変わります。年に一度や、大きなライフイベントのタイミングで見直すと、現実とのズレを小さく保てます。
Q. 「100−年齢」ルールに従えば安心ですか?
シンプルで規律を保ちやすい目安ですが、それが自分に合っているとは限りません。証券会社の解説でも、個人のリスク許容度に合うかは別問題で調整が必要だとされています。年齢だけでなく、収入や生活防衛資金と合わせて考えるのがおすすめです。
Q. 初心者はどのくらいの金額から始めればいいですか?
金額の正解は人それぞれですが、経験が浅いうちは「減っても生活と気持ちが崩れない額」から始めて、値動きに慣れながら調整する方法が堅実とされています。少額で始めて、慣れてきたら見直す、という進め方が無理をしにくいです。
まとめ
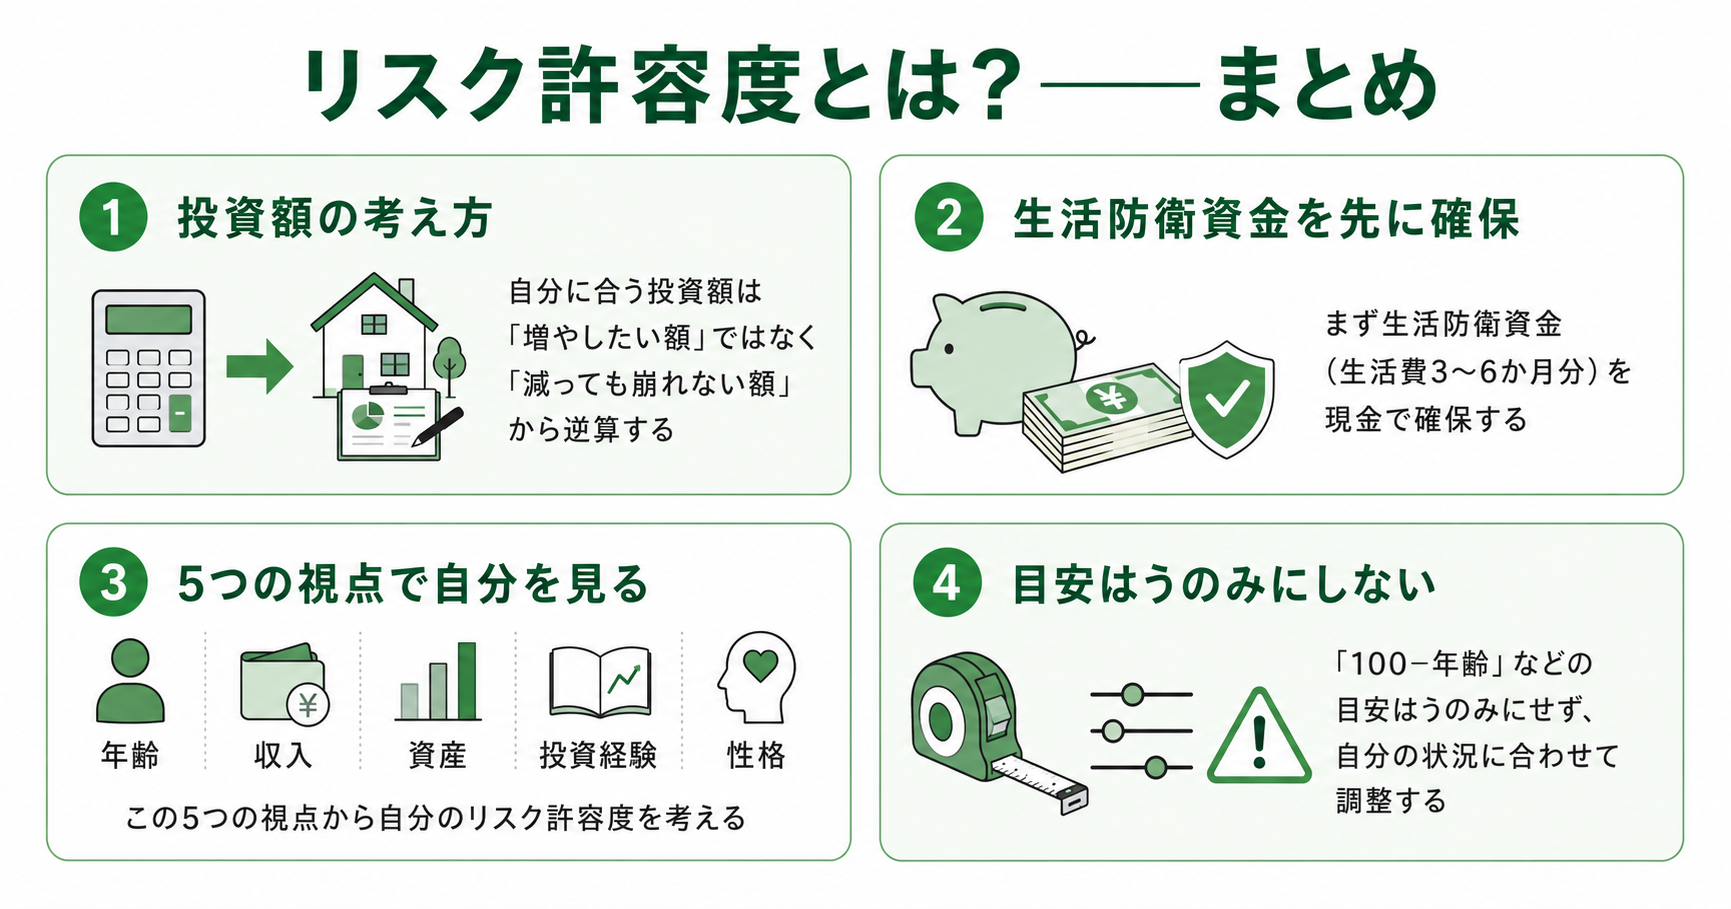
リスク許容度とは、「どれくらいの値下がりに、生活面と気持ちの面で耐えられるか」の度合いのことでした。自分に合う投資額は、増やしたい額ではなく「減っても崩れない額」から逆算すると決めやすくなります。
そのために、まず生活防衛資金を現金で確保し、そのうえで年齢・収入・資産・投資経験・性格の5つの視点で自分を眼めてみる。「100−年齢」などの目安はうのみにせず、自分の状況に合わせて調整する。この順番で考えると、金額の迷いはかなり整理できるはずです。
一度で完璧な金額を決める必要はありません。少額から始めて、値動きを体験しながら見直していけば大丈夫です。一緒に少しずつ学んでいきましょう。