【PR】この記事には広告を含む場合があります
この記事でわかること
- 積立投資で含み損が出る仕組みと、それが珍しくない理由
- 売る前に確認したい3つの視点
- 狼狽売りを避けるための考え方と注意点
この記事の目次
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
含み損の数字を見て手が止まった日
積立投資を始めてしばらくすると、口座に「含み損」という赤い数字が出て、どきっとすることがあります。私も口座を開いたばかりの頃、評価額が買った金額を下回っているのを見て、しばらく画面から目が離せませんでした。
「このまま持っていて大丈夫なのかな」「一度売った方がいいのかな」。同じように迷っている方は多いと思います。この記事では、含み損が出たときに私が実際に考えた3つの視点を、金融庁などの情報も見ながら整理していきます。
含み損が出ても、まず慌てなくていい
積立投資で含み損が出るのは、特別なことではありません。値動きのある商品を買っている以上、価格が上がる時期も下がる時期もあります。
大切なのは、赤い数字そのものより「自分がどういう時間軸で投資しているか」です。短期で使うお金なら下落は困りますが、10年20年先を見た積立なら、途中の含み損は通過点の一つと考えることもできます。売るかどうかを反射的に決める前に、次の3つを一度確認してみてください。
そもそも含み損とは?なぜ積立で出るのか
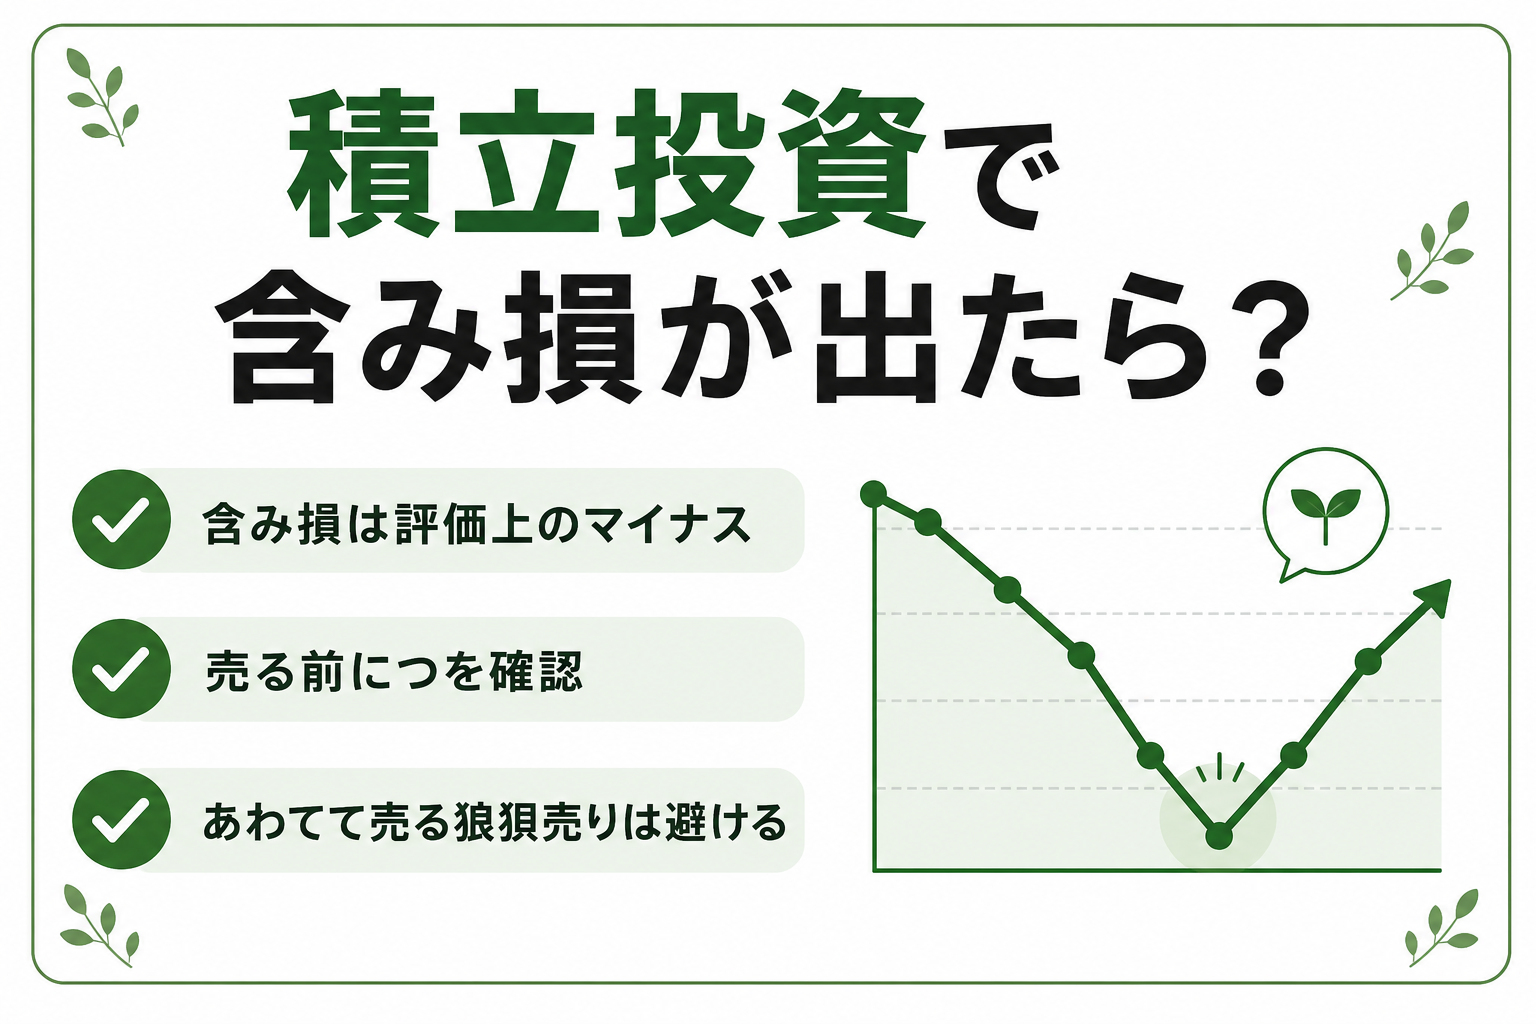
含み損とは、まだ売っていない状態での評価上のマイナスのことです。今の評価額が買ったときの金額より下がっている状態を指し、実際に売って初めて損失が確定します。逆に言えば、売らなければ数字が動く余地は残っています。
積立投資では、毎月一定額を買い続けます。そのため相場が下がった局面では、持っている分に含み損が出る一方で、その月の買い付けは安い価格で口数を多く買えていることになります。この仕組みはドルコスト平均法で解説しています。
保有期間の長さと運用結果の関係について、金融庁は過去のデータをもとにした試算を公開しています。あくまで過去の一例ですが、目安として知っておくと落ち着きやすい情報です。
| 保有期間 | 年間リターンのばらつき(過去の試算の一例) |
|---|---|
| 5年 | 約 −8% ~ +14%(マイナスになる年もある) |
| 20年 | 約 +2% ~ +8%(マイナスが見られなくなる傾向) |
出典:金融庁「つみたてNISA早わかりガイドブック」・2026年7月27日時点で公式サイトを確認
この試算では、保有期間が5年だとマイナスの年もありますが、20年に延ばすとマイナスが見られなくなる傾向が示されています。もちろん未来を保証するものではありませんが、時間軸によって見え方が変わることは知っておいて損はありません。
売る前に確認したい3つの視点
含み損を見て不安になったとき、私は次の順番で考えるようにしています。
1つ目は、使う予定の時期です。近いうちに必要なお金かどうかで、下落の意味は大きく変わります。当面使わないお金なら、今の赤字は途中経過にすぎません。
2つ目は、積立額に無理がないかです。生活を切り詰めて投資に回していると、下落時に不安が大きくなり、続けづらくなります。自分に合う金額の考え方はリスク許容度とは?自分に合う投資額の決め方で解説しています。
3つ目は、当初の目的が変わっていないかです。始めたときに決めた目的(老後資金づくりなど)が今も同じなら、途中の値動きで方針を変える理由は少ないかもしれません。
金融庁も、資産や地域を分散した積立を長く続けることで効果が期待できる一方、途中で売ったりやめたりすると効果は弱くなる、と説明しています(金融庁「資産形成の基本」・2026年7月27日時点で公式サイトを確認)。
初心者がいちばん迷う「狼狽売り」
含み損が出たときにいちばん避けたいとされているのが、下がったから慌てて全部売ってしまうことです。これは「狼狽(ろうばい)売り」と呼ばれ、複数の証券会社や銀行が注意を促しています。
下落しているときは、ニュースやSNSでも不安な情報が増えます。みんなが不安なときに同じように売ってしまうと、その時点で損が確定し、その後の回復局面を逃してしまう可能性があります。
相場の先を当てることはプロでも難しいとされています。だからこそ「上がるか下がるかを予想して動く」より、「無理のない範囲で続けられる形にしておく」ことのほうが、初心者には向いていると考えられています。

見る頻度を下げるのも、立派な対策の一つです。毎日値動きを追うほど、短期の上下に心が振り回されやすくなります。
手元資金を別に残していたから続けられた
私が最初に含み損を見たのは、毎月3万円の積立を始めて数か月たった頃でした。数千円のマイナスでしたが、金額の大小以上に「赤い数字」そのものに落ち着かない気持ちになったのを覚えています。
そのとき助けになったのが、投資を始める前に生活費とは別に手元資金を残していたことでした。すぐ使うお金は別にあると分かっていたので、「この積立はしばらく使わない」と自分に言い聞かせることができました。投資前に残すお金の目安は生活防衛資金はいくら?投資前に残すお金の目安で解説しています。
結果として、そのまま積立を続けました。数か月後には評価額が戻っていましたが、大事だったのは戻ったことそのものより、下落中も慌てずにいられる準備をしていたことだと感じています。
見落としやすい注意点
含み損は「気にしすぎない」ことが強調されがちですが、注意点もあります。
まず、含み損なら必ず戻る、というわけではありません。過去のデータで長期保有がプラスに収まりやすかったとしても、未来を保証するものではありません。「長く持てば絶対大丈夫」と思い込むのは避けたいところです。
次に、積立額が身の丈に合っていないと、続けること自体が難しくなります。無理な金額だと、急な出費のときに不本意な価格で売らざるを得なくなることがあります。大和証券やオリックス銀行も、積立額を大きくしすぎないことへの注意を挙げています。
そして、含み損の局面での判断は、始める前に自分のルールを決めておくほど落ち着いてできます。下がってから慌てて考えるより、あらかじめ「使う時期」「積立額」「目的」を整理しておくことが、狼狽売りを防ぐいちばんの備えになります。
含み損が出たときのチェックリスト
- □ そのお金は当面(数年以上)使わない予定か
- □ 今の積立額は、生活を圧迫していないか
- □ 投資を始めたときの目的は変わっていないか
- □ 生活費とは別に、手元資金を残せているか
- □ 口座を見る頻度が多すぎて、気持ちが振り回されていないか
- □ 「下がったから全部売る」を反射的に考えていないか
- □ 情報源は公式や一次情報を確認しているか
よくある質問
まとめ
積立投資で含み損が出るのは珍しいことではなく、まず慌てないことが大切です。売るか迷ったら、使う時期・積立額・当初の目的の3つを確認してみてください。下がったから反射的に売る「狼狽売り」は避けたい行動とされ、見る頻度を下げることや、無理のない積立額にしておくことも助けになります。
含み損が必ず戻るわけではありませんが、時間軸と自分のルールを整理しておくと、値動きに振り回されにくくなります。焦らず、一緒に少しずつ学んでいきましょう。