【PR】この記事には広告を含む場合があります
この記事でわかること
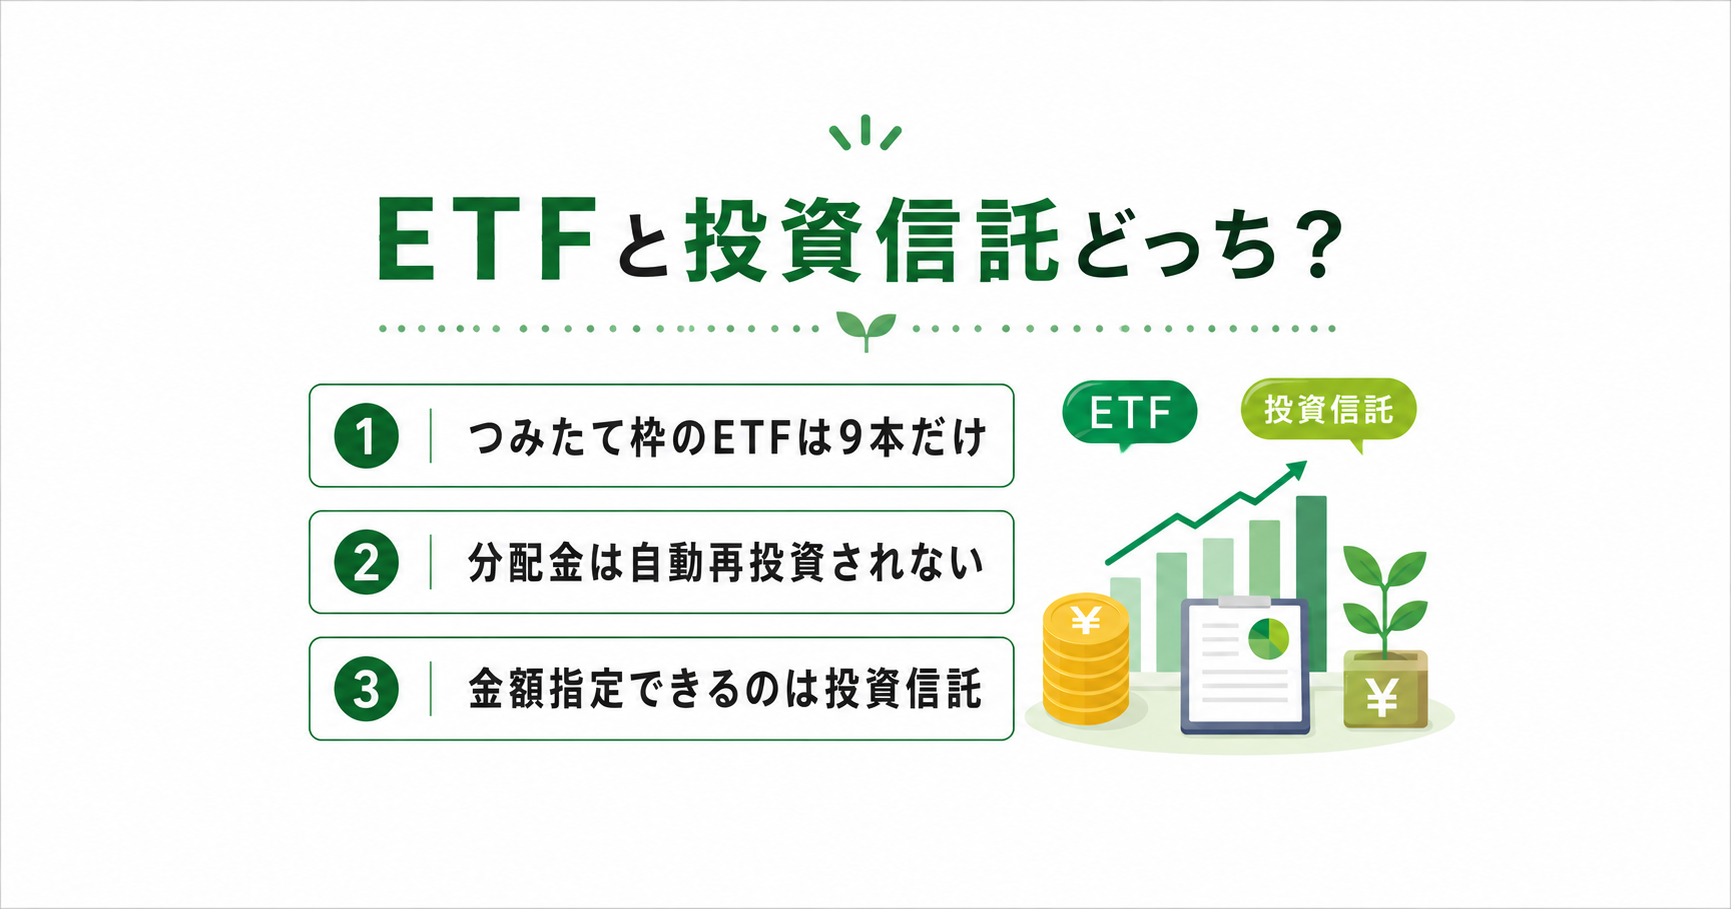
- つみたて投資枠でETFが9本しかない事情
- ETFの分配金が現金で振り込まれる仕組みと複利への影響
- 毎月同じ金額で積み立てたいときの選び方の目安
この記事の目次
積立を前提にすると、比べる場所が変わります
ETFと投資信託を比べた記事を読むと、たいてい「ETFのほうが信託報酬が安い」という話が出てきます。私も最初はそこだけを見て、じゃあETFにしようかと考えていました。
ただ、毎月コツコツ積み立てるという前提を置いた瞬間、比べるべき場所が変わります。コストの数字より先に、そもそも同じやり方で積み立てられるのか、という問題が出てくるからです。
効いてくるのは金額指定・分配金・使える枠の3つ
ETFと投資信託は、投資の中身(たとえば全世界株や米国株)が同じでも、買い方の仕組みが違います。
1つ目は、毎月ぴったり同じ金額で買えるかどうか。
2つ目は、分配金が自動で再投資されるかどうか。
3つ目は、NISAのどの枠が使えるか。
この3つは、一度きりの購入ならほとんど気になりません。積立という「何十回も繰り返す行為」になると差が出てきます。
上場しているかどうかが、すべての出発点
投資信託は取引所に上場していないので、注文は1日1回計算される基準価額でまとめて処理されます。ETFは上場しているため、株式と同じように取引時間中の価格でリアルタイムに売買します。
この一点の違いから、注文単位や分配金の扱いが枝分かれしていきます。
| 比べる場所 | 投資信託 | ETF |
|---|---|---|
| 売買のタイミング | 1日1回の基準価額 | 取引時間中いつでも |
| 注文の単位 | 金額指定(100円から可の会社が多い) | 口数単位(1口いくらの端数が出る) |
| 分配金 | 再投資型を選べば自動で再投資 | 現金で支払われる |
| つみたて投資枠の対象本数 | 352本 | 9本 |
| 信託報酬の平均 | 0.27〜0.34%(指定インデックス投信・税抜) | 商品により異なる |
出典:金融庁「つみたて投資枠対象商品の概要について」2026年8月10日時点
つみたて投資枠の対象361本のうち、ETFは国内3本・海外6本の合計9本です。残りはすべて非上場の投資信託ということになります(2026年8月15日時点で金融庁の公式資料を確認)。
コストの考え方そのものは信託報酬とは?投資信託の隠れコストを整理で解説しています。
つみたて投資枠のETFは9本だけ
「NISAで積み立てる=つみたて投資枠」と思っていると、ここでつまずきます。ETFを積み立てたい場合、選択肢は9本しかありません。
しかもこの9本を全部の証券会社が扱っているわけではなく、実際に自分の口座で選べるのはさらに少なくなります。
なぜ対象商品がこれほど絞られているのかは、つみたて投資枠の商品はなぜ少ない?金融庁の基準で解説しています。
毎月3万円ぴったりが、ETFでは作れませんでした
私が最初にETFで積み立てようとしたとき、証券会社の画面で手が止まりました。金額を入れる欄がなく、口数を入れる欄しかなかったからです。
たとえば1口3,200円のETFなら、3万円で買えるのは9口で28,800円。残りの1,200円は現金のまま口座に残ります。翌月も同じことが起きて、少しずつ端数がたまっていきます。
投資信託なら「毎月30,000円」と設定するだけで、その金額のぶんだけ口数が割り当てられます。私はこの手触りの差が思ったより大きいと感じました。

最近は1口あたりの金額を小さくしたETFや、金額指定の積立に対応する証券会社も出てきています。ETFを検討するなら、自分の使う口座で金額指定ができるかを先に確認しておくと迷いにくくなります。
見落としやすいのは、分配金の扱いです
ETFは上場している商品なので、運用で得た配当や利息は分配金として現金で支払われます。ファンドの中で自動的に再投資される仕組みは基本的にありません。
実際、SBI証券は外国株式・海外ETFの分配金について「同一銘柄への自動再投資は取扱っておりません」と公式に案内しています(2026年8月15日時点で公式サイトを確認)。
一方で投資信託には「再投資型」があり、分配金をそのままファンド内で買い増しに回せます。無分配で運用を続けるインデックスファンドも多く、この場合はそもそも現金で受け取ること自体がありません。
再投資と受取のどちらを選ぶかという論点そのものは、分配金は再投資と受取どっち?目的別の選び方で解説しています。
注意点とデメリット
ETFが投資信託より劣るという話ではありません。ただ、積立という使い方に限ると引っかかりやすい点がいくつかあります。
- 信託報酬だけでは総コストが分からない:ETFには売買手数料がかかる場合があり、海外ETFなら為替手数料も発生します。年0.05%の差を追いかけて、往復の手数料で相殺されることもあります
- 再投資の手間が続く:分配金が入るたびに買い直す作業が発生します。放置すると現金のまま眠り、複利が働きません
- 価格が常に見えてしまう:リアルタイムで値動きが見えるため、「もう少し下がってから」と買うタイミングを探しはじめやすくなります。積立の利点は判断を減らすことにあるので、ここは相性の問題です
- 分配金には課税されることがある:NISA口座なら非課税ですが、課税口座で受け取ると約20%が差し引かれます
繰り返しになりますが、これらはETFの欠点というより、「毎月自動で積み上げる」という目的との噛み合わせの話です。まとまった資金を自分のタイミングで入れたい人や、分配金を生活費として受け取りたい人にとっては、むしろETFの仕組みが合うこともあります。
高配当ETFを具体的に比べた内容はVYM・HDV・SPYD どれがおすすめ?高配当ETF比較で解説しています。
選ぶ前に確認したいチェックリスト
- □ 毎月決まった金額を自動で積み立てたいのか、自分のタイミングで買いたいのか
- □ 使いたいのはつみたて投資枠か、成長投資枠か
- □ 自分の証券口座で、そのETFが金額指定の積立に対応しているか
- □ 分配金を受け取りたいのか、再投資して増やしたいのか
- □ 信託報酬だけでなく、売買手数料と為替手数料も確認したか
- □ 値動きを毎日見ても、積立を続けられそうか
よくある質問
まとめ
毎月自動で積み立てて手間を減らしたいなら、金額指定ができて分配金も自動で再投資される投資信託のほうが仕組みとして噛み合います。自分のタイミングで売買したい、分配金を現金で受け取りたいという目的があるなら、ETFの特徴が生きてきます。
コストの数字を比べるのは、この「どちらの使い方をしたいか」を決めたあとで十分に間に合います。
次の一歩としては、自分の証券口座にログインして、積立設定の画面に金額を入れる欄があるかを見てみると違いが体感できます。
なお、口座そのものをこれから開く場合は、申し込む入口や順番によって受け取れる特典が変わることがあります。入口を間違えると後から取り戻せないケースもあるため、SBI証券で新NISAを始める完全ガイドで手順を解説しています。
一緒に少しずつ学んでいきましょう。