【PR】この記事には広告を含む場合があります
- NISAに「スイッチング」という専用手続きがない理由
- 売却した分の枠が戻る時期と、年間投資枠との違い
- 売らずに積立先だけ変える方法と、乗り換え前の確認点
この記事の目次
「持っている投資信託を、別のファンドに預け替えたい」。そう思って証券会社のNISA画面を探しても、スイッチングというボタンは見つかりません。私も同じところでつまずきました。iDeCoの説明で見た言葉だったので、NISAにも当然あるものだと思い込んでいたんです。
結論から書くと、NISAには乗り換え専用の手続きがありません。ただ、乗り換えができないわけでもありません。何が違うのか、枠はどうなるのかを、金融庁とiDeCo公式サイトの説明を読みながら確かめた内容をまとめます。
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
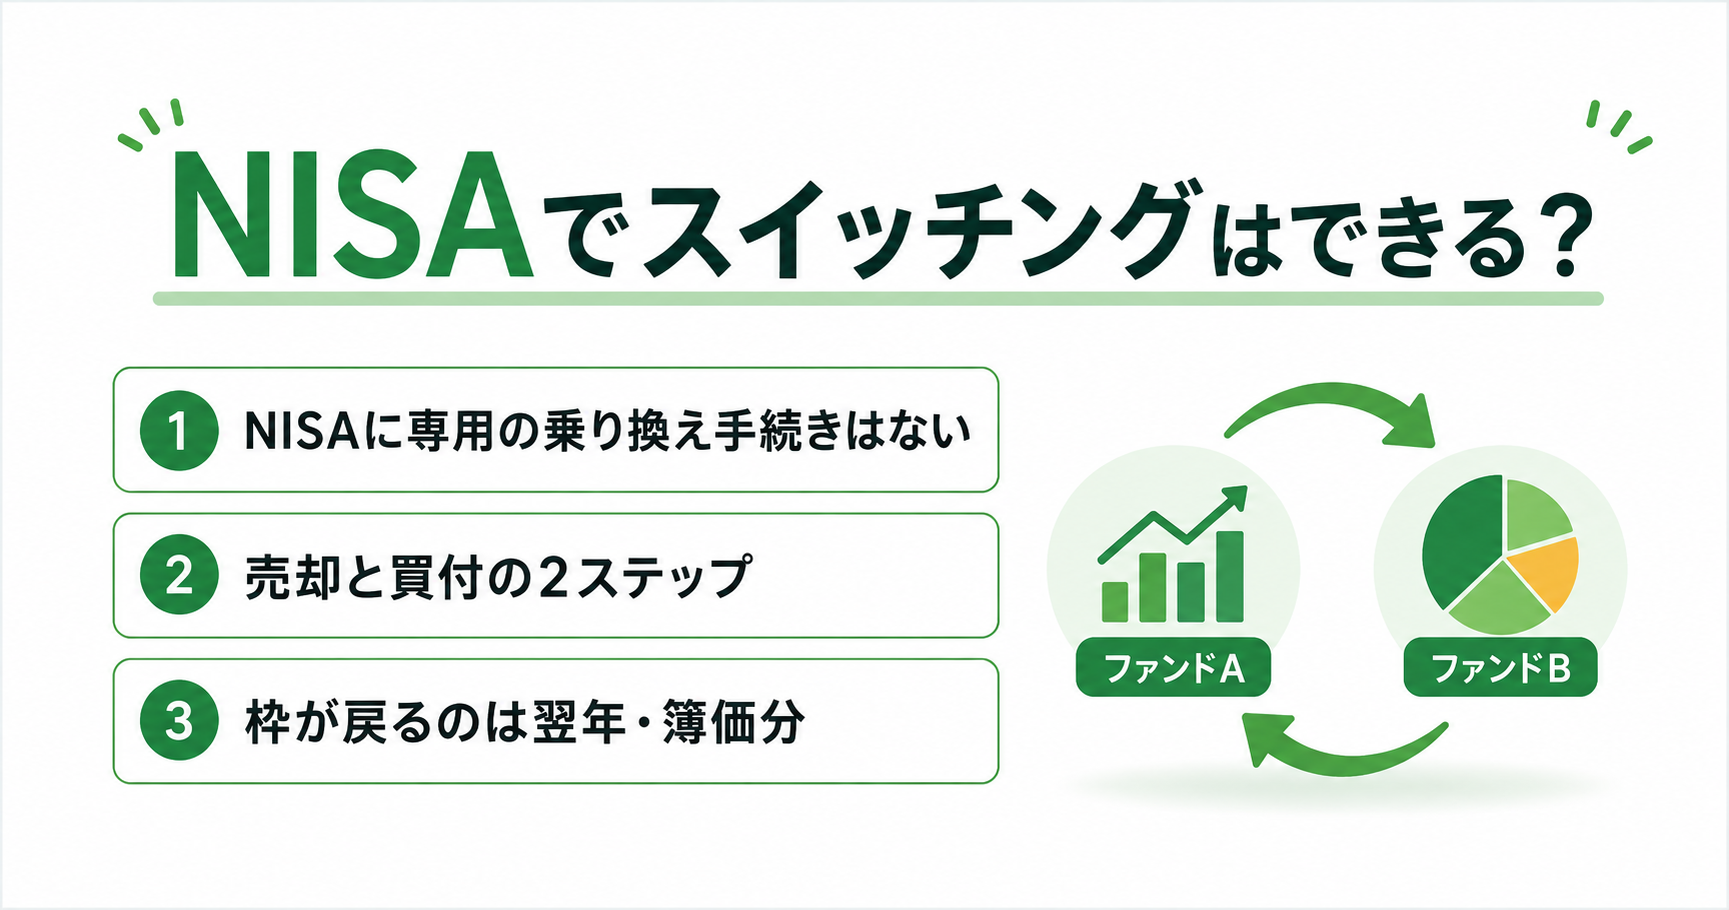
NISAの乗り換えは「売る」と「買う」の2つに分かれます
NISA口座でファンドを変えたいとき、実際にやることは次の2つです。
保有している投資信託を売却する。
その後で、別の投資信託を新しく買い付ける。
この2つは連動していません。売った代金が自動で次のファンドに回るわけではなく、いったん自分の手元(証券口座の現金)に戻ってから、あらためて買い注文を出すことになります。
そして、新しく買い付けた分はその年の年間投資枠を新たに消費します。ここが、iDeCoのスイッチングと最も大きく違う点です。
スイッチングはiDeCoで使われる言葉です
スイッチングという言葉自体は、確定拠出年金(iDeCoや企業型DC)の世界で使われています。iDeCo公式サイトでは、運用商品の入れ替えとして次のように説明されています。
配分割合が増えた商品を売却して、代わりに別の商品を購入する。あるいは、配分割合が減った商品を追加購入して、代わりに別の商品を売却する(iDeCo公式サイト「iDeCoでできる資産運用ガイド」・2026年8月16日時点で公式サイトを確認)。
似た言葉に「配分変更」があります。混同しやすいので、違いを表にしました。
| 項目 | スイッチング(iDeCo) | 配分変更(iDeCo) | NISAの乗り換え |
|---|---|---|---|
| 対象 | すでに持っている残高 | これから払う掛金 | すでに持っている残高 |
| 手続きの数 | 1つ(入れ替え指示) | 1つ(割合の指定) | 2つ(売却+買付) |
| 非課税枠の消費 | なし | なし | 買付分が年間投資枠を消費 |
| 売却時の課税 | なし(受取時まで繰延) | ー | なし(NISA内は非課税) |
出典:金融庁「NISAよくある質問」・iDeCo公式サイト「資産運用ガイド」/2026年8月16日時点で確認
iDeCoは「年金を受け取るまで引き出せない」制度なので、途中の入れ替えを1つの手続きにまとめられます。一方のNISAは、いつでも売って引き出せる制度です。売ったお金がそのまま生活口座に出ていく可能性がある以上、売却と買付を自動でつなぐ仕組みにはなっていない、と考えると腑に落ちました。

言葉の整理ができたところで、実際に売ったときの枠の動きを見ていきます。
売った枠は翌年に戻り、その年の枠は戻りません
ここが初心者のつまずきポイントです。私も最初は「売れば枠が空くから、すぐ買い直せる」と誤解していました。
金融庁のNISAに関するよくある質問には、こう書かれています。非課税保有限度額は買付け残高(簿価残高)で管理され、NISA口座内の商品を売却した場合には、その商品の簿価分の非課税枠を翌年以降に再利用できる、という説明です(金融庁「よくある質問」・2026年8月16日時点で公式サイトを確認)。
ここから読み取れることを3つに分けます。
1つ目は、戻ってくるのは「簿価(買ったときの金額)」だという点です。50万円で買ったものが80万円に増えていても、戻るのは50万円分です。
2つ目は、戻るのは翌年以降だという点です。売ったその日に生涯投資枠(1,800万円)の空きが増えるわけではありません。
3つ目は、年間投資枠(つみたて投資枠120万円・成長投資枠240万円)は売却では復活しないという点です。年間投資枠は毎年1月1日にリセットされる別枠なので、その年にすでに使い切っていれば、売っても新しい買付はできません。
枠の復活時期については、新NISAは売ると枠が復活する?戻る時期と注意点で解説しています。
積立先を変えるだけなら、売る必要はありませんでした
私が実際にやったのは、乗り換えではなく「積立設定の変更」でした。
毎月3万円を1本のファンドに積み立てていて、信託報酬がより低い別のファンドを見つけたときのことです。最初は今ある残高も全部そちらに移そうとしていました。でも、証券会社の画面を触っているうちに、積立設定の変更だけなら数分で終わることに気づきました。
来月からの3万円の行き先を新しいファンドに変える。すでに買った分はそのまま持っておく。これだけです。売却していないので枠も減らず、含み益にも手をつけていません。
iDeCoでいえば「配分変更」に近い動きです。NISAにはスイッチングに相当する機能はありませんが、配分変更にあたる操作は積立設定の変更でできる、というのが調べてわかったことでした。
残高そのものを移したいときは、次の注意点を見てから決めると判断しやすくなります。
乗り換えるときに見落としやすい4つのこと
1つ目は、売却から買付までに空白期間ができることです。
投資信託は売却の申込日に価格が決まらず、受渡日までに数営業日かかります。海外資産に投資するファンドなら1週間近くかかることもあります。その間、お金は市場に置かれていません。受渡日の数え方は投資信託を売ったお金はいつ入る?受渡日の数え方で解説しています。
2つ目は、信託財産留保額です。
解約時に基準価額から差し引かれる費用で、ファンドによって「なし」のものと「0.1〜0.3%程度」のものがあります。目論見書の「手数料・費用」欄で確認できます。
3つ目は、新しいファンドの購入時手数料です。
つみたて投資枠の対象商品はノーロード(購入時手数料なし)が条件ですが、成長投資枠では手数料がかかる商品もあります。
4つ目は、年間投資枠の残りです。
買い直す分は年間投資枠を使います。年の後半に大きく売って買い直そうとすると、枠が足りずに一部が課税口座(特定口座)になることがあります。
コスト面の詳細は投資信託の乗り換えは損する?確認したい3つのコストにまとめています。
なお、NISA口座内の売却では利益に税金がかかりません。この点は乗り換えのハードルを下げる要素です。ただし裏を返すと、損が出ていても税金の取り戻しはできません。
乗り換える前に確認したい6項目
□ 変えたいのは「保有している残高」か「これから積み立てる分」か
□ これから積み立てる分だけなら、積立設定の変更で済まないか
□ 今年の年間投資枠に、買い直す分の残りがあるか
□ 売却するファンドに信託財産留保額があるか(目論見書で確認)
□ 新しいファンドの信託報酬・購入時手数料はいくらか
□ 売却から買付完了まで何営業日かかるか
信託報酬の見方については信託報酬とは?投資信託の隠れコストを整理で解説しています。
よくある質問
まとめ
NISAにスイッチングという手続きがないのは、制度が不便だからではなく、売却と買付が独立しているためでした。だから乗り換え自体はできますが、買い直す分は年間投資枠を新たに使います。
そして戻ってくるのは簿価分で、時期は翌年以降。ここを知らないまま年末に売ってしまうと、買い直しの枠が足りないという事態になり得ます。
もし変えたいのが「これから積み立てる分」だけなら、売らずに積立設定を変更するだけで済みます。まずは自分がどちらをしたいのかを決めるところが、次の一歩になりそうです。
口座の入口や設定の順番でつまずきやすい部分はSBI証券で新NISAを始める完全ガイドにまとめています。NISAとiDeCoの制度そのものの違いはNISAとiDeCoの違いとは?初心者の選び方で解説しています。
一緒に少しずつ学んでいきましょう。