【PR】この記事には広告を含む場合があります
この記事でわかること
- NISAで売った枠が戻るのは翌年以降というルール
- 売却から買付までに空く数営業日のラグ
- 口座の種類で変わる乗り換えの損得
いま持っている投資信託より、信託報酬の低いファンドを見つけてしまった。乗り換えたい気持ちはあるけれど、いま売っていいのか、それとも相場が下がるまで待つべきなのか。私も同じところで手が止まりました。
調べていくうちに気づいたのは、相場の底を当てにいく前に、もう答えが決まっている条件がいくつかあるということです。制度と手続きの側の話なので、今日この時点で確認できます。
この記事の目次
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
相場を当てにいくより、先に決まっている条件がある
乗り換えのタイミングというと、どうしても「安いときに買い直したい」という発想になります。ただ、基準価額がこの先どう動くかは誰にも分かりません。金融庁も、積立投資により一括投資に比べ高値掴み等のおそれの軽減が期待できる、という言い方をしていて、タイミングを当てる前提には立っていません(金融庁「NISAを利用する皆さまへ」・2026年8月17日時点で確認)。
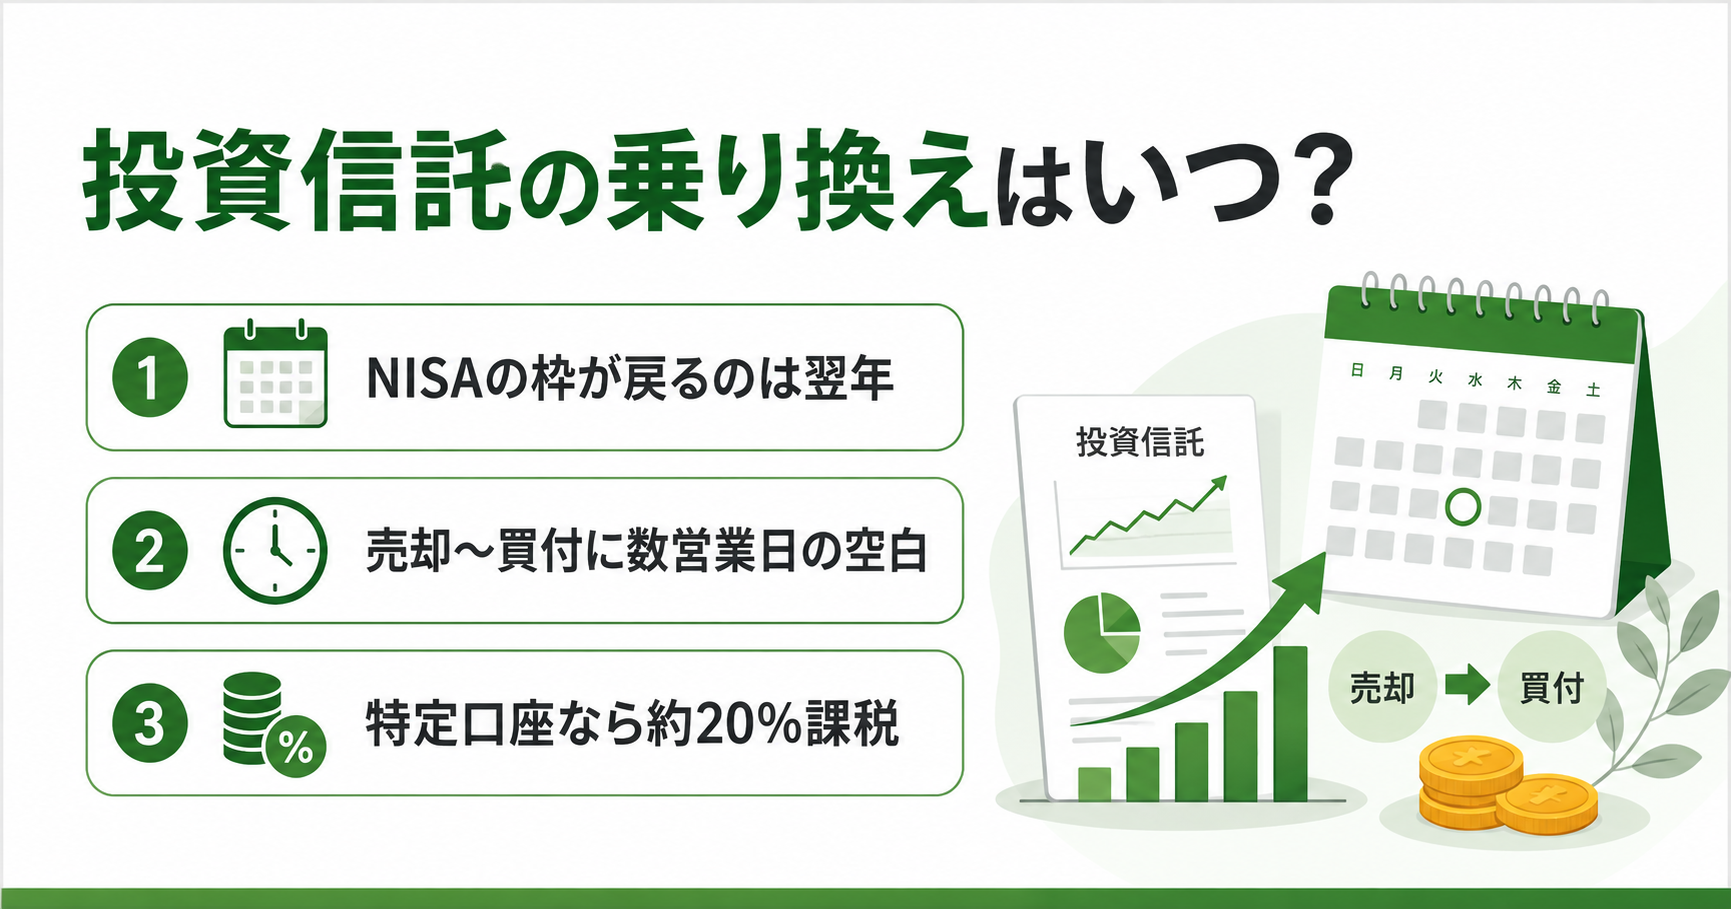
一方で、次の3つは相場と関係なく、いま確定している事実です。
1つ目は、NISAで売った非課税枠が戻ってくる時期。
2つ目は、売却してから次を買えるようになるまでのタイムラグ。
3つ目は、その乗り換えに税金がかかるかどうか。
この3つを先に埋めてから、それでも乗り換える理由が残るかを見る。私はその順番のほうが迷いにくいと感じました。

順番に中身を見ていきます。
枠・ラグ・税金の3点を整理する
まず制度の数字です。NISAの非課税保有限度額は、つみたて投資枠と成長投資枠の合計で1,800万円(簿価=取得金額)。成長投資枠のみを利用する場合は1,200万円が上限です。年間で投資できる額は、つみたて投資枠が120万円、成長投資枠が240万円となっています(金融庁・2026年8月17日時点で公式資料を確認)。
そのうえで、乗り換えたときに何が起きるかを口座別に並べると、こうなります。
| 確認する点 | NISA口座 | 特定口座(源泉徴収あり) |
|---|---|---|
| 売却益への課税 | 非課税 | 約20.315%が源泉徴収される |
| 売った分の枠 | 簿価分が翌年以降に復活 | 枠という概念がない |
| その年の年間投資枠 | 復活分は上乗せされない | ― |
| 損失が出た場合 | 損益通算・繰越控除は不可 | 他口座と損益通算が可能 |
| 売却時の費用 | 信託財産留保額がかかる場合あり | 同左 |
出典:金融庁「NISAを利用する皆さまへ」令和6年6月・令和7年9月改訂
税率20.315%の内訳は、所得税15%、地方税5%、復興特別所得税0.315%です。特定口座で30万円の利益が出ている投資信託を売ると、およそ6万円が引かれてから手元に戻る計算になります。その6万円は、本来なら次のファンドで運用を続けられたお金でした。
NISAなら課税されない代わりに、別の制約が出てきます。それが次の項目です。
枠は翌年まで戻らない、という誤解しやすい点
ここが一番つまずきやすいところでした。
金融庁の資料には、商品を売却した場合、売却した商品の簿価の分だけ非課税保有限度額が復活し、翌年以降に再利用することが可能、と書かれています。つまり、8月に売っても、その枠が使えるようになるのは翌年の1月からです。
さらに見落としやすいのが、復活した枠の扱いです。同じ資料に、再利用できる非課税保有限度額が、その年の年間投資枠に上乗せされるわけではない、という一文があります。翌年に100万円分の枠が復活していても、その年に投資できる上限は、つみたて投資枠120万円・成長投資枠240万円のままということです。
枠が戻る仕組みそのものは新NISAは売ると枠が復活する?戻る時期と注意点で解説しています。
もうひとつ、時間に関する見落としがあります。投資信託は売った瞬間に現金化されるわけではありません。売買の値段が確定すること(約定)から、実際にお金を受け取れる受渡日までに数営業日かかります。国内資産が中心のファンドと海外資産が中心のファンドでも、この日数は変わります。
この日数の数え方は投資信託を売ったお金はいつ入る?受渡日の数え方で解説しています。同じ金融機関の中で売却と購入を同時に手続きするスイッチングという方法もありますが、この場合も売却の約定価格と購入の約定価格は別々に決まります。
乗り換えの理由が制度側にあるとき、判断は軽くなりました
ここまでの話を裏返すと、乗り換えのコストを払ってでも動く理由がはっきりしている場面では、迷いが減ります。私が調べていて、理由として整理できたのは次の3つでした。
1つ目は、信託報酬の差がはっきり大きいとき。保有している間ずっと効いてくる費用なので、差が続く期間が長いほど影響も積み上がります。この費用の仕組みは信託報酬とは?投資信託の隠れコストを整理で解説しています。
2つ目は、繰上償還の可能性が気になるとき。純資産総額(そのファンドに集まっているお金の合計額)が細っているファンドは、運用が途中で終わる可能性があります。この場合は自分の意思と関係なく現金化されるので、目安については繰上償還はいつ起きる?口数と純資産の目安で解説しています。
3つ目は、自分の方針が変わったとき。結婚や転職、住宅購入など、必要になるお金の時期が変わればリスクの取り方も変わります。これは相場とは無関係に起きる変化です。
積立先の変更だけなら、売却を伴いません。乗り換えという言葉で考えると全部を入れ替えたくなりますが、「これから買う分をどうするか」と「すでに持っている分をどうするか」は分けて考えられます。
注意点・デメリット
乗り換えには、動いた時点で確定してしまうものがあります。
税金は取り戻せません。 特定口座で利益が出ている状態で売れば、その年の課税が確定します。値上がり益への課税を先送りできていた状態を、自分から終わらせることになります。
NISAは損益通算ができません。 NISA口座から得られた損益を、一般口座や特定口座と損益通算することは不可、また損失を翌年以降に繰り越すことも不可、と金融庁の資料に明記されています。含み損の状態で乗り換えても、その損失を他の利益と相殺することはできません。
信託財産留保額がかかる場合があります。 これは投資信託を解約する際、換金の費用として信託財産に留保するお金です。つみたて投資枠の対象商品は購入時手数料や解約手数料がゼロである必要がありますが、信託財産留保額はこの制約の対象外とされています。金額は目論見書の費用欄に書かれているので、売る前に見ておきたい項目です。
金融機関の変更を挟むと、復活した枠の使い先が限定されます。 金融庁の資料によると、金融機関の変更を行い、変更前の金融機関で保有する商品を売却した場合、その枠を再利用できるのは変更後の金融機関のNISA口座に限られます。
そして、頻繁な乗り換えはコストだけが先に確定します。基準価額が将来どうなるかは分からないまま、税金と手数料と空白期間だけは確実に発生する。この非対称さが、乗り換えを慎重に考えたい一番の理由でした。
繰り返しになりますが、乗り換えにかかるコスト全体の内訳は投資信託の乗り換えは損する?確認したい3つのコストで解説しています。
乗り換える前に確認したいチェックリスト
- □ 乗り換える理由は相場の予想ではなく、コスト・償還・方針変更のどれかに当てはまるか
- □ いま保有しているのはNISA口座か特定口座か、確認したか
- □ 特定口座の場合、売却でいくら課税されるか概算したか
- □ NISAの場合、枠が戻るのは翌年以降だと理解しているか
- □ 売却〜買付の受渡日数を、両方のファンドについて調べたか
- □ 信託財産留保額の有無を目論見書で確認したか
- □ 全部を売らずに「積立先の変更だけ」で足りないか検討したか
- □ 乗り換え先の信託報酬と純資産総額を確認したか
年をまたぐ乗り換えは、枠と税金の年が変わります
「いつ」を考えるうえで、相場よりはっきりしているのが年の区切りです。同じ乗り換えでも、12月に売るか1月に売るかで、枠が戻ってくる時期と、利益が集計される年が変わります。
NISAでは、売却した商品の簿価の分だけ非課税保有限度額が復活しますが、再利用できるのは翌年以降です(2026年9月30日時点で金融庁の公式サイトを確認)。12月に売れば数週間後の1月から使えますが、1月に売ると次に使えるのは約1年後になります。年内に乗り換える理由が特にないなら、年末まで待ったほうが枠の待ち時間は短くなる、という見方ができます。
特定口座では、売却益はその年の損益に合算されます。ここで見落としやすいのが、どちらの年分になるかは受渡日で決まるという点です。国税庁は株式等の譲渡による収入すべき時期を原則として「引渡しがあった日」とし、納税者の選択で契約の効力発生日(約定日)によることも認めています(2026年9月30日時点で国税庁の公式情報を確認)。年末ぎりぎりの約定だと受渡が翌年に入ることがあるため、その年の損益に入れたい場合は、証券会社が案内している年内受渡の締切日を確認しておくと安心です。
税額そのものの計算は投資信託の乗り換えで税金はいくら?で解説しています。NISAとiDeCoで手続きの呼び方や仕組みが違う点はNISAでスイッチングはできる?、乗り換え先の中身が重ならないかの確認は投資信託の乗り換え先はどう選ぶ?で解説しています。
よくある質問
まとめ
投資信託の乗り換えタイミングは、相場の予想からではなく、先に分かっている条件から詰めていくほうが決めやすいと感じました。
NISAなら売却分の枠が戻るのは翌年以降で、その年の年間投資枠に上乗せもされない。特定口座なら利益に約20.315%の課税が確定する。どちらの口座でも、売却から買付までの数営業日は市場を外れる。この3つは今日確認できます。
そのうえで、信託報酬の差・繰上償還の懸念・自分の方針変更のいずれかに当てはまるなら、乗り換えを検討する材料はそろっています。当てはまらないなら、積立先の変更だけで足りないかを先に考えてみる価値がありそうです。
次の一歩としては、いま持っているファンドがNISA口座と特定口座のどちらにあるかを、証券会社の保有商品一覧で確認するところからだと思います。ここが分からないままだと、税金の有無も枠の話も判断できません。
乗り換え先を別の金融機関に置く場合は口座開設の手順自体で差がつくこともあるため、申し込みの入口や順番はSBI証券で新NISAを始める完全ガイドで解説しています。
一緒に少しずつ学んでいきましょう。
この記事は、新NISAでつみたてを実践中の運営者 sakama が、2026年8月17日時点で金融庁・証券会社の公式情報を確認して作成しています(運営者情報・編集方針)。2026年9月30日に内容を追記・更新しました。