【PR】この記事には広告を含む場合があります
この記事でわかること
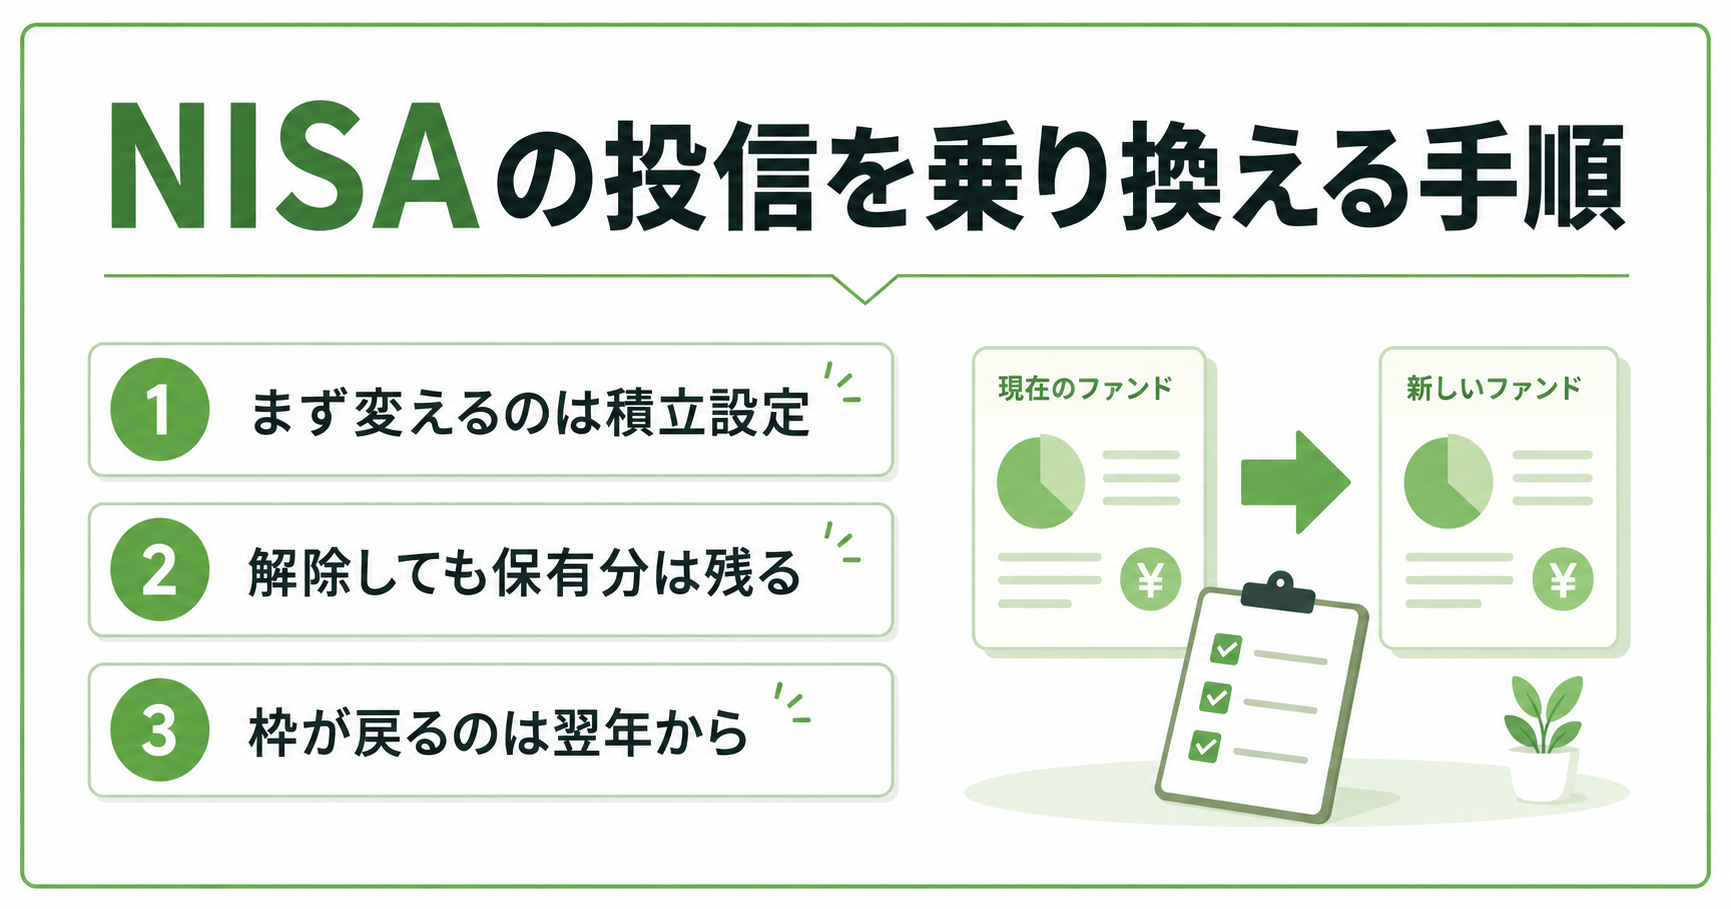
- 乗り換えで最初に触るのは積立設定という順番
- 積立を止めても保有分は残るという仕組み
- 売却してから買い直すまでの日数と、枠が戻る時期
この記事の目次
- ▸ 乗り換えは「これから買う分」と「すでに持っている分」で作業が分かれる
- ▸ NISA口座で乗り換えるときの操作手順
- ▸ 手順1 いま動いている積立設定を確認する
- ▸ 手順2 いまの積立設定を解除、または金額を変更する
- ▸ 手順3 新しいファンドの積立設定を追加する
- ▸ 手順4 保有している分をどうするか決める
- ▸ 積立設定と保有分をめぐって迷いやすい3つの点
- ▸ 解除しても、持っている分は売られない
- ▸ NISA口座に「スイッチング」ボタンはない
- ▸ 締切時刻を過ぎた注文は翌営業日扱いになる
- ▸ 積立を止めても、持っている分はそのまま置いておけました
- ▸ 乗り換える前に知っておきたい注意点
- ▸ 乗り換える前のチェックリスト
- ▸ よくある質問
- ▸ まとめ
NISAで積み立てているファンドを別のものに変えたい。そう思って証券会社の画面を開いたものの、どこを押せばいいのか分からず手が止まった、という話をよく見かけます。私も同じところでつまずきました。
理由はシンプルで、「乗り換え」という一言のなかに、性質の違う2つの作業が入り込んでいるからです。ここを切り分けると、操作そのものは思っていたよりずっと短く終わります。
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
乗り換えは「これから買う分」と「すでに持っている分」で作業が分かれる
NISA口座での乗り換えは、次の2つに分解できます。
1つ目は、これから積み立てる先を変える作業です(積立設定の変更・解除)。
2つ目は、すでに持っている分をどうするかという判断です(保有分の売却)。
この2つは連動していません。積立設定を解除しても、すでに買った分が自動で売られることはありません。逆に、保有分だけ売っても積立設定が残っていれば、翌月また同じファンドを買い付けます。先に決めるのは積立設定のほうです。持っている分をどうするかは、そのあとでゆっくり考えても間に合います。

NISA口座で乗り換えるときの操作手順
証券会社によって画面の名前は少しずつ違いますが、流れはおおむね共通しています。
手順1 いま動いている積立設定を確認する
投資信託のメニューから積立設定の一覧を開き、ファンド名・積立金額・積立コース(毎月か毎日か)・使っている枠(つみたて投資枠か成長投資枠か)の4つを確認します。SBI証券の場合は、サイト内の「投資信託」>「積立設定」>「積立設定一覧」から確認・変更ができます(2026年8月24日時点で公式サイトを確認)。
ここで枠の種類を控えておくと、新しいファンドを設定するときに同じ枠を選びやすくなります。
手順2 いまの積立設定を解除、または金額を変更する
一覧から対象のファンドを選び、解除または金額変更を選択します。多くの場合、取引パスワードの入力 → 変更確認 → 変更申込、という3段階で完了します。
このとき必ず見ておきたいのが、変更が「いつの買付分」から反映されるかです。締切を過ぎていると翌月分から反映されるケースがあり、意図せずもう1回だけ旧ファンドを買うことがあります。
手順3 新しいファンドの積立設定を追加する
新しく積み立てたいファンドを検索し、積立買付を選んで金額・コース・利用する枠を設定します。年間投資枠の残りを超える金額は設定できないため、旧ファンドの分をすでに使っている月は、金額の入力ではじかれることがあります。
手順4 保有している分をどうするか決める
選択肢は2つです。売らずにそのまま非課税で持ち続けるか、売って買い直すか。判断の材料は、この記事の後半の注意点と、投資信託の乗り換えはいつ?相場より先に見る3点で解説しています。
| 比べる点 | 積立設定の変更・解除 | 保有分の売却 |
|---|---|---|
| 効果が出る対象 | これから買う分 | すでに買った分 |
| かかる費用 | かからない | 信託財産留保額がかかる場合がある |
| 非課税枠 | 使う枠が変わるだけ | 簿価分は翌年以降に復活 |
| 現金化まで | 関係なし | 約定日の2〜5営業日後が受渡日 |
| やり直し | いつでも再設定できる | 売却の取り消しはできない |
出典:金融庁「NISA特設ウェブサイト よくある質問」ほか・2026年
積立設定と保有分をめぐって迷いやすい3つの点
解除しても、持っている分は売られない
積立設定の解除は「今後の買付を止める」だけの操作です。保有中の口数はそのままNISA口座に残り、非課税のまま運用が続きます。ここを誤解して「解除=全部現金になる」と思い込むと、必要のない売却をしてしまいます。
NISA口座に「スイッチング」ボタンはない
iDeCoでおなじみのスイッチング(預け替え)は、1つの操作で売却と買付がつながっています。一方でNISA口座には同じ仕組みがなく、売却と買付はあくまで別々の注文です。この違いはNISAでスイッチングはできる?iDeCoとの違いで解説しています。
締切時刻を過ぎた注文は翌営業日扱いになる
投資信託の注文には申込締切時刻があり、多くは15時前後です。国内資産のファンドは申込日当日が約定日、海外資産のファンドは翌営業日が約定日になるのが一般的です(野村アセットマネジメント・2026年)。締切と約定日の数え方は投資信託の約定日はいつ?15時締切の数え方で解説しています。
積立を止めても、持っている分はそのまま置いておけました
私は毎月3万円を1本のインデックスファンドに積み立てていて、あとから同じ指数でより信託報酬の低いファンドを見つけました。乗り換えたい。でも、すでに20万円ほど積み上がった分も一緒に売らないといけないと思い込んでいて、数週間ためらっていました。
実際に画面を開いてみると、積立設定の解除は3クリックで終わり、保有分には何も起きませんでした。結局、持っている分は非課税のまま置いておき、新しい積立だけを切り替えました。売っていたら、その20万円分の枠は翌年まで戻ってこないところでした。
口座の入口や枠の使い方でつまずきやすい点は、SBI証券で新NISAを始める完全ガイドでも解説しています。
乗り換える前に知っておきたい注意点
売却をともなう乗り換えには、見落としやすいコストと時間差があります。
1つ目は、非課税枠がその年のうちには戻らないことです。
売却した分の簿価(買ったときの金額)にあたる非課税保有限度額は、翌年以降に再利用できる仕組みです。年内に同額を買い直そうとすると、その年の年間投資枠を新しく消費することになります。詳しくは新NISAは売ると枠が復活する?戻る時期と注意点で解説しています。
2つ目は、売却と買付のあいだに数日の空白ができることです。
売却の受渡日を待ってから買い付ける場合、資金が市場の外に出る期間が生まれます。その間に相場が上がっても下がっても、その値動きは自分の資産に反映されません。
3つ目は、売るときにかかる費用です。
ファンドによっては解約時に信託財産留保額が差し引かれます。乗り換えで浮く信託報酬より、この費用のほうが大きいこともあります。費用の見方は投資信託の乗り換えは損する?確認したい3つのコストで解説しています。
乗り換えにかかるコストと税金の見方は投資信託の乗り換えは損する?確認したい3つのコストで解説しています。
乗り換える前のチェックリスト
- □ いまの積立設定の金額・コース・利用枠を確認したか
- □ 変更がいつの買付分から反映されるか画面で確認したか
- □ 新しいファンドの信託報酬と中身(投資対象の重複)を確認したか
- □ 保有分を「売る/置いておく」のどちらにするか決めたか
- □ 売る場合、信託財産留保額の有無を目論見書で確認したか
- □ 売る場合、その年の年間投資枠の残りを確認したか
よくある質問
まとめ
NISAでの乗り換えは、「これから買う分(積立設定)」と「すでに持っている分(保有分)」を分けて考えると、やるべき操作がはっきりします。積立設定の変更は費用もかからず、いつでもやり直せる作業です。一方で保有分の売却は、枠が戻るのが翌年になり、費用も時間差も発生します。
まずは積立設定の一覧を開いて、いまどのファンドにいくら流れているのかを見るところから始めてみてください。乗り換え先の中身が今のファンドと重なっていないかを確かめたい場合は、SBI証券で新NISAを始める完全ガイドで口座と枠の使い方の全体像も確認できます。
焦って全部を動かさなくても、止めるだけならいつでも戻せます。一緒に少しずつ学んでいきましょう。