【PR】この記事には広告を含む場合があります
この記事でわかること
- NISAで非課税になる税金の範囲
- 課税口座とNISAの配当手取り比較
- 投資信託・国内ETF・海外ETFで違う扱い
NISA口座で米国株や海外ETFを持っていて、配当金の入金額を見て「あれ、思ったより少ない」と感じたことはないでしょうか。私も最初は入力ミスを疑って、証券会社の画面を何度も見直しました。
原因は計算間違いではなく、NISAの「非課税」がどこまでを指すのかにあります。
この記事の目次
非課税になるのは日本の税金だけです
NISA口座で配当や分配金を受け取ったとき、非課税になるのは日本国内の税金です。具体的には所得税15.315%と住民税5%を合わせた20.315%で、通常は受け取る前に自動で差し引かれます(これを源泉徴収といいます)。
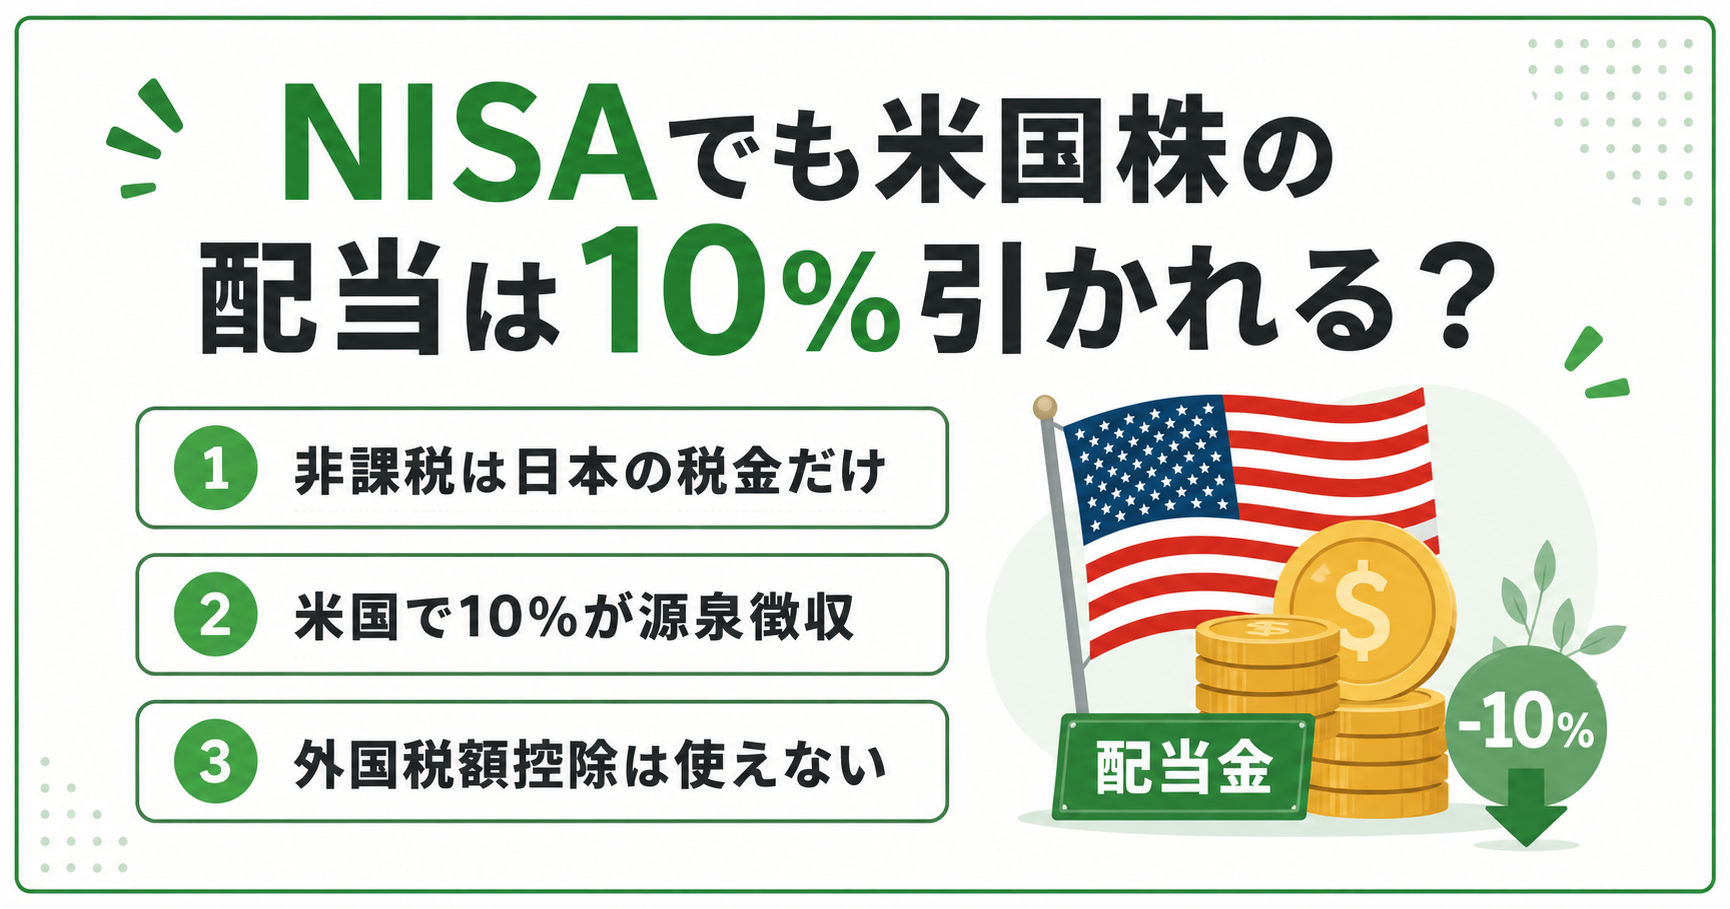
一方、米国株や海外ETFの場合は、配当が支払われる時点で米国側でも税金が引かれていて、こちらはNISAでも残ります。
税率は日米租税条約にもとづく10%です。つまり米国株の配当は、NISAでも手取りは約9割になる計算です。
日本株の配当であれば、NISAで受け取る分に外国の税金は関係ないため、この話は出てきません。引っかかるのは米国株・海外ETF・外国資産を組み入れたファンドを持っている場合です。
配当100ドルの手取りは口座でどう変わる?
言葉だけだと分かりにくいので、米国株から配当100ドルを受け取った場合を並べてみます。為替は考えず、ドルのまま比較します。
| 口座 | 米国での源泉徴収 | 日本での課税 | 手取りの目安 |
|---|---|---|---|
| 特定口座(課税) | 10ドル | 残り90ドルに20.315%=約18.3ドル | 約71.7ドル |
| NISA口座 | 10ドル | 0ドル | 90ドル |
出典:日米租税条約の軽減税率10%・国内税率20.315%で計算した単純比較。為替や端数処理により実際の入金額は変わります・2026年8月31日時点
NISAのほうが手取りは大きく、非課税のメリットは確かに効いています。ただし100ドルがそのまま100ドルにはならない、という点が見落とされやすいところです。
同じ配当に日本と米国の両方が課税する状態を「二重課税」と呼びます。ここで出てくるのが、それを調整するための「外国税額控除」という仕組みです。課税口座であれば、確定申告をすることで米国に払った10ドルの一部または全部を、日本の税金から差し引ける可能性があります。払いすぎた分を後から取り戻すための制度、というイメージです。
投資信託・国内ETF・海外ETFで扱いが違う
ここが一番ややこしいところなので、順番に見ていきます。
1つ目は、外国資産を組み入れた国内の投資信託や東証に上場しているETFです。2020年1月1日以降に支払われる分配金には「二重課税調整」が自動で適用され、ファンドが海外で払った外国所得税の分だけ、日本の源泉所得税が減らされます。手続きは不要です。
2つ目は、米国の取引所に上場している海外ETF(VYMやVTIなど)です。こちらは調整制度の対象外で、課税口座なら確定申告での外国税額控除、NISAなら取り戻す手段がありません。
3つ目は、米国の個別株です。海外ETFと同じ扱いになります。
| 保有しているもの | 課税口座での扱い | NISA口座での扱い |
|---|---|---|
| 国内投信の普通分配金 | 自動で二重課税調整 | 調整の対象外 |
| 東証上場ETF・REIT | 自動で二重課税調整 | 調整の対象外 |
| 海外上場ETF | 確定申告で外国税額控除 | 使えない |
| 米国個別株 | 確定申告で外国税額控除 | 使えない |
出典:楽天証券「投資信託等に係る二重課税調整について」・2026年8月31日時点で確認
NISA口座が調整の対象外なのは、国内の税金がもともとゼロで「日本と外国の二重課税」という状態が発生していない、という整理によるものです。制度上は筋が通っていますが、受け取る側から見ると外国の税金だけが残ります。
なお、調整の対象になるのは所得税分のみで、住民税5%分は対象外です。
保有している商品の中身が気になった方は、オルカンとS&P500は両方いる?重複と米国比率で米国比率の見方を解説しています。

入金通知の数字が9割だった理由
私が最初につまずいたのは、高配当ETFの分配金の入金通知でした。事前に「利回り3%くらいだから、このくらい入るはず」と電卓を叩いていたのに、実際の金額はその9割ほど。
NISA口座だったので、日本の税金は引かれていません。それなのに1割足りない。証券会社の取引報告書を開いて、「外国源泉徴収税額」という行を見つけて、ようやく理解しました。非課税と書かれていても、外国の税金は先に引かれてから入金されるという順番だったわけです。
分配金を受け取るか再投資するかで迷っている方は、分配金は再投資と受取どっち?目的別の選び方もあわせてどうぞ。
NISAだと確定申告で取り戻す道がない
ここまでの内容は、NISAが不利だという話ではありません。手取りの比較表のとおり、NISAのほうが受け取れる金額は多くなります。ただし、次の2点は知っておいたほうがよさそうです。
1つ目は、取り戻す選択肢がないことです。課税口座なら確定申告で外国税額控除を検討できますが、NISAではその入口がありません。
2つ目は、外国税額控除は課税口座でも「全額必ず戻る」わけではないことです。控除できる金額には所得に応じた上限があり、申告の手間もかかります。
損失が出たときの扱いにも同じような制約があります。詳しくはNISAで損したら税金は戻る?損益通算の落とし穴で解説しています。
配当を受け取る前に確認したい6項目
- □ 保有しているのは日本株か、米国株・海外ETFか
- □ 外国資産を含む商品を、課税口座とNISAのどちらで持っているか
- □ 取引報告書に「外国源泉徴収税額」の行があるか
- □ 利回りの試算に、外国税10%を反映しているか
- □ 国内投信・東証上場ETFなら、二重課税調整が効く口座かどうか
- □ 確定申告をする予定があるか(課税口座分がある場合)
繰り返しになりますが、NISAで受け取る分については申告の手続きは発生しません。確認は「試算の前提を直す」ためのものです。
よくある質問
まとめ
NISAの非課税は日本の税金に対するもので、米国株や海外ETFの配当には現地の10%が残ります。国内の投資信託や東証上場ETFなら二重課税調整が自動で効きますが、それも課税口座の話で、NISA口座は対象外です。
利回りを試算するときは、表示されている利回りに0.9を掛けておくと実際の入金額に近づきます。先に織り込んでおけば、通知を見て慌てずにすみます。まずは自分が持っている商品が「日本のものか、外国のものか」を確認するところからです。
配当や分配金の基本から確認したい方は、配当金って何?仕組み・利回り・NISAで非課税にする方法をどうぞ。これからNISA口座を開く方は、申し込む入口や順番で受け取れる特典が変わることがあるため、SBI証券で新NISAを始める完全ガイドも先に目を通しておくと回り道が減ります。
一緒に少しずつ学んでいきましょう。