【PR】この記事には広告を含む場合があります
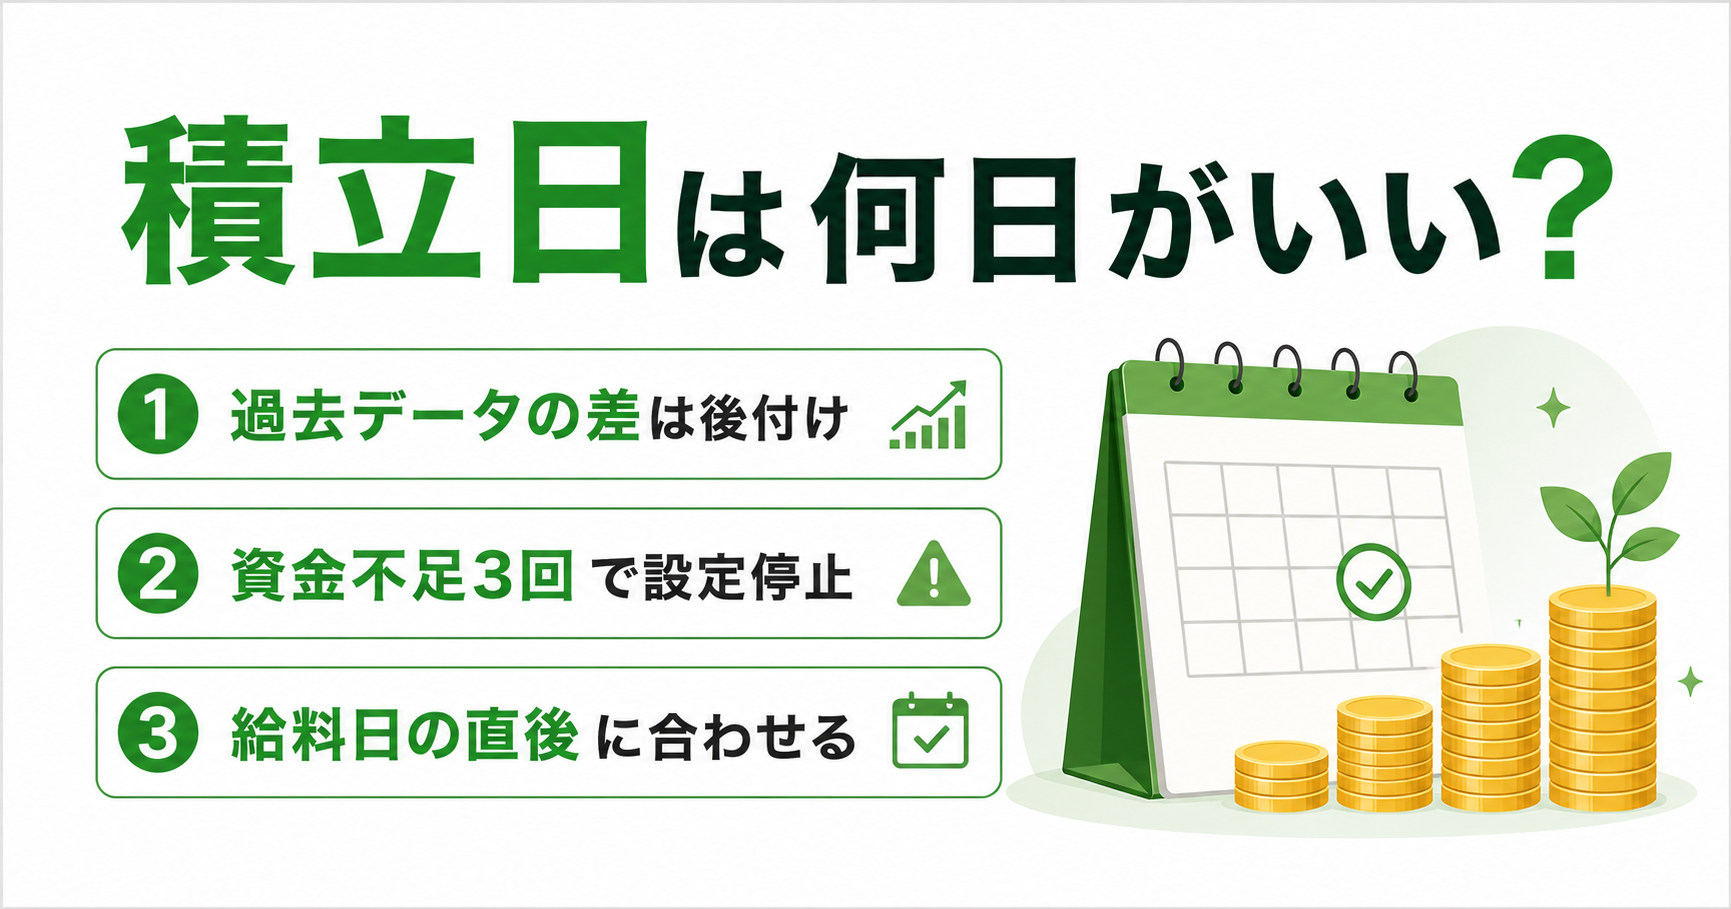
- 積立日の違いで生まれる差の正体
- 「25日が有利」という検証記事の読み方
- 買付余力不足で積立設定が止まる条件
- 給料日から逆算する具体的な決め方
この記事の目次
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
積立日の入力欄で手が止まった話
投資信託の積立設定を進めていくと、金額を決めたあとに「積立日」を聞かれます。1日でも、10日でも、25日でも選べる。選べるということは、どれかが有利ということなのだろうか。そこで手が止まりました。
検索すると「25日がベスト」という記事が出てきます。ただ、その根拠をたどっていくと、思っていたのとは少し違う話でした。
日付の差は後から分かるもので、先には選べない
過去のデータを並べると、積立日によって最終的な金額に差は出ます。ただしその差は「過去を振り返ったからこそ分かった順位」であって、これから20年の順位を言い当てたものではありません。
一方で、日付選びが結果に効いてくる場面が実際にあります。それは値動きではなく、その日に口座にお金があるかどうかです。資金が足りないと買付そのものが行われず、条件によっては積立設定が止まります。
積立指定日とは何か——選べる日は会社と決済方法で違う
積立指定日とは、毎月どの日に買付の注文を出すかを設定する日付のことです。投資信託は株式と違って市場で売買するのではなく、申込日を基準に基準価額(ファンドの値段)が決まります。
注意したいのは、指定した日にちょうど買えるとは限らない点です。注文が成立して価格が確定することを約定(やくじょう)といいますが、この約定日は指定日より後ろにずれます。SBI証券では、積立買付の注文は注文希望日の前営業日の翌日2時ごろに発注されると案内されています(SBI証券公式FAQ・2026年8月29日時点で確認)。指定日が土日祝にあたる場合の扱いも会社ごとに決まっています。
選べる日付も、証券会社と引落方法によって幅があります。
| 会社・決済方法 | 選べる積立日 |
|---|---|
| 楽天証券/証券口座(マネーブリッジ)引落 | 毎月1日〜28日から選択 |
| 楽天証券/NISAつみたて投資枠・証券口座引落 | 上記に加えて「毎日」も選択可 |
| 楽天証券/その他金融機関からの引落 | 毎月7日か24日のいずれか |
| SBI証券/クレジットカード決済 | 注文希望日は7日〜9日から指定 |
出典:楽天証券・SBI証券 各公式サイト、2026年8月29日時点で確認
この表で一番大事なのは、決済方法を選んだ時点で、選べる日付が決まってしまうということです。「25日にしたい」と思っても、クレカ積立を選んだ時点でその選択肢は消えます。
積立日と実際に約定する日のズレについては、投資信託の約定日はいつ?15時締切の数え方で解説しています。
「25日が有利」の検証記事はどう読むか
積立日の検証記事は複数あります。たとえばイオン銀行のコラムでは、S&P500に連動する指数で積立日を25日と10日にした場合を比べ、5年で4万2819円、10年で12万6109円の差が出たと報告されています。MSCIコクサイでは、積立20年で最大の日と最小の日の差が約74万円になったという検証もあります(イオン銀行「タマルWeb」の検証記事より)。
数十万円と聞くと、日付選びが重要に思えてきます。ただ、この数字の読み方には注意点があります。
1つ目は、この差が「特定の期間の、特定の指数で」出た結果だということです。集計する期間を1年ずらすと順位は変わります。
2つ目は、勝った日付に因果関係の説明がつかないことです。「月末は給料日後の資金流入で上がりやすい」といった説明も見かけますが、20年先も同じ傾向が続く保証はどこにもありません。
3つ目は、差の大きさが元本に対しては小さいことです。20年間で毎月3万円なら元本は720万円。74万円は目立つ金額ですが、これは「最大の日と最小の日」という両端どうしを比べた幅であって、日付をひとつ選んだときに背負う差ではありません。
このあたりの考え方は、積立の頻度そのものを比べた毎日積立と毎月積立どっちがいい?初心者の選び方とも重なります。

給料日直後にそろえたら、残高を気にしなくなりました
私は最初、積立日を毎月1日に設定していました。区切りがよくて覚えやすい、というだけの理由です。
ところが給料日は25日。1日の時点では、家賃や光熱費の引き落としが終わったあとの残高になっています。月によっては数万円しか残っていない。積立額そのものは小さくても、「今月は足りているだろうか」と月初に口座を見にいく癖がついてしまいました。
積立日を26日に変えてからは、その確認をしなくなりました。給料が入った翌日に引かれるので、残高を意識する前に投資が終わっています。金額を増やしたわけでも銘柄を変えたわけでもないのに、続けやすさだけが変わりました。
生活費との切り分けについては、生活防衛資金はいくら?投資前に残すお金の目安で解説しています。
資金が足りないとどうなるか——設定が止まることもある
ここが積立日の話で一番実害が出る部分です。
買付余力(買付に使える資金)が不足していると、設定した積立の注文は発注されません。その月は買付なしで終わります。さらにSBI証券では、同一の事由で3回連続して発注できなかった場合、その銘柄の積立設定は一時停止になると案内されています(SBI証券公式FAQ・2026年8月29日時点で確認)。
つまり、資金不足を3回見過ごすと、積立が自動で止まります。しかも止まったことに気づくきっかけは、自分で設定画面を見にいくことくらいしかありません。
デメリット側の話も書いておきます。積立日を給料日直後に寄せると、毎月ほぼ同じタイミングで買うことになります。これは1年を通して見れば「月末付近だけで買い続ける」ということでもあり、月内の値動きの偏りをそのまま受け取る形になります。気になる場合は、複数日コースや毎日コースを使って日付を分散させる方法もあります。ただし分散させたぶん、資金を口座に置いておく期間の管理は少し細かくなります。
また、クレカ積立を選んでいる場合は日付を後から自由に動かせません。「給料日に合わせたい」と「ポイントを受け取りたい」が両立しないことがあるので、どちらを優先するかは先に決めておくと迷いません。
積立日を決める前のチェックリスト
- □ 給料日は毎月何日か(会社の規定で前倒しになる月も確認)
- □ 家賃・カード・光熱費など、大きな引き落としが集中する日はいつか
- □ その引き落としが終わったあと、口座に積立額が残っているか
- □ 使う決済方法(証券口座・銀行引落・クレカ)で選べる日付はどれか
- □ 積立設定後、最初の1〜2回はきちんと約定したか確認したか
- □ ボーナス月や大きな出費の月に、資金が不足しないか
繰り返しになりますが、この6項目はどれも値動きの話ではありません。積立日で本当に差がつくのは、こちらの側です。
よくある質問
まとめ——日付より先に、資金の流れを見る
積立日をめぐる話は、「有利な日付を当てる話」に見えて、実際は「毎月きちんと買えるようにする話」でした。
過去データの差は確かに存在します。けれどそれは後から順位づけした結果で、これから選ぶ人が使える情報にはなりにくい。一方で、資金不足による発注失敗は誰にでも起こりますし、3回続けば設定そのものが止まります。止まった積立は、どんな日付を選んでいても増えません。
決め方の順番としては、決済方法を決める、選べる日付を確認する、給料日の直後を選ぶ、最初の数回は約定を確認する。この4つで十分だと考えています。
次の一歩としては、いま使っている(あるいはこれから使う)証券会社の設定画面を開いて、選べる日付の一覧を実際に見てみるところからです。口座をこれから開く方は、申し込む入口によって受け取れる特典が変わることがあるので、SBI証券で新NISAを始める完全ガイドも参考にしてみてください。
最後に、この記事の位置づけについて記載しておきます。