【PR】この記事には広告を含む場合があります
📋 この記事でわかること
- 複利効果の仕組みと「単利」との違いがわかります
- 金融庁シミュレーションで20年後にどれくらい差がつくかがわかります
- 複利を過信しないための注意点と、今日から確認できるチェックリストがわかります
📋 この記事の目次
複利とは?お金が増える基本の仕組み
積立投資の話を読んでいると、必ずといっていいほど「複利の力」という言葉が出てきます。「時間を味方にできる」「雪だるま式に増える」——なんとなく良さそうな響きですが、正直なところ、私は最初その仕組みをうまく説明できませんでした。
そこで今回は、複利効果とは何なのか、単利と比べて何がどう違うのか、そして初心者が誤解しやすいポイントはどこかを、金融庁や証券会社の公式情報を確認しながら整理してみました。
複利のいちばん大事なポイント
複利効果とは、運用で得た利益を元本に組み入れて、その合計に対してさらに利益がつく仕組みのことでした。利益が次の利益を生むため、期間が長くなるほど差が大きくなっていきます。
一方で、複利のシミュレーションは「プラス運用が続くこと」が前提になっている、という点も見えてきました。増える面だけでなく、前提条件まで理解しておくことが大事だと感じました。
複利と単利は20年でどれくらい差がつく?
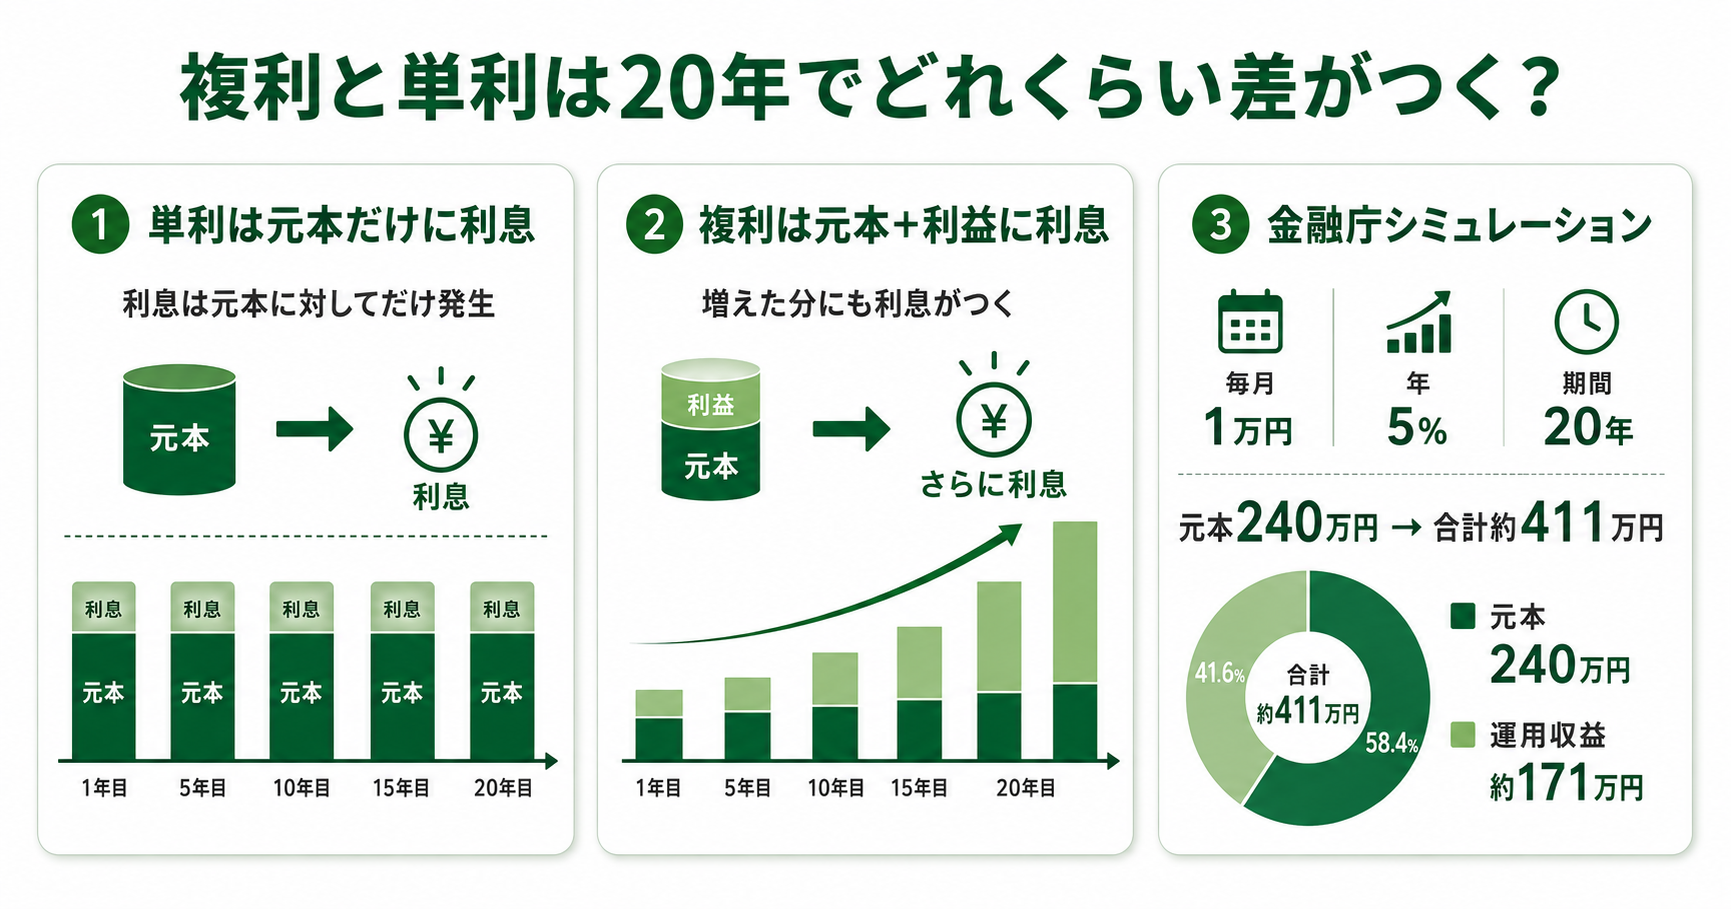
まず言葉の整理からです。単利は、最初の元本に対してだけ利息がつく計算方法です。複利は、利息を元本に組み入れて、「元本+これまでの利益」の合計に対して次の利益がつく計算方法です(松井証券・三菱UFJ銀行の解説より)。
言葉だけだとピンとこないので、数字で見てみます。金融庁の「資産運用シミュレーション」で、毎月1万円を年5%の利回りで20年間積み立てた場合を確認すると、次のようになりました。
| 項目 | 金額 |
|---|---|
| 積み立てた元本(20年分) | 約240万円 |
| 運用で増えた分(運用収益) | 約171万円 |
| 20年後の合計 | 約411万円 |
出典:金融庁「資産運用シミュレーション」・年利5%想定
元本240万円に対して、増えた分が約171万円。これは利益が再び運用に回ることで積み上がっていった結果です。もし利益を毎回受け取ってしまう(=再投資しない)と、この「利益が利益を生む」部分が働きにくくなります。
分配金や利益をそのつど引き出すと、複利の効果は小さくなりやすいという特徴があります。
似た仕組みはドルコスト平均法って何?積立の仕組みを整理してみたでも触れているので、あわせて読むと積立のイメージがつかみやすいと思います。
初心者が迷いやすいポイント
私が調べていて「思っていたのと違った」と感じた点が2つあります。
1つ目は、複利は「一括投資」でも「積立投資」でも働くということです。よく複利の説明で使われる「72の法則」は、一括で預けたお金が2倍になるまでの年数の目安で、72 ÷ 金利(%)で計算します(東証マネ部!より)。ただし毎月コツコツ積み立てる場合はお金を入れるタイミングがずれるため、「126の法則」のほうが目安として近いとされています。
2つ目は、複利は「時間」がないと差が出にくいということです。単利と複利は、期間が短いうちはほとんど差がありません。差が大きく開いてくるのは後半です。だからこそ「なるべく早く始めて長く続ける」ことが重視されているのだと整理できました。
身近な数字で見る複利のメリット
複利のイメージをつかむために、ペルソナで考えてみます。
30代会社員のAさんのケース
Aさんは毎月3万円を年利5%想定で20年間積み立てました。元本は720万円ですが、利益が運用に回り続けた結果、評価額は約1,233万円になる計算です(金融庁シミュレーション・年利5%想定)。差額の約513万円が、複利によって積み上がった部分にあたります。
ここで効いているのが「時間」です。同じ月3万円でも、30代から始めた場合と40代から始めた場合とでは、運用できる期間の長さが変わり、最終的な金額にも差が出やすくなります。
でもシミュレーションで20年後の数字を見て、少額でも時間をかければ利益が利益を生むんだと腑に落ちましたよ。焦らず一緒に続けていきましょう!
複利を活かすうえでは、利益をなるべく引き出さずに運用へ戻し続けられる環境が向いています。コストの考え方は信託報酬って何?低いほど得する理由を整理してみたで整理しているので、複利とセットで確認するとイメージしやすいはずです。
️ 見落としやすい注意点・デメリット
ここが今回いちばん伝えたい部分です。複利効果は「増える」話ばかりが強調されがちですが、前提を外すと誤解につながります。
株式や投資信託は価格が上下する商品で、元本が保証されているわけではありません(松井証券・りそなグループの解説より)。
具体的には、次の3点に気をつけたいと整理しました。
1つ目は、利回りは一定ではないことです。「年5%」はあくまで想定であり、実際は増える年もあれば減る年もあります。シミュレーションの数字は「約束された金額」ではありません。
2つ目は、手数料が複利効果を削ることです。信託報酬などのコストは毎年かかるため、長期になるほど効いてきます。利益にプラスの複利があるように、コストにもマイナスの積み重ねがある、という見方ができます。
3つ目は、途中で利益を引き出すと効果が弱まることです。複利は利益を運用へ戻し続けることで働くため、こまめに現金化すると本来の力が出にくくなります。元本保証との違いは元本保証って何?投資で「お金が減る」仕組みを整理してみたでも整理しています。
複利効果を確認するときのチェックリスト
複利効果を自分ごととして考えるとき、私は次の項目を確認するようにしました。
- □ その利益は「引き出す」のか「運用に戻す」のか決めているか
- □ 想定利回りが「確定ではない」ことを理解しているか
- □ 運用にかかる手数料(信託報酬など)を確認したか
- □ 何年くらい続けられそうか、期間の見通しを持っているか
- □ 減る年があっても続けられる金額に抑えているか
- □ 金融庁のシミュレーションで自分の条件を試してみたか
よくある質問
Q. 複利効果は預金でも受けられますか?
仕組みとしては、利息を元本に組み入れて運用する預金であれば複利は働きます。ただし現在の預金金利は低い水準のため、増える幅は限定的になりやすいとされています。金利水準によって効果の大きさが変わる点は押さえておきたいところです。
Q. 途中で価格が下がったら複利効果はなくなりますか?
なくなるわけではありません。複利は「利益を運用に戻し続ける」仕組みなので、価格が下がっても積立や運用を続けていれば、回復した局面で再び効果が働く可能性があります。ただし前提として元本保証はないため、下落が続くリスクも理解しておく必要があります。
Q. 72の法則はどんなときに使えますか?
一括で預けたお金がおよそ何年で2倍になるかを、ざっくり見積もりたいときの目安です。72 ÷ 金利(%)で計算します。あくまで概算で、積立の場合は「126の法則」のほうが近いとされています。
まとめ:時間を味方にしよう
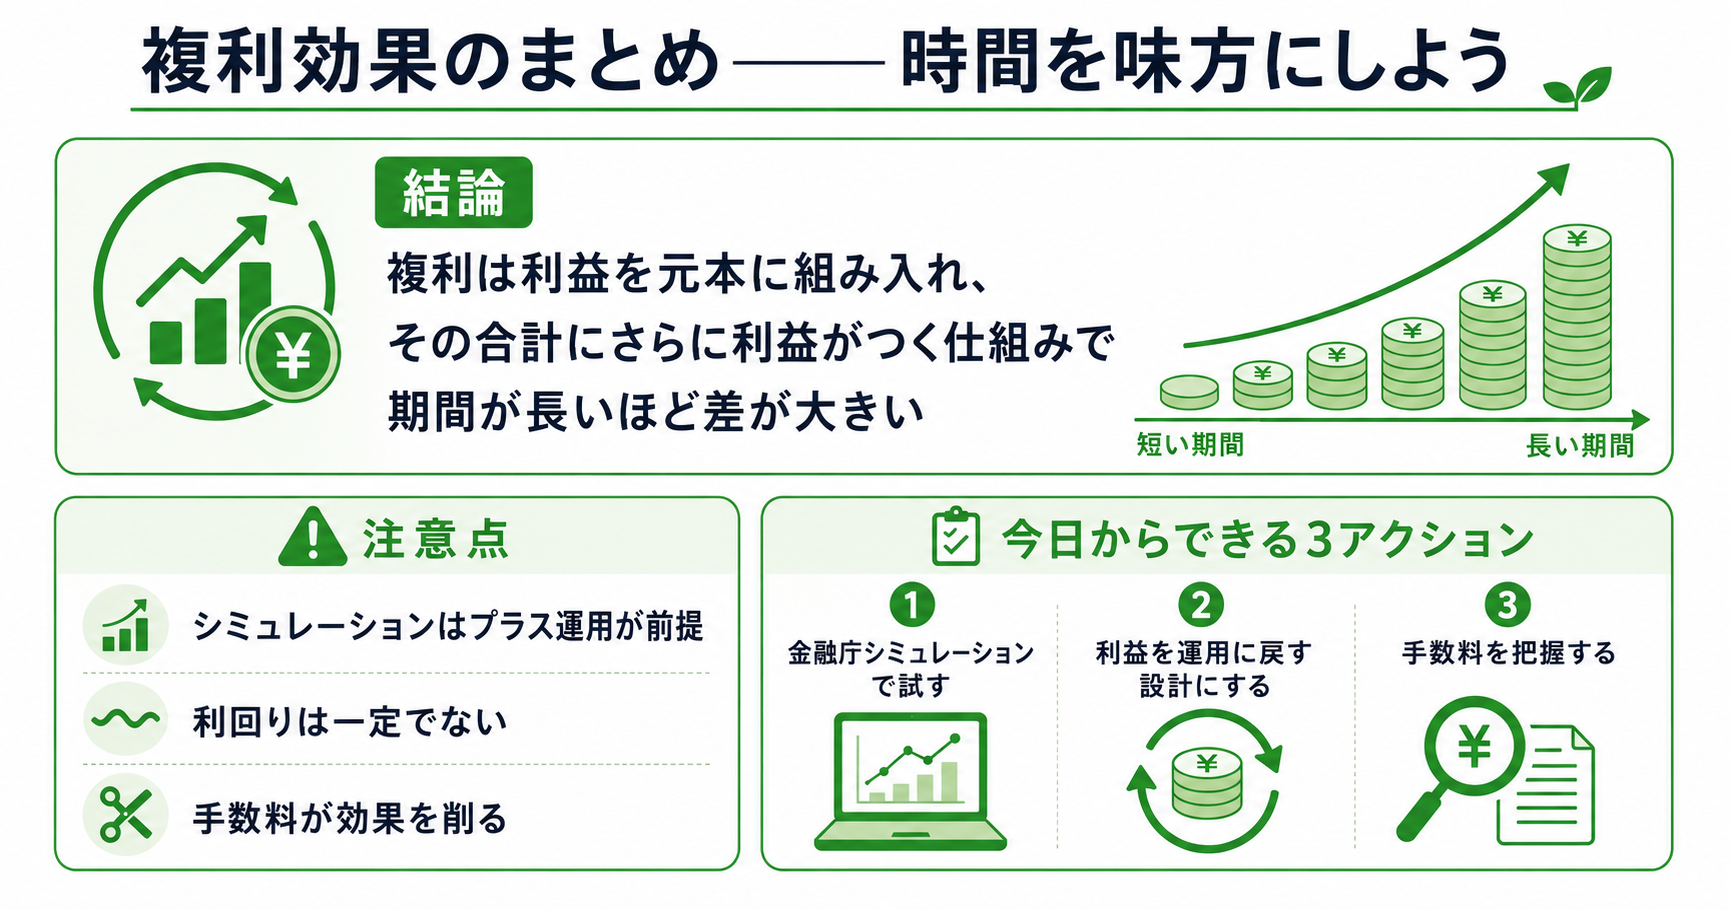
複利効果は「利益を元本に組み入れて、その合計にさらに利益がつく仕組み」で、期間が長いほど差が大きくなっていく——というのが、今回調べて整理できたことでした。
一方で、シミュレーションはプラス運用が前提であり、利回りは一定ではなく、手数料や途中の引き出しが効果を削るという注意点も見えてきました。増える面と前提条件の両方を知っておくことが、複利と上手に付き合う第一歩だと感じます。
今日からできることとしては、①金融庁のシミュレーションで自分の条件を試してみる、②利益を運用に戻す設計になっているか確認する、③かかる手数料を把握しておく、の3つが挙げられます。まずは数字を自分の目で確かめるところから、一緒に少しずつ学んでいきましょう。