【PR】この記事には広告を含む場合があります
この記事でわかること
- 投資信託の乗り換えでかかる3つのコスト
- 新NISAで乗り換えたときの非課税枠の動き
- 乗り換える前に確認したいチェックリスト
この記事の目次
- ▸ 乗り換えたい気持ちと「損したくない」不安のあいだで
- ▸ 乗り換える前に、まず3つのコストを並べて比べる
- ▸ 乗り換え(スイッチング)とは何をすること?
- ▸ 「乗り換え=すぐ得」ではないのが迷うところ
- ▸ 私が乗り換えを考えたときに比べた2つの数字
- ▸ 注意点:頻繁な乗り換えと、NISAの枠の動き
- ▸ 乗り換える前のチェックリスト
- ▸ よくある質問
- ▸ Q. スイッチングの手数料は必ずかかりますか?
- ▸ Q. NISAで乗り換えると、使った枠はすぐ戻りますか?
- ▸ Q. 信託報酬が少し安いだけでも乗り換えるべきですか?
- ▸ Q. 含み損のときに乗り換えてもいいですか?
- ▸ 乗り換えで税金がかかる口座、かからない口座
- ▸ まとめ:3つのコストを並べてから決める
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
乗り換えたい気持ちと「損したくない」不安のあいだで
今持っている投資信託を見て、「もっと手数料の安い商品に替えたほうがいいのかな」と思うことはありませんか。私も一度、信託報酬の高いファンドを持っていることに気づいて、乗り換えを考えたことがあります。
ただ、いざ替えようとすると「売って買い直すとき、余計なお金がかからないの?」という不安が出てきます。この記事では、乗り換え(スイッチング)で見落としやすいコストを3つに整理して、判断の材料にできるようにまとめました。
乗り換える前に、まず3つのコストを並べて比べる
先に大事なところをお伝えします。投資信託の乗り換えそのものは悪いことではありません。ただ、コストを確認せずに動くと、下げたかった手数料以上に出費がかさむことがあります。
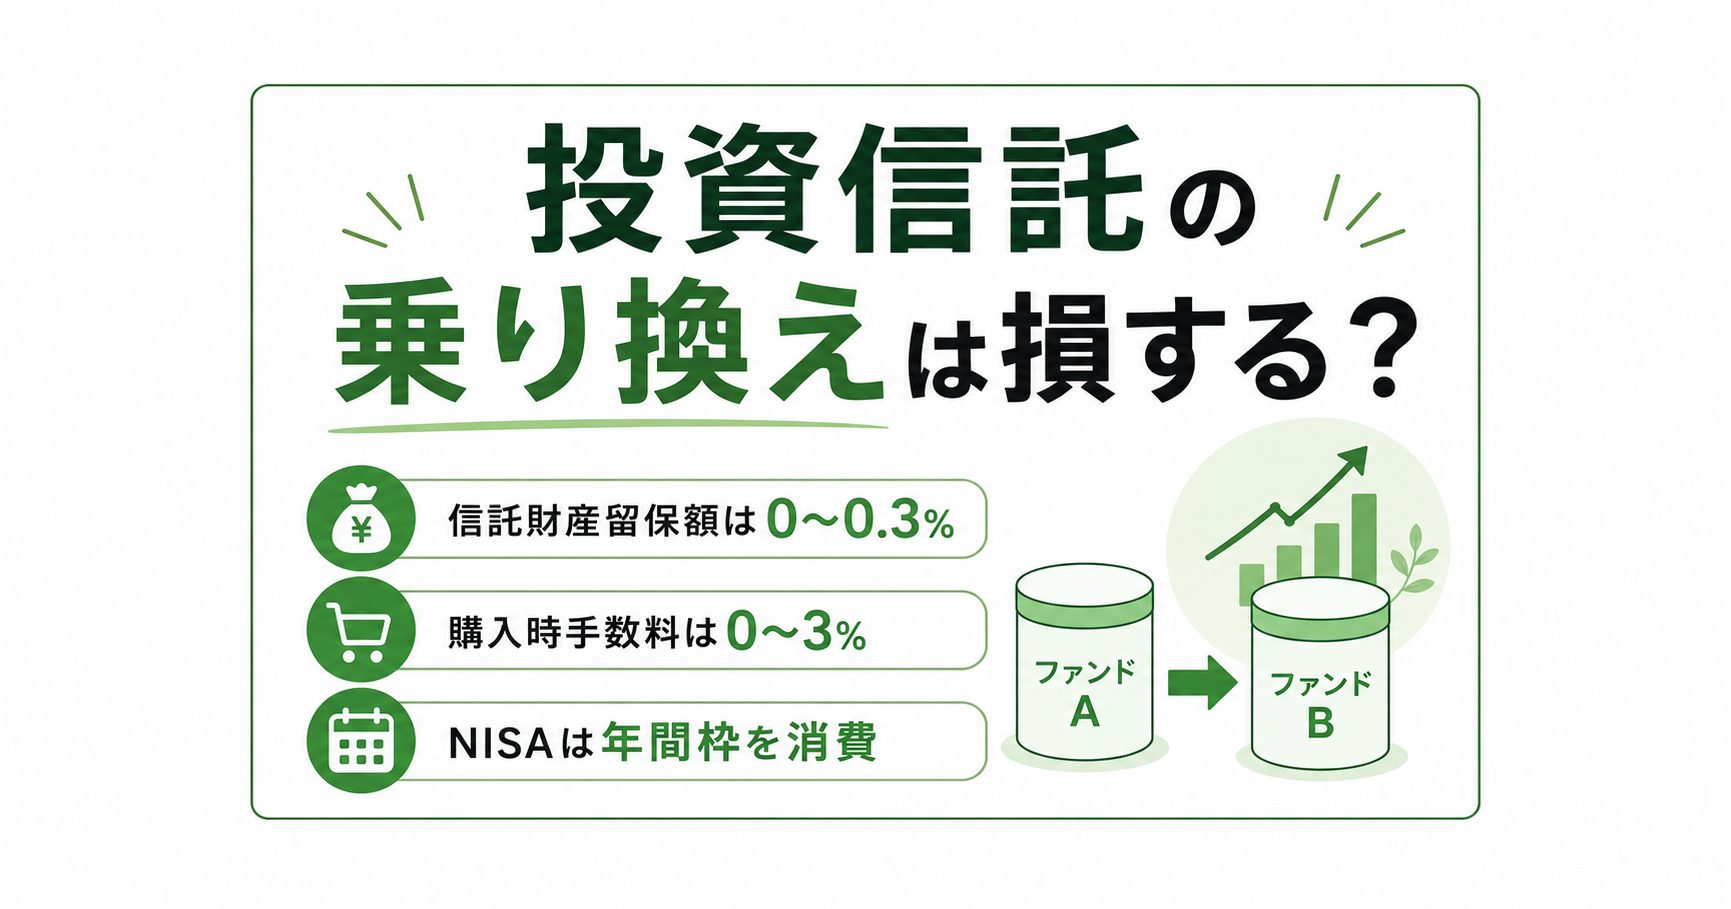
確認したいのは、売るときにかかる「信託財産留保額」、買い直すときにかかる「購入時手数料」、そしてNISAで乗り換える場合の「年間投資枠の消費」の3つです。今の商品と乗り換え先を、この3点で並べて比べるのが最初の一歩になります。
乗り換え(スイッチング)とは何をすること?
乗り換えとは、今持っている投資信託を売り、その代金で別の投資信託を買い直すことです。証券会社によっては、この一連の手続きを「スイッチング」と呼んでまとめて注文できる場合もあります。
やっていることは「売る」と「買う」の組み合わせなので、それぞれの場面でコストが発生する可能性があります。かかりうる費用を表で整理してみます。
| コスト項目 | かかる場面 | 目安・特徴 |
|---|---|---|
| 信託財産留保額 | 売る(解約)とき | 0〜0.3%程度。かからない商品も多い |
| 購入時手数料 | 買い直すとき | 0〜3%程度。ノーロード㼈無料)商品も増加 |
| 年間投資枠の消費 | NISAで買い直すとき | 買った金額分だけその年の枠を使う |
出典:マネックス証券・大和証券の用語集ほか各社公式・2026年8月3日時点で確認
信託財産留保額は、途中で解約する人がファンドに残す「置き土産」のような費用です。かかる商品とかからない商品があります。購入時手数料は、買うときに販売会社へ払う費用で、最近は無料の「ノーロード」商品が増えています。購入時手数料の考え方はノーロードとは?購入時手数料で損しない確認点で解説しています。
乗り換えの操作そのものは、積立設定を先に変えるかどうかで結果が変わります。順番はNISAの投信を乗り換える手順|先に変えるのは積立設定で解説しています。
「乗り換え=すぐ得」ではないのが迷うところ
信託報酬が年0.3%安い商品に替えれば、長い目で見て有利になりそうに感じます。ただ、乗り換えの入り口でまとまった費用がかかると、その差を取り戻すまでに時間がかかることがあります。
もう一つ迷いやすいのが、含み益が出ているときです。課税口座(特定口座など)で売ると、利益に約20%の税金がかかります。乗り換えのつもりでも、税金の分だけ再投資できる金額が減る点は見落としがちです。
どのファンドに移すかで迷ったときは、中身が重なっていないかを先に見ておくと判断しやすくなります。選び方は投資信託の乗り換え先はどう選ぶ?中身の重複に注意で解説しています。
私が乗り換えを考えたときに比べた2つの数字
信託報酬の差を知ったとき、私はすぐ替えようと思いました。でも実際に手を動かしてみると、比べるべき数字は「信託報酬の差」だけではありませんでした。
私が並べたのは、①信託報酬が年に何円変わるか、②乗り換えの入り口でいくらかかるか、の2つです。たとえば100万円を持っていて信託報酬が0.3%下がるなら、年に3,000円ほどの差です。一方、購入時手数料が1%かかると入り口で1万円。単純計算では、差を取り戻すのに3年以上かかることになります。

この計算をしてから、「今すぐ替える必要はないな」と思える商品もあれば、「これは早めに見直そう」と思える商品もありました。
注意点:頻繁な乗り換えと、NISAの枠の動き
乗り換えで気をつけたいのは、コストが一度きりとは限らないことです。値動きを見て何度も乗り換えると、そのたびに信託財産留保額や購入時手数料がかかり、資産が少しずつ目減りすることがあります。
新NISAで乗り換える場合は、枠の動きにも注意が必要です。買い直しにはその年の年間投資枠(つみたて+成長で最大360万円)を使うことになります。売った分の非課税保有限度額は、簿価(買ったときの金額)分が翌年以降に復活しますが、その年のうちには戻りません。売却で枠が戻る仕組みは新NISAは売ると枠が復活する?戻る時期と注意点で解説しています。
なお、その商品を選んだ理由をもう一度確かめたいときは、目論見書のコスト欄が役立ちます。詳しくは目論見書はどこを見る?初心者が確認する4項目で確認できます。
タイミングの考え方については投資信託の乗り換えはいつ?相場より先に見る3点で解説しています。
乗り換えで税金がかかる口座、かからない口座
乗り換えは「売って、買う」という2つの取引です。そのため、その投資信託をどの口座で持っているかによって、手元に残る金額が変わります。
NISA口座の中で持っている分を売った場合、売却益に税金はかかりません。一方、特定口座や一般口座(課税口座)で持っている分を売ると、利益に対して20.315%(所得税15%+復興特別所得税0.315%+住民税5%)がかかります。同じ商品を同じ日に乗り換えても、口座が違えば差が出るということです。
たとえば課税口座で利益が10万円出ている状態で売ると、税金はおよそ2万円です。乗り換え先の信託報酬が年0.1%下がるとして、100万円の残高なら年1,000円の差ですから、税金の2万円を埋めるまでにはかなりの年数がかかる計算になります。数字を並べてみないと見えない部分だと思います。
NISAで売った枠は、その年のうちには戻りません
繰り返しになりますが、NISA口座内で売った場合は税金はかかりません。ただし枠の動きには時間差があります。
1つ目は、非課税保有限度額(生涯で1,800万円)は売った分だけ翌年以降に復活するという点です。
2つ目は、その年の年間投資枠(最大360万円)は売っても戻らないという点です。
3つ目は、復活する金額が売ったときの時価ではなく、買ったときの金額(簿価)で計算されるという点です。100万円で買ったものが150万円になってから売っても、翌年に戻るのは100万円分という考え方です(金融庁「NISAを利用する皆さまへ」を2026年9月20日時点で確認)。
先ほど触れたNISAの枠の動きも、この税金の話とセットで見ておくと、急いで動かす必要があるかどうかを落ち着いて考えやすくなります。
乗り換える前のチェックリスト
- □ 今の商品の信託報酬と、乗り換え先の信託報酬を書き出したか
- □ 売るときに信託財産留保額がかかるか確認したか
- □ 買い直すときに購入時手数料がかかるか確認したか
- □ (課税口座の場合)含み益への税金を計算に入れたか
- □ (NISAの場合)その年の年間投資枠がどれだけ残るか確認したか
- □ 入り口のコストを、信託報酬の差で何年かけて取り戻すか計算したか
- □ 「値動きが不安だから」ではなく、コストや分散という理由で判断しているか
よくある質問
まとめ:3つのコストを並べてから決める
投資信託の乗り換えは、信託報酬を下げたり分散を見直したりする有効な手段です。ただ、入り口でかかる信託財産留保額・購入時手数料、そしてNISAなら年間投資枠の消費という3つのコストを見落とすと、下げたかった費用以上の負担になることがあります。
まずは今の商品と乗り換え先を3つのコストで並べて、「何年で取り戻せるか」を計算してみてください。次の一歩として口座やコストの基本から見直したい方は、SBI証券で新NISAを始める完全ガイドや信託報酬とは?投資信託の隠れコストを整理が参考になります。焦らず一緒に少しずつ学んでいきましょう。