【PR】この記事には広告を含む場合があります
この記事でわかること
- 乗り換え先を見る順番(連動指数 → 実質コスト → 純資産総額)
- 名前が違うのに中身がほぼ同じになる仕組み
- NISA口座で乗り換えるときに先に知っておきたい制約
この記事の目次
今持っている投資信託をやめて、別のファンドに移そうか迷う。その気持ちはよくわかります。私も一度、保有していたファンドの信託報酬が他より高いと気づいて、真剣に乗り換えを考えたことがあります。
ただ、そのとき困ったのは「やめる判断」ではなく「次に何を買うか」のほうでした。乗り換えは、売る判断と買う判断がセットになっています。売る側ばかり考えていると、買う側が雑になります。
いつ乗り換えるかについては投資信託の乗り換えはいつ?相場より先に見る3点で解説しています。この記事では、その先の「乗り換え先の選び方」を扱います。
投資信託の注文から受渡までの全体の流れは、投資信託の買い方・売り方|注文から受渡までの流れにまとめています。
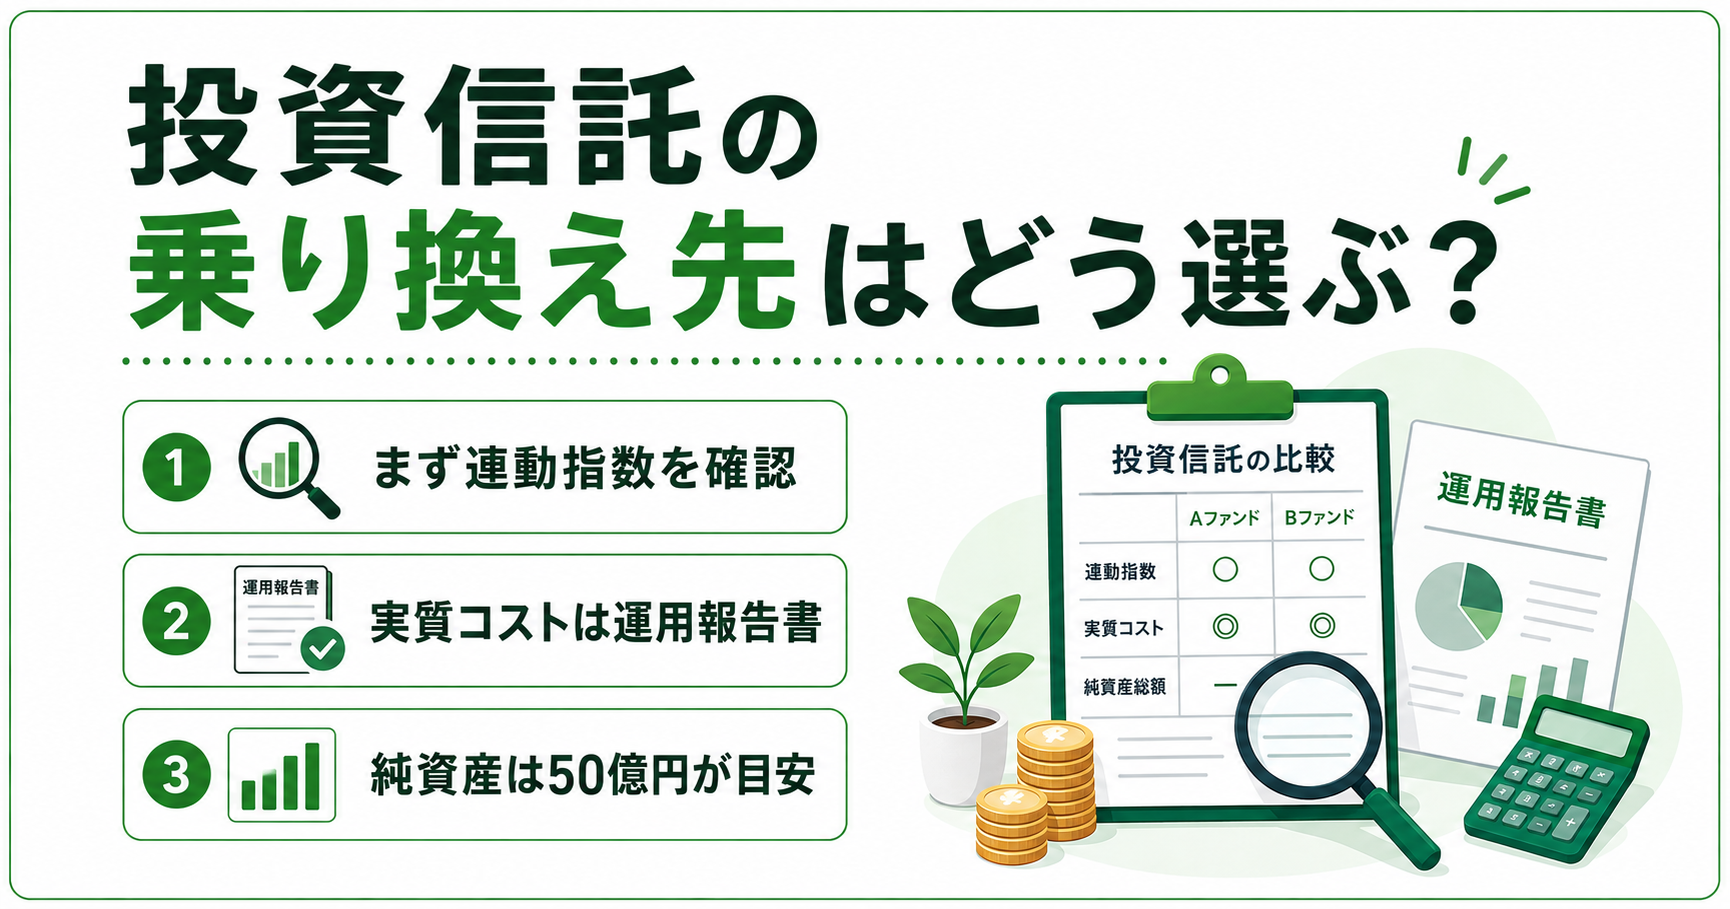
見る順番は指数・コスト・規模
乗り換え先を比べるときに見る場所は、大きく3つです。
1つ目は連動指数(そのファンドがどの株価指数の値動きを追いかけるか)です。
2つ目は実質コスト(保有中に実際に差し引かれる費用の合計)です。
3つ目は純資産総額(そのファンドに集まっているお金の総額)です。
大事なのは順番です。多くの比較記事はコストから入りますが、コストは「中身が同じもの同士」を比べて初めて意味を持ちます。連動指数を先に確認しないと、値動きの性格が違うもの同士をコストだけで比べてしまいます。
3つの確認場所を並べると次のようになります。
| 見るもの | 何がわかるか | どこで確認するか |
|---|---|---|
| 連動指数・投資対象 | 値動きの性格。今のファンドと重複していないか | 交付目論見書(購入前に渡される商品説明書)の「ファンドの目的・特色」 |
| 実質コスト | 保有中に実際に引かれる費用の合計 | 交付運用報告書の費用明細 |
| 純資産総額・資金流入 | 運用が続く規模かどうか | 月次レポート・運用会社サイト |
出典:金融庁および各運用会社の公表資料をもとに作成・2026年8月19日時点で確認
連動指数は名前ではなく中身で見る
投資信託の名前は運用会社が付けた商品名なので、名前が違っても追いかけている指数が同じことがあります。たとえば全世界株式のインデックスファンドは、複数の運用会社から出ていますが、多くはMSCI ACWI(世界の株式市場を広くカバーする代表的な指数)など同系統の指数に連動します。
この場合、2本の値動きはほぼ重なります。乗り換えても資産の中身は変わらず、変わるのはコストの水準だけ、ということになります。
実質コストは信託報酬とは別物
信託報酬は目論見書に書かれた表示上の率で、実質コストは売買委託手数料や監査費用などを含めた実際の負担です。同じファンドでも、この2つには差が出ます。
実質コストは「目論見書」ではなく「交付運用報告書」(決算ごとに運用実績と費用の実額を報告する書類)に載っています(三菱UFJ eスマート証券の解説より・2026年8月19日確認)。調べ方は投資信託の実質コストの調べ方|見るのは2か所で解説しています。
純資産総額は運用が続くかの手がかり
純資産総額が小さいファンドは、繰上償還(運用が途中で終わり、強制的に現金化されること)の可能性が高まります。金融機関の解説では最低50億円程度を目安に挙げる例が多く見られます(千葉銀行の解説より・2026年8月19日確認)。
ただし金額そのものより、資金が増え続けているか減り続けているかのほうが手がかりになります。月次レポートで資金の流入額と流出額を見比べると傾向がつかめます。
つみたて投資枠の商品なら安心とは限らない
つみたて投資枠の対象商品は、金融庁が定めた要件を満たすものだけが届出を経てリスト化されています(金融庁「つみたて投資枠対象商品」2026年8月18日更新分を2026年8月19日に確認)。長期の積立に向く商品に絞られている点は、初心者にとって探しやすい仕組みです。
ただしリストに入っていることと、今の自分に合っていることは別の話です。対象商品の中にも連動指数の違うものが並んでいるので、リスト内から選べば自動的に分散される、というわけではありません。
もうひとつ誤解しやすいのが「乗り換え=改善」という思い込みです。乗り換えの効果はコスト差の分だけで、値動きそのものが良くなるわけではありません。
そのため、乗り換えで削れるコストと、乗り換えで発生する費用を並べて比べる必要があります。かかる費用の内訳は投資信託の乗り換えは損する?確認したい3つのコストで解説しています。
候補に挙げた2本、連動指数が同じでした
私が乗り換えを考えたとき、候補として2本のファンドを並べました。名前も運用会社も違うので、当然中身も違うと思っていました。
交付目論見書を開いて「ファンドの目的・特色」を読んだところ、2本とも同じ系統の全世界株式指数に連動する設計でした。信託報酬の差は年0.03%ほど。50万円を1年持って150円分の差です。
このとき私が気づいたのは、比べる前に「どこを比べているのか」を決めていなかったことでした。値動きが同じもの同士なのに、リターン実績のグラフを見比べて悩んでいたのです。

証券会社によって扱っている商品や積立の設定方法は違うので、口座そのものを見直す選択肢もあります。口座の選び方や申し込みの順番はSBI証券で新NISAを始める完全ガイドで解説しています。入口や順番を間違えると受け取れるはずのポイントを取り逃すことがあるためです。
乗り換え先を選ぶ前に知っておきたい制約
乗り換え先が決まっても、口座の種類によって手続きの意味が変わります。
NISA口座には、保有中の商品を別の商品に振り替える仕組みがありません。いったん売って、あらためて買い直す形になります。売却で空いた非課税枠が再び使えるのは、売却した年の翌年です。
繰り返しになりますが、iDeCoのスイッチングとは仕組みが異なります。この違いはNISAでスイッチングはできる?iDeCoとの違いで解説しています。
特定口座(証券会社が損益計算をしてくれる課税口座)で保有している場合は、売却時に利益が出ていれば課税されます。乗り換え先が優れていても、課税された分だけ元手が減った状態で再スタートすることになります。
純資産総額が大きいファンドを選んでも、繰上償還が絶対に起きないわけではありません。規模は確率を下げる材料であって、保証ではないという点は押さえておきたいところです。
また、実質コストは運用報告書が出たあとの実績値なので、新しく設定されたファンドでは確認できないことがあります。その場合は信託報酬と運用会社の他ファンドの実績から推測するしかなく、判断材料が1つ少ない状態になります。
乗り換え先を決める前のチェックリスト
- □ 候補ファンドの連動指数を交付目論見書で確認した
- □ 今持っているファンドと連動指数が重複していないか確認した
- □ 候補の実質コストを交付運用報告書で確認した
- □ 実質コストの差が年何%か、金額に直して計算した
- □ 純資産総額と資金の増減の傾向を確認した
- □ 売却時に課税される利益があるか確認した
- □ NISA口座の場合、枠が翌年まで戻らないことを理解した
よくある質問
まとめ
乗り換え先を選ぶときは、連動指数で中身の重複を確認し、そのうえで実質コストと純資産総額を比べる。この順番で見ると、判断の材料が絞りやすくなります。
コストの差だけを見て動くと、値動きがほぼ同じファンドに移り替えて、税金と手間だけが残ることがあります。逆に言えば、指数を確認する数分の作業で、その失敗はかなり避けられます。
今日できる一歩は、いま持っているファンドの交付目論見書を開いて、連動指数の名前を1つメモすることです。比較はそこから始まります。
一緒に少しずつ学んでいきましょう。