【PR】この記事には広告を含む場合があります
📋 この記事でわかること
- 投資信託の取り崩しには「定額」と「定率」の2つの方法があり、それぞれ長所と短所がちがうこと
- よく耳にする「4%ルール」がどこから来た数字で、日本にそのまま当てはめてよいのか
- 新NISAで取り崩したあと、非課税枠がいつ・どれだけ戻るのかという仕組み
📋 この記事の目次
積み立てた後のことを、あまり考えていなかった話
投資信託の積み立てについては、これまでこのブログでも何度か整理してきました。ただ、調べているうちに「では、貯まったお金はどうやって使うのだろう」という点をほとんど考えていなかったことに気づきました。
積み立ては「増やす」話ですが、取り崩しは「減らしながら使う」話です。入り口の話ばかりで、出口の話は意外と語られません。そこで今回は、投資信託を取り崩すときの代表的な2つの方法と、その違いを自分なりに調べて整理してみました。
調べてわかったこと——定額と定率、性格が正反対
先に、調べてわかったことを整理しておきます。
取り崩しには大きく「定額取り崩し」と「定率取り崩し」の2つがあります。定額は「毎月◯万円」と金額を固定する方法、定率は「毎年◯%」と割合を固定する方法です(セゾンのくらし大研究・2024年)。
そして、この2つは性格がほぼ正反対でした。定額は受け取る金額が安定する代わりに資産が早く尽きるリスクがあり、定率は資産が長持ちしやすい代わりに受け取る金額が毎年変わります。どちらが「正解」というより、何を優先したいかで選び方が変わる、というのが調べた結論です。
定額取り崩しと定率取り崩しの違い
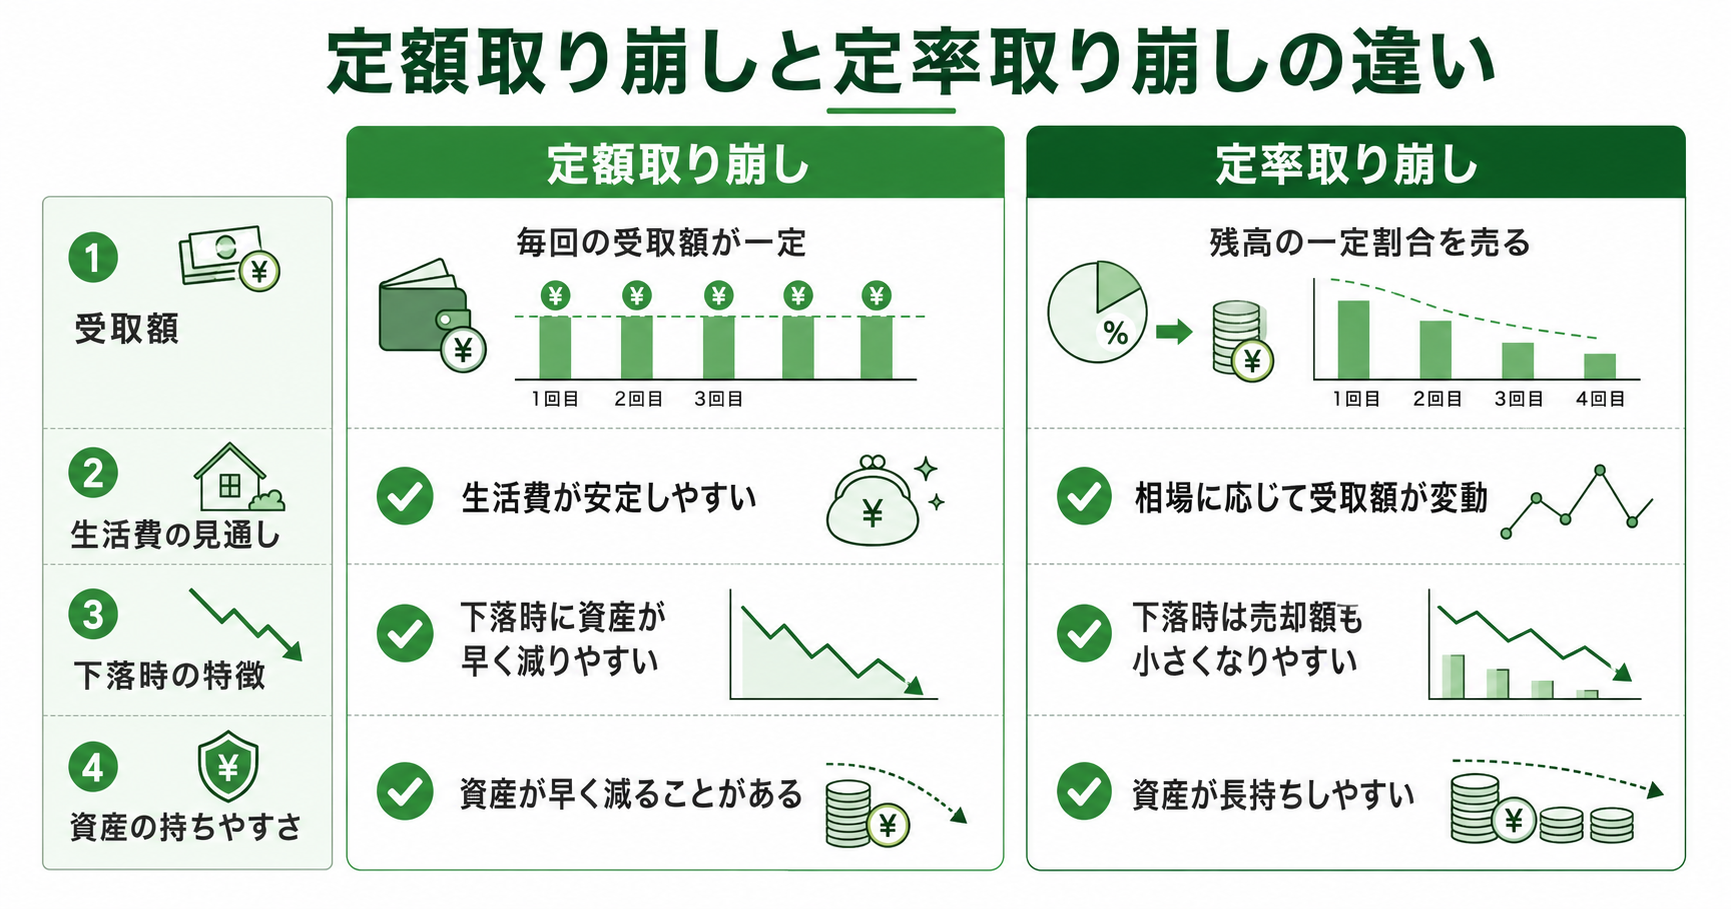
まず、2つの方法の特徴を表で並べてみます。
| 項目 | 定額取り崩し | 定率取り崩し |
|---|---|---|
| 決め方 | 毎月・毎年「◯円」と金額を固定 | 残高の「◯%」と割合を固定 |
| 受取額 | 一定で安定 | 相場に応じて増減 |
| 資産寿命 | 下落局面で縮みやすい | 相対的に長持ちしやすい |
| 向いている人 | 毎月の生活費を安定させたい人 | 資産をできるだけ長く残したい人 |
出典:セゾンのくらし大研究・大和ネクスト銀行・2024年
定額取り崩しの一番のメリットは、受け取る金額がはっきりしていることです。毎月決まった額が入ってくるので、生活費の計画が立てやすくなります。一方で、相場が下がっているときも同じ金額を売るため、そのぶん多くの口数を手放すことになります。値下がり時に口数をたくさん取り崩すと、資産が回復する前に元本が削られていく点には注意が必要です。
定率取り崩しは、そのときの残高に対して一定の割合を売る方法です。相場が下がれば売る金額も自然に小さくなるため、資産が長持ちしやすいとされています。ただし受け取る金額は毎年変わり、残高が減ってくると取り崩せる金額も小さくなっていきます。
🧮 数字のイメージで見てみましょう
たとえば資産2,000万円を取り崩すとします。定額で「年80万円」と決めると、相場が良い年も悪い年も80万円です。定率で「年4%」と決めると、初年度は80万円ですが、残高が1,500万円に減った年は60万円になります。
同じ「初年度80万円」でも、その後の受け取り方がまったく違ってくる、というわけです。
「4%ルール」は便利だけど、そのままは当てはめにくい
取り崩しを調べると、必ず出てくるのが「4%ルール」です。これは「年間支出の25倍の資産があれば、毎年4%を取り崩しても資産が長持ちする」という考え方です(セゾンのくらし大研究・2024年)。
この4%という数字の背景には、アメリカの代表的な株価指数S&P500が戦後およそ75年間で年率約7%上昇し、その間の物価上昇率(インフレ率)が約3%だった、という前提があります。7%から3%を引いた4%なら、資産を目減りさせずに使える、という理屈です。
つまり4%ルールは、取り崩しのペースを考えるときの「ものさし」の一つとして参考になりますが、将来を約束する数字ではありません。相場が想定より低ければ資産は早く減りますし、逆に良ければ長く残ります。あくまで目安として捉えるのがよさそうだと感じました。
新NISAで取り崩すと、非課税枠はどうなる?
新NISAで積み立てた投資信託を取り崩すとき、気になるのが非課税枠の扱いです。ここは仕組みが少しややこしいので、金融庁や証券会社の説明を確認しながら整理しました。
ポイントは2つあります。
1つ目は、売却した分の非課税枠は、翌年以降にまた使えるようになることです。これは「簿価残高方式」と呼ばれ、復活するのは売却した金額ではなく「買ったときの取得価格(簿価)」の分です(金融庁 NISA特設サイト・三菱UFJ銀行FAQ)。
2つ目は、年間の投資枠(合計360万円)は、同じ年のうちには戻らないことです。売って枠が空いても、その年の年間枠が増えるわけではありません。
この仕組みがあるおかげで、教育費や住宅資金でいったん取り崩しても、その後また非課税で投資を再開しやすくなっています。老後に「一部を取り崩しながら、残りは運用を続ける」という使い方とも相性がよいと整理できました。
実際の場面で考えてみましょう
60代のBさんのケース(想定)
Bさんは新NISAで積み立てた資産2,000万円を、65歳から取り崩しながら生活に充てることを考えています。毎月の生活費の不足分をカバーしたいので、まずは受け取り額が安定する定額取り崩しを軸に検討しました。
ただ、相場が大きく下がった年に金額を固定したままだと資産が早く減る心配もあります。そこでBさんは「基本は定額、下落が大きい年は取り崩しを一時的に抑える」といった調整の余地も残しておきたいと考えました。
このように、どちらか一方に決め切らず、状況に応じて組み合わせる考え方もあります。
なお、取り崩しの前提となる「積み立てをどう続けるか」は、複利効果って何?お金が雪だるま式に増える仕組み や ドルコスト平均法とは?積立で差がつく仕組み でも整理しています。制度そのものの使い分けは NISAとiDeCoの違いとは?初心者の選び方 をあわせてどうぞ。
取り崩しを考える前のチェックリスト
いきなり取り崩し方を決める前に、次の点を確認しておくと整理しやすくなります。
- ☐ 何のために・いつ使うお金なのか(老後・教育費・住宅など)を書き出したか
- ☐ 毎月いくらの取り崩しが必要か、生活費から逆算したか
- ☐ 定額と定率、どちらの受け取り方が自分の目的に合うか考えたか
- ☐ 相場が大きく下がった年の取り崩しをどうするか、方針を持っているか
- ☐ 新NISAの非課税枠の復活ルールを理解しているか
- ☐ 取り崩しを始めても、当面使わない分は運用を続ける前提か
- ☐ 売却の手続き方法(自動取り崩しサービスの有無)を証券会社で確認したか
よくある質問
Q. 定額と定率、初心者はどちらから考えればよいですか?
どちらが正解と決まっているわけではありません。毎月の受け取り額を安定させたいなら定額、資産をできるだけ長く残したいなら定率が向いているとされています。まずは「何を優先したいか」から考えると選びやすくなります。
Q. 4%ルールどおりに取り崩せば資産は減りませんか?
必ず減らないとは言えません。4%ルールはアメリカの過去データをもとにした目安で、日本の相場・為替・インフレでは前提が異なります。将来を保証する数字ではないため、あくまで参考のものさしとして捉えるのが安全です。
Q. 新NISAで売ると、その年のうちに枠は戻りますか?
戻りません。売却で空いた非課税枠が再利用できるのは翌年以降で、しかも復活するのは買ったときの取得価格(簿価)の分です。年間の投資枠(360万円)は同じ年のうちには増えない点にも注意しましょう。
まとめ
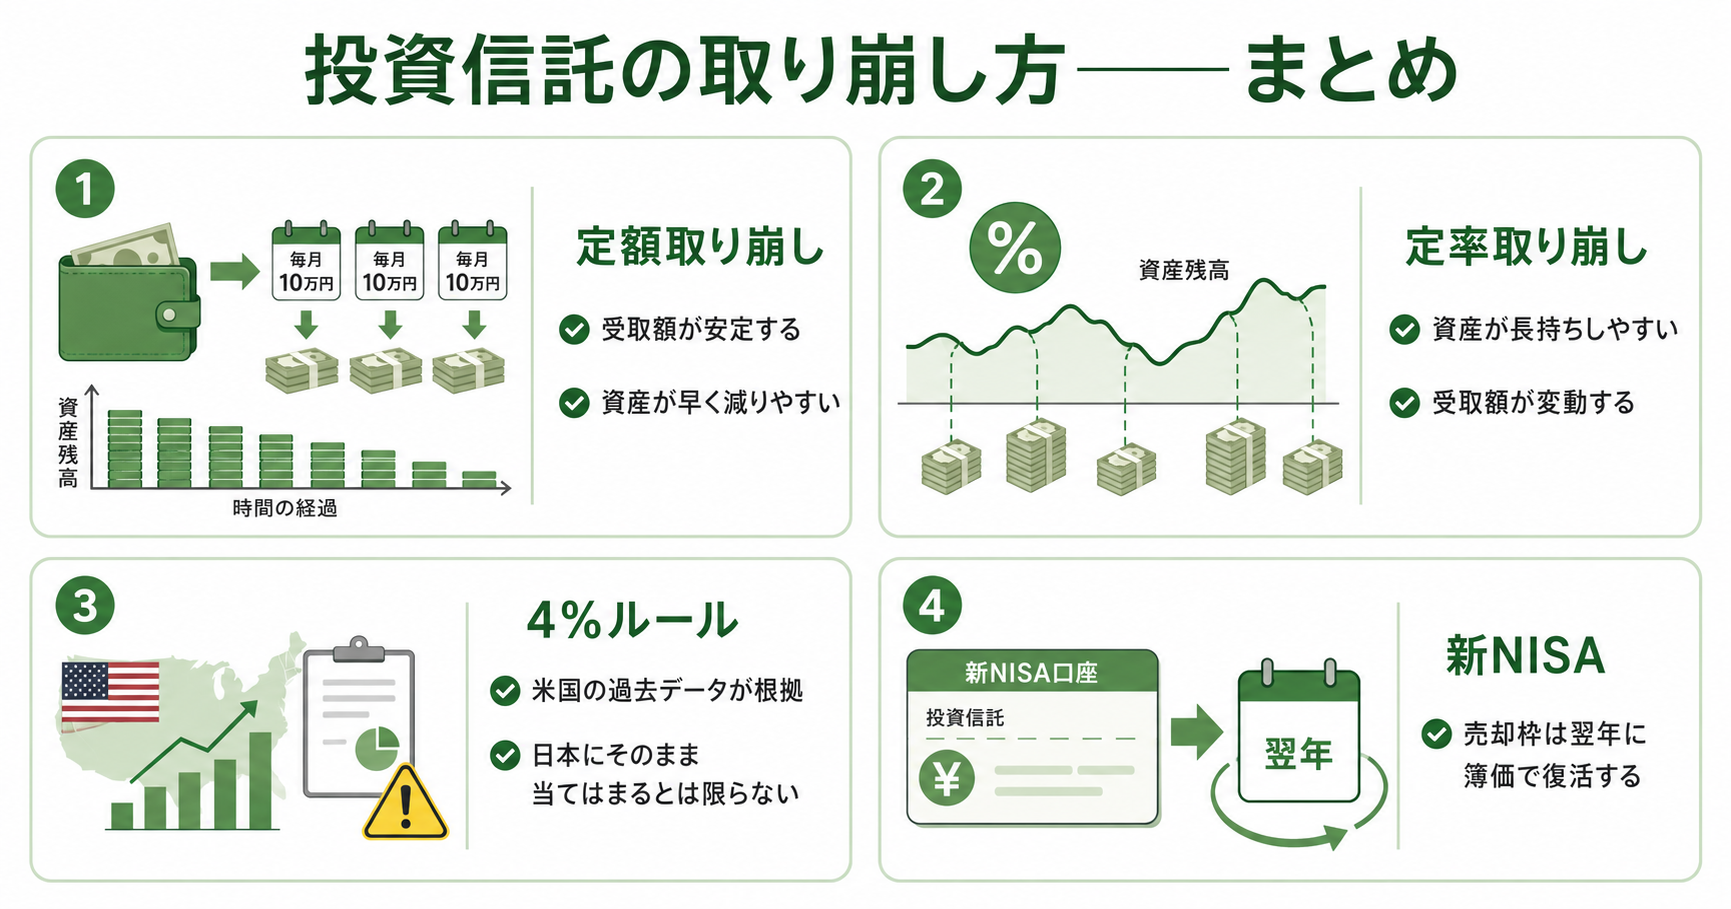
投資信託の取り崩しについて、今回整理できたことをまとめます。
取り崩しには金額を固定する「定額」と割合を固定する「定率」があり、定額は受け取り額が安定するかわりに資産が早く減りやすく、定率は資産が長持ちしやすいかわりに受け取り額が変わります。よく聞く4%ルールはアメリカの過去データが根拠で、日本にそのまま当てはまるとは限らないため、目安として使うのがよさそうです。新NISAでは、売却した分の非課税枠が翌年以降に簿価ベースで復活し、年間枠は同じ年には戻りません。
出口の使い方を知ると、「何のために・いつまでに貯めるか」という入り口の考え方まではっきりしてきます。取り崩しはまだ先の話でも、今の積み立てを続けるうえで一度整理しておく価値はありそうだと感じました。まだわからないことも多いので、これからも一緒に少しずつ学んでいきましょう。