【PR】この記事には広告を含む場合があります
この記事でわかること
- 為替ヘッジあり・なしで変わるのは為替変動の影響の受け方
- ヘッジコストの正体は二国間の短期金利差
- 「円安だからヘッジあり」とは限らない判断の考え方
この記事の目次
投資信託を選んでいると、同じような名前のファンドで「為替ヘッジあり」「為替ヘッジなし」の2種類が並んでいることがあります。私も最初は「円安が続いているんだから、ヘッジありのほうが安全なのでは?」となんとなく思っていました。
でも実際に中身を見比べてみると、そう単純ではありませんでした。この記事では、あり・なしで何が変わるのか、そして初心者が選ぶときにどこを見ればいいのかを、公式情報をもとに整理していきます。
選ぶ前に押さえたい判断軸は2つ
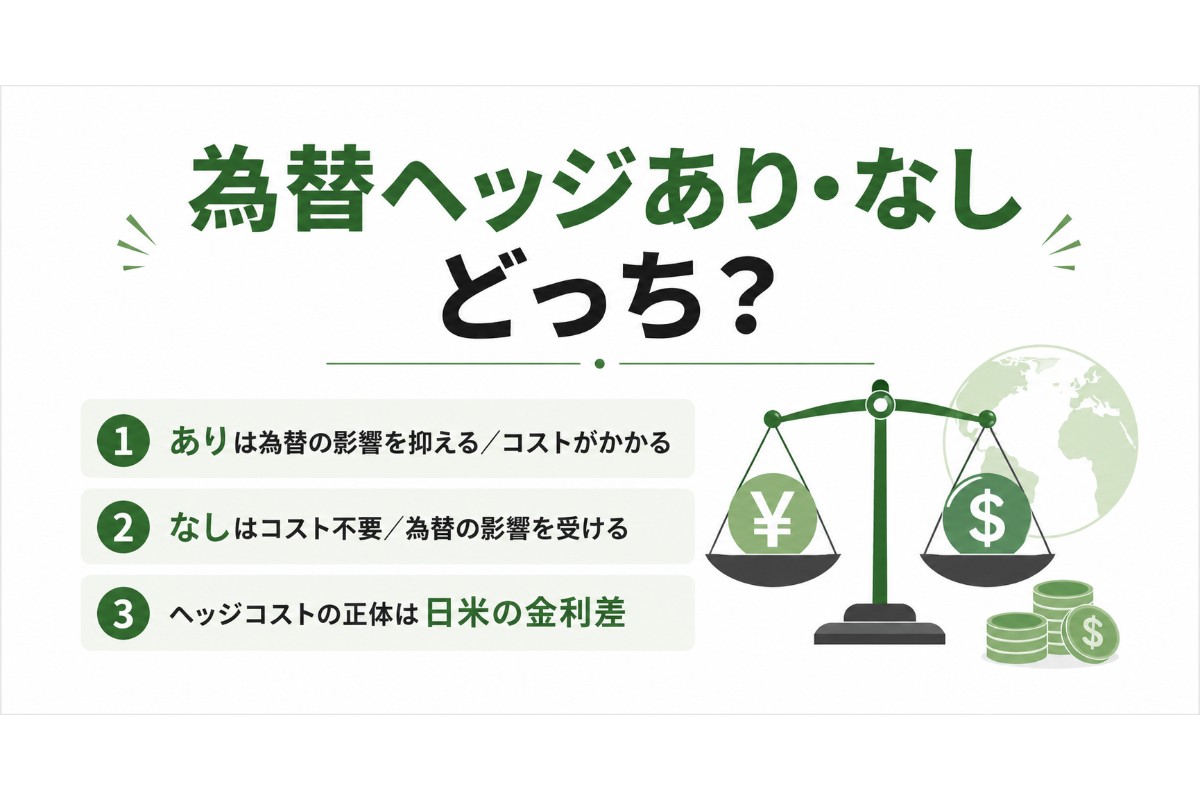
先に大きな結論から書くと、為替ヘッジのあり・なしを分ける判断軸は「為替の変動をどれだけ避けたいか」と「そのために払うコストを受け入れられるか」の2つです。
為替ヘッジありは為替の影響を抑えられる代わりにコストがかかります。為替ヘッジなしはコストがかからない代わりに、円高になると値下がりの要因になります。どちらが正解というものではなく、自分が何を重視するかで選び方が変わってくる、というのがまず押さえておきたい点です。
為替ヘッジありとなしは何が違うのか
為替ヘッジとは、将来の為替レートをあらかじめ予約する取引を使って、為替変動の影響を抑える仕組みのことです。外国の株式や債券に投資する投資信託は、円で買っていても中身は外貨建てなので、為替が動くと基準価額(投資信託の値段のことです)も動きます。
「為替ヘッジあり」はこの為替の動きを抑えるようにしているタイプ、「為替ヘッジなし」は為替の動きがそのまま反映されるタイプです。言いかえると、あり・なしで変わるのは、値動きが為替相場の影響を受けているかどうかです。
| 項目 | 為替ヘッジあり | 為替ヘッジなし |
|---|---|---|
| 為替変動の影響 | 抑えられる | そのまま受ける |
| ヘッジコスト | かかる | かからない |
| 円安のとき | 値上がり分を受け取りにくい | 値上がり要因になる |
| 円高のとき | 値下がりを抑えやすい | 値下がり要因になる |
出典:投資信託協会ほか各社の用語説明をもとに作成・2026年8月時点
表のとおり、あり・なしは「為替でプラスにもマイナスにもなる可能性」を残すか、抑えるかの違いだと考えると整理しやすいです。

このあたりは基準価額そのものの仕組みとあわせて理解すると、より腑に落ちやすいと思います。基準価額の意味については投資信託の基準価額は安い方がお得?高い方がいい?で解説しています。
「円安だからヘッジあり」とは限らない
初心者がいちばん迷いやすいのが、「今は円安だから為替ヘッジありのほうがいい」という考え方です。私も同じように考えていた時期がありました。
ただ、為替ヘッジありは円安による値上がり分を受け取りにくいタイプです。つまり円安が進む局面では、ヘッジなしのほうが為替のプラスを取り込める場面もあります。逆に円高に振れると、ヘッジありのほうが値下がりを抑えやすくなります。
先の動きを正確に当てるのは誰にとっても難しいものです。だからこそ、「為替でどうなるか」よりも「自分は為替の値動きに一喜一憂したいか、したくないか」で考えるほうが、初心者にとっては判断しやすいと私は感じています。
私が2本のファンドを見比べて気づいたこと
以前、同じ指数に連動する投資信託で、ヘッジあり・なしの2本を並べて目論見書を見比べたことがあります。基本的な投資対象はほぼ同じなのに、値動きのグラフの形がずいぶん違っていて驚きました。
ヘッジなしのほうは為替が動いた時期に大きく上下していて、ヘッジありのほうはその揺れが小さくなっていました。値動きの安定という意味ではヘッジありに魅力を感じましたが、そこで気になったのがコストです。目論見書には為替ヘッジのコストがかかる旨が書かれていて、この差は長く持つほど効いてくるのだろうな、と実感しました。
見落としやすいヘッジコストの正体
為替ヘッジありを選ぶうえで、いちばん見落としやすいのがヘッジコストです。これは為替の予約取引にかかる費用で、信託財産から差し引かれるため、その分だけ運用成績に影響します。
そして重要なのが、ヘッジコストの大部分は「二国間の短期金利差」で決まるという点です。投資先の国の短期金利が日本より高いほど、ヘッジコストは高くなります。逆に日本の金利のほうが高ければ、費用ではなく収益(ヘッジプレミアム)になることもあります。
現在は米国の政策金利がおおむね3%台後半、日本が1%程度で、金利差がなお大きい状況です(2026年8月9日時点で各社の公表情報を確認)。この状態では、米国資産に対する為替ヘッジのコストは相応に大きくなりやすい、という点は知っておきたいところです。
もう一つの注意点は、為替ヘッジありは円安による値上がり分を受け取りにくいことです。為替の下振れを抑える代わりに上振れも抑えるため、円安が長く続くと、ヘッジなしとの差が開くこともあります。
コスト全般を見比べる考え方は投資信託の乗り換えは損する?確認したい3つのコストでも整理しています。あわせて読むと、コストが運用成績に効いてくる感覚がつかみやすいと思います。
選ぶ前に確認したいチェックリスト
- □ そのファンドに「為替ヘッジあり」「なし」の両方があるかを確認した
- □ 目論見書で為替ヘッジの有無とコストの説明を読んだ
- □ 自分は為替の値動きを避けたいのか、許容できるのかを考えた
- □ 投資先の国と日本の金利差の大きさをざっくり把握した
- □ 円安・円高どちらでも値動きの理由を説明できるか確認した
- □ コスト(信託報酬とヘッジコスト)を長期目線で見比べた
よくある質問
まとめ
為替ヘッジのあり・なしは、「為替の変動を避けたいか」と「そのためのコストを受け入れられるか」で考えると選びやすくなります。ありは値動きを抑えられる代わりにコストがかかり、円安メリットは取りにくい。なしはコストがかからない代わりに為替の影響をそのまま受ける、という関係です。
大事なのは、どちらが得かを当てにいくことではなく、自分がどちらの値動きなら納得して続けられるかを考えることだと思います。次の一歩として、気になるファンドの目論見書で為替ヘッジの記載を実際に見てみると、違いがぐっと具体的になります。口座や制度の基本から整理したい方はSBI証券で新NISAを始める完全ガイドも参考にしてみてください。焦らず、一緒に少しずつ学んでいきましょう。