【PR】この記事には広告を含む場合があります
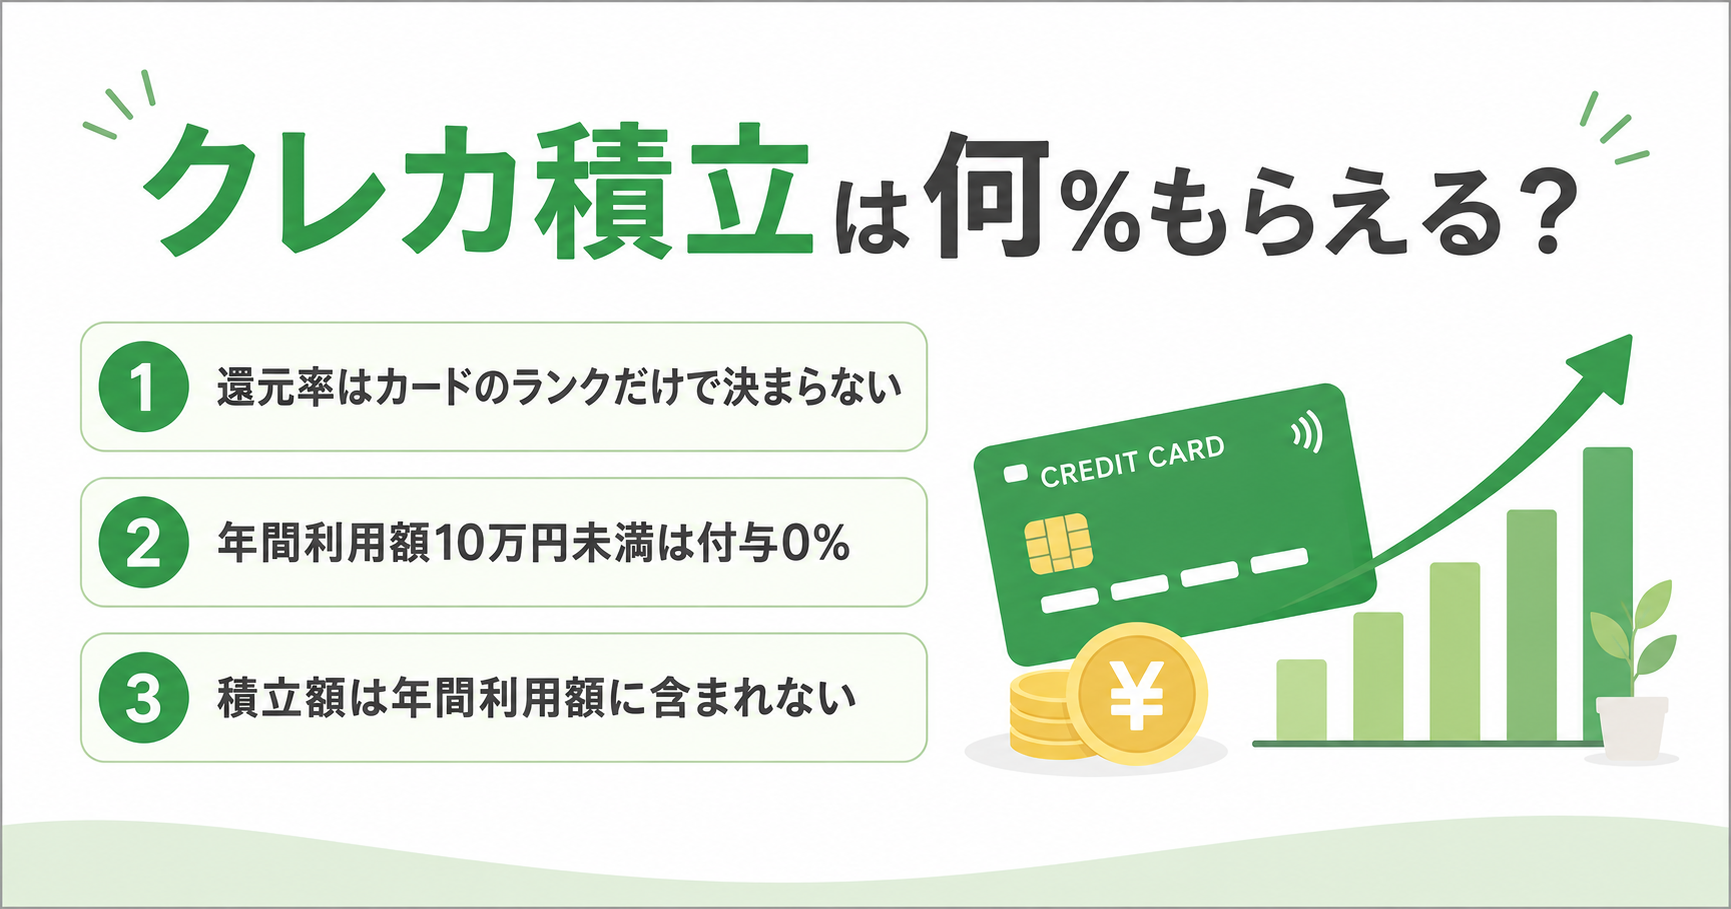
- クレカ積立の付与率を決める3つの条件
- 還元が0%になってしまうケース
- 積立の上限額とつみたて投資枠の関係
この記事の目次
証券会社のページを開くと、「クレカ積立で最大◯%還元」という大きな文字が目に入ります。積立をするだけでポイントがもらえるなら使わない手はない、と思って申し込みページまで進んだのですが、細かい条件を読んでいくうちに手が止まりました。
私が持っているカードだと、何%になるのでしょうか。
調べてみると、この「最大◯%」は多くの人に当てはまる数字ではありませんでした。付与率はカードの種類だけで決まるわけではなく、複数の条件の組み合わせで変わります。
還元率を決めているのは3つの条件
クレカ積立の付与率は、次の3つで決まります。
1つ目は、カードのランクです。一般カードかゴールドかプラチナかで、そもそもの上限が違います。
2つ目は、前年のカード利用額です。ここが見落とされやすい部分で、日常の買い物でどれだけカードを使ったかによって、同じカードでも付与率が変わります。
3つ目は、買う投資信託のコスト水準です。これは楽天証券の楽天カード決済に当てはまる条件で、ファンドによって付与率が2段階に分かれます。
積立できる金額の上限は月10万円
まず金額の枠から確認します。クレカ積立の月間上限は10万円です。これは2024年3月の内閣府令改正を受けて、各社が5万円から引き上げたものです(楽天証券お知らせ・2026年9月5日時点で公式サイトを確認)。
この10万円という数字は、新NISAのつみたて投資枠と相性のいい金額です。つみたて投資枠は年間120万円なので、12か月で割ると月10万円。ちょうど枠を使い切れる計算になります。
楽天証券の場合は、楽天カード決済の月10万円に加えて、楽天キャッシュ(電子マネー)決済で月5万円まで積み立てられます。合わせて月15万円までがキャッシュレスで積立可能です。

金額の枠が分かったところで、肝心の付与率を見ていきます。
前年のカード利用額で付与率が変わる
SBI証券と三井住友カードの組み合わせでは、カード入会2年目以降の付与率が「前年のカード利用金額」に応じて決まります。
| カードの種類 | 年間利用額10万円未満 | 10万円以上〜100万円未満 | 100万円以上 |
|---|---|---|---|
| 三井住友カード(NL) | 付与なし | 0.5% | 0.5% |
| ゴールド(NL) | 付与なし | 0.75% | 1.0% |
出典:三井住友カード公式「三井住友カードつみたて投資」条件ページ・2026年9月5日時点で確認
表を見て驚いたのが、一番左の列です。年間のカード利用額が10万円に届かないと、付与率が0% になります。積立はできますが、ポイントは付きません。
年会費無料のカードを作って、クレカ積立だけに使うつもりだった人にとっては、ここが落とし穴になります。
積立額そのものは利用額に数えられない
さらに注意したいのが集計方法です。三井住友カード公式では、クレカ積立の金額は年間カード利用金額の集計対象にならないと案内されています(2026年9月5日時点で公式サイトを確認)。
つまり、月10万円のクレカ積立を1年間続けて120万円をカードで決済しても、その120万円は「年間利用額」としてカウントされないということです。
繰り返しになりますが、ここが「付与率が0%になる」パターンの正体です。積立だけのためにカードを新規で作ると、条件を満たせないまま1年が過ぎることがあります。
なお、カード入会初年度は前年の実績がないため、一定の付与率が適用されるという案内になっています。初年度と2年目で条件が変わる点も、公式ページで確認しておきたいところです。
楽天カードは買うファンドで付与率が2段階に分かれる
楽天証券の楽天カード決済には、三井住友カードとは違う条件があります。買う投資信託の「代行手数料」の水準で、付与率が変わる仕組みです。
代行手数料とは、信託報酬のうち販売会社(証券会社)が受け取る部分のことです。信託報酬全体の内訳のひとつと考えると分かりやすいと思います。
| 買うファンドの代行手数料 | 楽天カード(一般)の付与率 |
|---|---|
| 年率0.4%(税込)以上 | 1.0% |
| 年率0.4%(税込)未満 | 0.5% |
出典:楽天証券公式「楽天カードクレジット決済のポイント還元率」・2026年9月5日時点で確認
ここで注意したいのが、初心者が候補に挙げやすい低コストのインデックスファンドは、代行手数料が0.4%を下回るものが多いという点です。つまり、コストの安いファンドを選ぶほど、クレカ積立の付与率は低い側になります。
楽天キャッシュ決済の付与率は一律0.5%で、カードのランクによる変動はないと案内されています。
信託報酬0.1%の差は、ポイント0.5%の差より長く効きました
私が最初に電卓を叩いたとき、ポイントの差ばかり見ていました。付与率が0.5%と1.0%なら、月5万円の積立で年間3,000円の差です。これは小さくない、と思ったのです。
ただ、その後に信託報酬の側を計算してみて、見え方が変わりました。ポイントは積み立てた「その月の金額」にかかりますが、信託報酬は積み上がった「残高全体」に毎年かかります。
残高が300万円まで育った年に、信託報酬が0.1%違うと年3,000円の差です。そして残高は年々増えていきます。ポイントの差は積立額に比例して頭打ちになる一方で、コストの差は残高に比例して膨らんでいく、という構造でした。
信託報酬の考え方は信託報酬とは?投資信託の隠れコストを整理で解説しています。目論見書に載らない費用まで含めた実際のコストは投資信託の実質コストの調べ方|見るのは2か所で確認方法をまとめました。
注意点とデメリット
ポイント還元は確実にプラスになる要素ですが、判断の順番を間違えると損をしやすい部分でもあります。
ポイントを基準に商品を選ぶと本末転倒になりやすい
前の章で見たとおり、付与率の差より信託報酬の差のほうが、長期では効き方が大きくなる場面があります。付与率が高いファンドを選んだ結果、コストの高いファンドを長期で持ち続けることになっては、意図した結果になりません。商品を先に決めて、その上で決済方法を選ぶ順番が考えやすいと思います。
付与率の条件は改定されることがある
クレカ積立の付与率や上限は、過去に何度か改定されています。今の条件が来年も同じとは限りません。申し込み時点の条件だけで長期の損得を計算しきるのは難しい、という前提で見たほうがよさそうです。
年会費を払ってまで上位カードにする判断は別途必要
ゴールドカードで付与率を上げるには年会費がかかる場合があります。年会費と、増えるポイントの金額を並べて比べないと、どちらが有利かは判断できません。
カードの締切日を過ぎると翌月分になる
積立設定には毎月の締切日があり、これを過ぎると設定が反映されるのは翌月の買付分からになります。設定日と買付日の関係は積立日は何日がいい?差の正体と決め方でも触れています。
申し込む前に確認したい6項目
- □ 自分のカードのランクで、上限の付与率は何%か
- □ 前年のカード利用額は、条件のラインを超えているか
- □ クレカ積立の金額が年間利用額に含まれるかどうかを公式で確認したか
- □ 買う予定のファンドの信託報酬・実質コストを確認したか(楽天は代行手数料も)
- □ 年会費がかかるカードなら、年会費と増えるポイントを比べたか
- □ 積立設定の締切日と、初回の買付日を確認したか
よくある質問
まとめ
クレカ積立の付与率は、カードのランク・前年のカード利用額・買うファンドのコスト水準という3つの条件で決まります。「最大◯%」という表示は上限値であって、自分に適用される数字とは限りません。
とくに、クレカ積立の金額は年間カード利用額に含まれません。この点は、条件を満たしているつもりで満たしていない状態を生みやすい部分でした。
次の一歩としては、使う予定のカードの公式ページで「自分の区分の付与率」を1つの数字として確認しておくと、比較がしやすくなります。証券会社ごとの違いはSBI証券と楽天証券どっち?新NISAで後悔しない選び方で比べています。口座開設からクレカ積立の設定までの流れはSBI証券で新NISAを始める完全ガイドにまとめています。申し込む入口や順番によって受け取れる特典が変わるため、始める前に確認しておくと差が出る部分です。
一緒に少しずつ学んでいきましょう。