【PR】この記事には広告を含む場合があります
この記事でわかること
- 普通分配金と元本払戻金(特別分配金)の違い
- 税金が引かれない分配金が発生する仕組み
- 自分の分配金の内訳を確認する場所
この記事の目次
分配金は入っているのに、資産が増えていない
分配金の通知が届いたので明細を開いてみると、税金が引かれていない。得をした気分になったのに、口座の評価額を見ると前の月とほとんど変わっていない。分配金の話でつまずく人の多くが、ここで手が止まります。
私も最初は「税金がかからない分配金なんてあるのか」と単純に喜びました。調べてみると、それは利益ではなく、自分が出したお金が戻ってきただけというケースでした。
税金が引かれない分配金は、利益ではなく元本の払い戻し
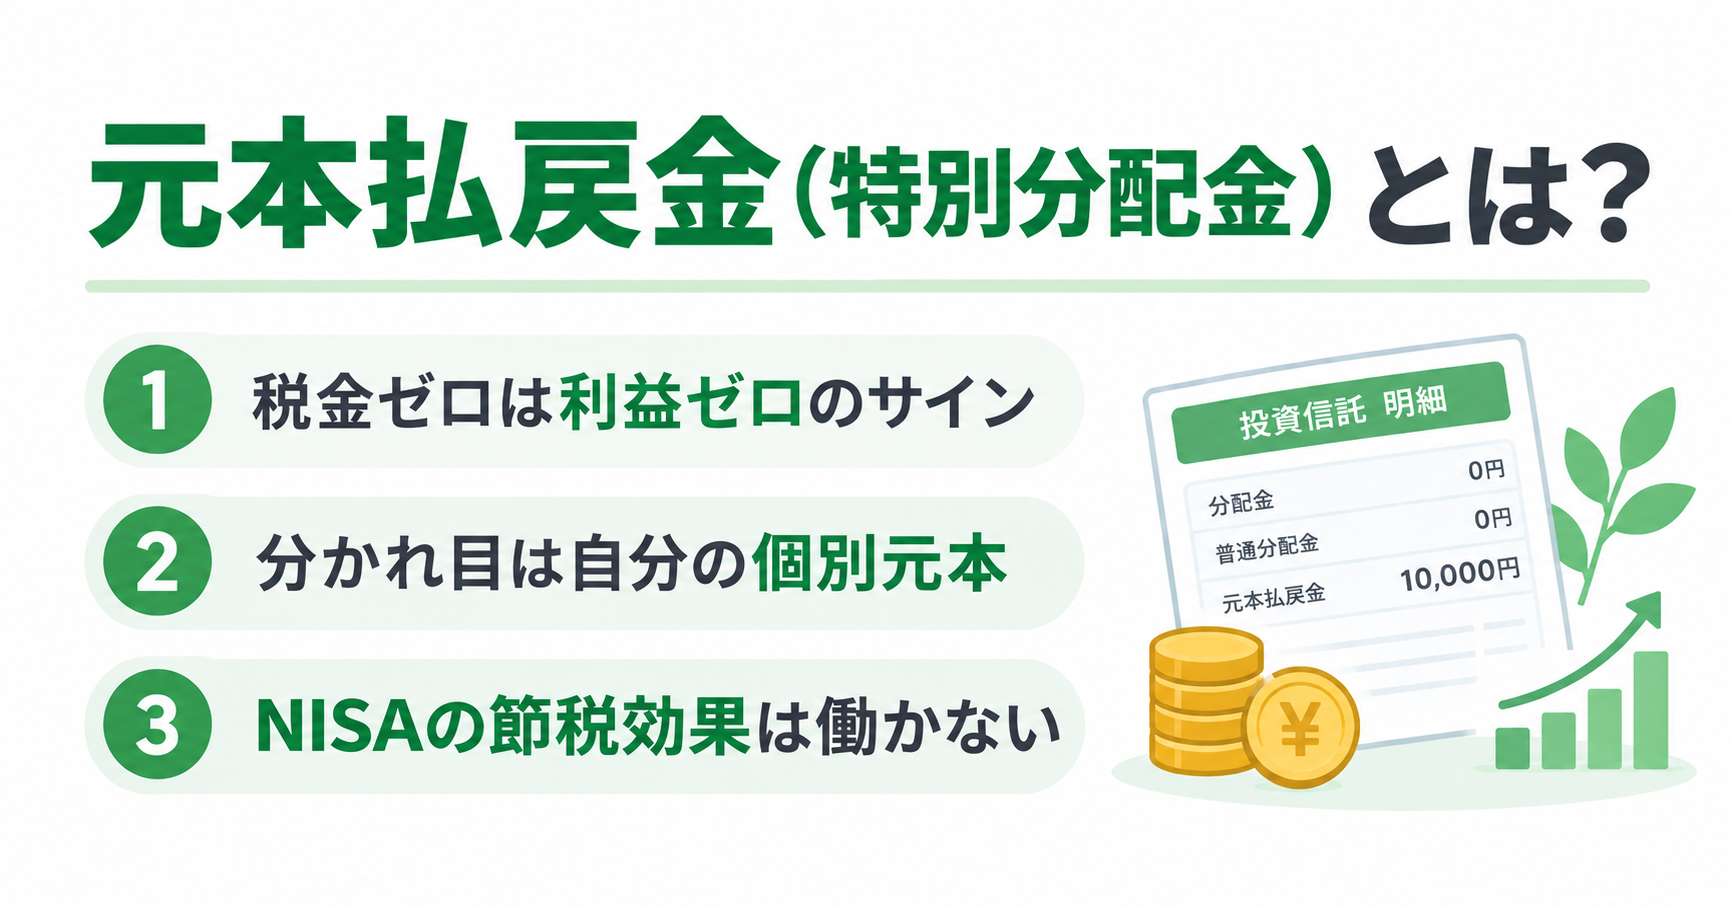
投資信託の分配金は2種類に分かれます。運用で増えた分から払われる「普通分配金」と、投資した元本の一部が戻ってくる「元本払戻金(特別分配金)」です。
前者は利益なので課税されます。後者は自分のお金が戻ってきただけなので、利益ではなく、課税もされません。税金が引かれていないのは優遇されているからではなく、そもそも増えていないから、という理屈です。
普通分配金と元本払戻金は「個別元本」で分かれる
どちらになるかは、投資家ごとに決まる「個別元本」という数字で判定されます。証券会社が自動で計算するため、自分で計算する必要はありませんが、仕組みを知っておくと明細の見え方が変わります。
個別元本とは、自分がその投資信託を買った値段
個別元本は、あなたがその投資信託を買ったときの基準価額(複数回買っている場合は平均された値)です。同じファンドを持っていても、買った時期が違えば個別元本は人によって違います。
判定のルールはシンプルです。分配金を出したあとの基準価額が個別元本以上なら、その分配金は全額が普通分配金になります。個別元本を下回った場合、下回った部分が元本払戻金として扱われます。
数字で見ると分かれ目が見える
個別元本が10,000円のケースで考えます。
1つ目は、分配前の基準価額が11,000円で分配金が1,000円のパターン。分配後は10,000円で個別元本と同じなので、1,000円は全額が普通分配金です。
2つ目は、分配前が10,300円で分配金が1,000円のパターン。分配後は9,300円となり個別元本を700円下回るため、700円が元本払戻金、残りの300円が普通分配金になります。
このとき個別元本は、払い戻された700円分だけ下がって9,300円になります。次回以降の判定は、この新しい個別元本を基準に行われます。
| 項目 | 普通分配金 | 元本払戻金(特別分配金) |
|---|---|---|
| 性格 | 運用で増えた分の払い出し | 自分が出した元本の払い戻し |
| 課税 | 課税対象(特定口座で20.315%) | 非課税 |
| 個別元本 | 変わらない | 受け取った分だけ下がる |
| NISAの節税メリット | あり | なし(もともと非課税のため) |
| NISAの非課税保有限度額(総枠) | 変わらない | 払戻分だけ空く(翌年以降に利用可) |
出典:三菱UFJアセットマネジメント・日本証券業協会「投資の時間」/2026年9月7日時点で公式サイトを確認

同じ日に同じファンドから同じ分配金が出ても、高い値段で買った人は全額が元本払戻金、安い値段で買った人は全額が普通分配金、ということが普通に起こります。分配金の性格は、ファンドではなく持ち主ごとに決まる、と考えると分かりやすいと思います。
「非課税」という言葉が誤解を生みやすい
初心者がつまずきやすいのは、非課税という言葉の意味が、NISAの非課税と元本払戻金の非課税でまったく違うところです。
NISAの非課税は「本来かかる税金がかからない」という優遇です。一方、元本払戻金の非課税は「そもそも課税対象になる利益が発生していない」という状態を指します。同じ言葉でも、中身は正反対に近いものです。
繰り返しになりますが、判定は個別元本との比較で機械的に行われます。ファンドの良し悪しを直接示すものではないため、1回だけ元本払戻金が出たことをもって「悪いファンドだった」と決めつける必要はありません。
税金ゼロの分配金は、自分のお金が戻ってきただけでした
私は分配金の仕組みを調べ始めたころ、明細に並ぶ「特別分配金」という言葉を、ボーナスのようなものだと思っていました。名前に「特別」と付いているので、上乗せの何かだと勘違いしていたのです。
実際に個別元本の推移を追いかけてみると、分配金を受け取った分だけ個別元本が下がっていました。手元の現金は増えたのに、投資している元本はその分減っている。財布の右ポケットから左ポケットにお金を移しただけの状態だと気づいたときは、正直がっかりしました。
分配金の受け取り方そのものを整理したいときは、分配金は再投資と受取どっち?目的別の選び方で解説しています。
元本払戻金が続くときに考えたいこと
1回きりであれば、たまたま基準価額が下がった局面だった、ということが多くあります。気をつけたいのは、それが何度も続く場合です。
1つ目は、資産が実質的に取り崩され続けている可能性です。元本払戻金が繰り返されると個別元本は下がり続け、投資している元本も減っていきます。
2つ目は、分配金の額が運用の成果と釣り合っていない可能性です。運用益を超える分配を続ければ、原資は元本から出るしかありません。この構造は毎月分配型は危ない?分配金の落とし穴でも触れました。
3つ目は、NISAで持っている場合の枠の扱いです。元本払戻金を受け取ると、その分の非課税保有限度額(総枠)は空きますが、その年の年間非課税投資枠は空きません(2026年9月7日時点で三菱UFJアセットマネジメント公式FAQを確認)。使えるようになるのは翌年以降です。
トータルリターンの考え方はトータルリターンと評価損益の違いで整理しています。基準価額そのものの見方が気になる場合は、投資信託の基準価額は安い方がお得?も参考になると思います。
分配金を受け取ったら確認したい6項目
- □ 分配金の内訳(普通分配金・元本払戻金)が明細のどこに書いてあるか確認した
- □ 自分の個別元本が今いくらか確認した
- □ 元本払戻金が今回だけなのか、続いているのか確認した
- □ そのファンドの分配方針を交付目論見書で確認した
- □ 分配金を受け取る設定か、再投資する設定かを確認した
- □ 分配金の額ではなく、トータルリターンで運用成績を確認した
内訳は、証券会社の「取引報告書」「分配金のお知らせ」や、取引履歴の分配金明細で確認できます。個別元本は保有商品の一覧に表示されていることが多く、画面名は証券会社によって異なります。
よくある質問
まとめ
分配金には、運用の成果である普通分配金と、元本が戻ってくる元本払戻金の2種類があります。税金が引かれていない分配金は、優遇されたのではなく、課税する利益がなかった結果です。
判定は個別元本との比較で決まるため、同じファンドでも人によって内訳が変わります。分配金の額だけを見て運用の良し悪しを判断すると、実態を見誤ります。
次の一歩としては、証券会社の取引履歴から直近の分配金の内訳を1件だけ開いて、普通分配金と元本払戻金の金額を見てみることをおすすめします。数字を1回見るだけで、明細の意味がかなり変わって見えるはずです。
分配のないインデックスファンドを中心に積み立てる方針を取る場合も、口座を開く入口や申し込む順番を間違えるとポイント還元などを取り逃すことがあります。口座開設の順番はSBI証券で新NISAを始める完全ガイドで解説しています。
なお、この記事で紹介した制度や数値は執筆時点で各社の公式ページを確認したものです。取り扱いは変更されることがあるため、実際の手続き前にはご自身でも最新の情報をご確認ください。