【PR】この記事には広告を含む場合があります
この記事でわかること
- 同じ投資信託を両方の枠で買えるかどうかの結論
- 枠ごとに上限が違う理由と、順番を考えるときの材料
- 枠を間違えて買わないための注文画面の確認点
この記事の目次
- ▸ 同じ投信を2つの枠で買っていいのか迷う
- ▸ 同じ銘柄を両方の枠で買うことは制度上できる
- ▸ 枠の上限は対称ではない
- ▸ 順番を考えるときに出てくる2つの見方
- ▸ つみたて投資枠から埋めるという見方
- ▸ 早く枠を埋めたいという見方
- ▸ 成長投資枠しか使わないと届かない上限
- ▸ 注意点とつまずきやすいところ
- ▸ 買う前に確認したいチェックリスト
- ▸ よくある質問
- ▸ Q. つみたて投資枠と成長投資枠で同じ銘柄を買っても、税金の扱いは変わりますか?
- ▸ Q. 成長投資枠だけで1,800万円まで使えますか?
- ▸ Q. 枠を間違えて買ってしまったら取り消せますか?
- ▸ Q. 両方の枠で同じ銘柄を積み立てると、手数料は2倍かかりますか?
- ▸ Q. 同じ銘柄にするか、別の銘柄にするか迷っています。
- ▸ まとめ
同じ投信を2つの枠で買っていいのか迷う
つみたて投資枠で全世界株のインデックスファンドを積み立てている人から、「成長投資枠でも同じものを買っていいんですか」という疑問をよく見かけます。私も新NISAが始まったとき、同じ銘柄が2行に分かれて表示されるのを見て、何か間違えたのかと不安になりました。
枠が2つあると、別の商品を入れないといけない気がしてきます。でも制度のルールを先に押さえると、この不安はかなり小さくなります。
同じ銘柄を両方の枠で買うことは制度上できる
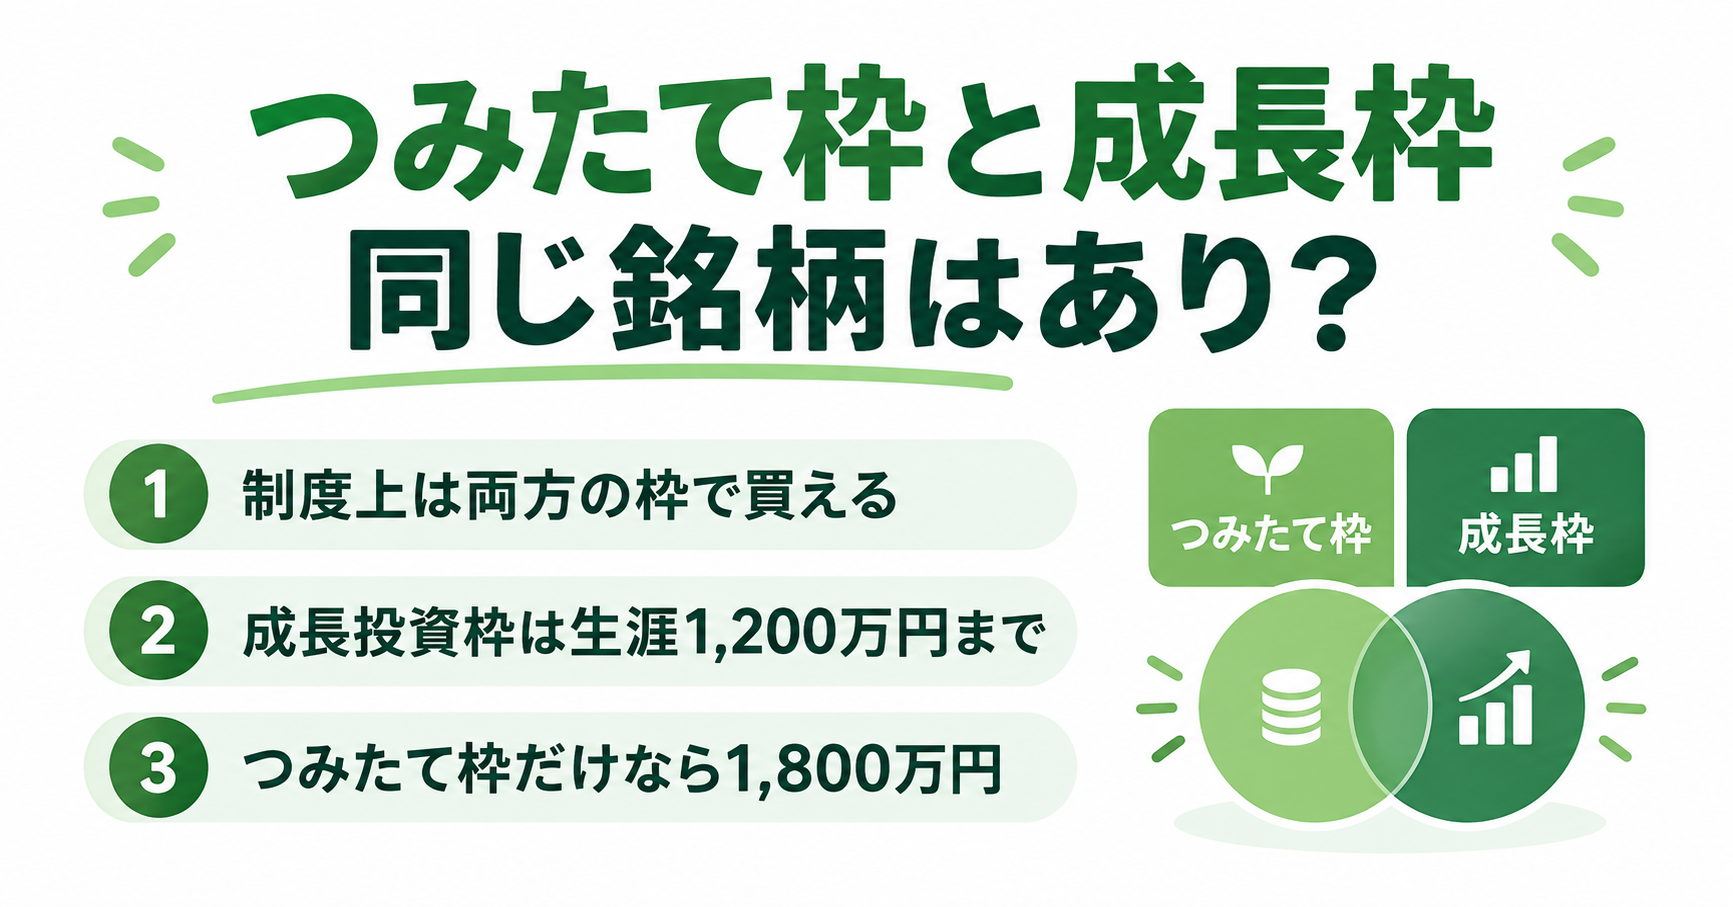
つみたて投資枠と成長投資枠で、同じ投資信託を保有することに制度上の制限はありません。両方の枠で同じ銘柄を積み立てることもできます(2026年9月18日時点で金融庁NISA特設ウェブサイトを確認)。
ただし、買った枠ごとに別々に管理されます。同じファンドでも「つみたて投資枠で買った分」と「成長投資枠で買った分」は別の器に入っているイメージです。
順番については、制度が「こうしなさい」と決めているわけではありません。ただ、枠の上限の作りを知ると、多くの解説がつみたて投資枠から埋める前提で書かれている理由が見えてきます。
枠の上限は対称ではない
新NISAの枠は、年間と生涯(非課税保有限度額)の2段構えになっています。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 生涯の上限 | 1,800万円まで単独で使える | 1,200万円が上限 |
| 買える商品 | 金融庁の基準を満たす投資信託など | 上場株式・投資信託など(一部対象外あり) |
| 非課税保有期間 | 無期限 | 無期限 |
出典:金融庁「NISAの抜本的拡充・恒久化のイメージ」・2026年9月18日時点で確認
表の3行目が、この記事でいちばん大事なところです。生涯の非課税保有限度額は合計1,800万円ですが、そのうち成長投資枠として使えるのは最大1,200万円までと決められています。
一方で、つみたて投資枠には内枠の制限がありません。1,800万円すべてをつみたて投資枠で埋めることもできます。
つまり2つの枠は同じ性質のものが2つあるのではなく、片方だけ天井が低い作りになっています。

この非対称さが、順番を考えるときの材料になります。
順番を考えるときに出てくる2つの見方
枠の使う順番には、大きく2つの考え方があります。どちらが正解というものではなく、何を優先したいかで変わります。
つみたて投資枠から埋めるという見方
つみたて投資枠の対象商品は、成長投資枠でもたいてい買えます。逆に、個別株やETF、つみたて投資枠の基準を満たさない投資信託は、成長投資枠でしか買えません。
そのため「つみたて投資枠でも買える商品は先につみたて投資枠で買っておき、成長投資枠は成長投資枠でしか買えないものに残す」という整理ができます。1,200万円という上限がある枠を、代えのきかない用途に取っておく発想です。
早く枠を埋めたいという見方
年間360万円をフルに使いたい場合は、両方の枠を同時に動かすことになります。この場合は同じ銘柄が両方の枠に入るのが自然な形です。最短5年で1,800万円を使い切る計算になります。
ただし、これは手元の資金と収入に余裕があることが前提です。枠を埋めること自体が目的になると、生活防衛資金まで投資に回してしまう危険があります。
投資に回す前に手元にいくら残すかは、生活防衛資金はいくら?投資前に残すお金の目安で解説しています。
成長投資枠しか使わないと届かない上限
ここは誤解しやすいところです。成長投資枠だけを使い続けた場合、1,200万円で頭打ちになります。残りの600万円分は、つみたて投資枠でしか埋められません。
繰り返しになりますが、逆方向はそうではありません。つみたて投資枠だけで1,800万円まで到達できます。
私は最初、この600万円の差に気づいていませんでした。成長投資枠で個別株を買い進めるつもりで計算していたのですが、途中で「1,200万円で止まる」と知って、積立の設定を見直しました。長期の計画を立てるときは、この天井を先に確認しておくと後で慌てずに済みます。
成長投資枠の使い道と買えない商品については、成長投資枠は何を買う?使い道4つと買えない商品で解説しています。
注意点とつまずきやすいところ
制度上できることと、実際にやってみて困ることは別です。同じ銘柄を両方の枠で買う場合、次の点を知っておくと安心です。
1つ目は、分散したことにはならないという点です。枠が2つに分かれても中身は同じファンドですから、値動きはまったく同じように動きます。銘柄名が2行に増えると分散したように見えますが、リスクの分散とは別の話です。
2つ目は、注文画面で枠を選び間違えやすいという点です。証券会社によっては、積立設定のときに枠の指定やNISA枠が足りないときの挙動を選ぶ項目があります。
たとえばSBI証券には「NISA枠ぎりぎり注文」と「課税枠シフト注文」という設定があり、課税枠シフト注文はつみたて投資枠では利用できず、成長投資枠でのみ設定できるとされています(2026年9月18日時点でSBI証券のよくあるご質問を確認)。設定を知らないまま積立金額を上げると、枠を超えた分が意図しない扱いになることがあります。
3つ目は、売却したときに戻る枠です。NISAは売却した翌年に枠が復活しますが、戻るのは買ったときの枠です。成長投資枠で買ったものを売れば成長投資枠に戻ります。この仕組みは新NISAは売ると枠が復活する?戻る時期と注意点で解説しています。
4つ目は、枠の消費は買った金額(簿価)で数えるという点です。値上がりした分は枠を追加で消費しません。詳しくはNISAの枠は値上がり分も使う?簿価で数える仕組みにまとめています。
買う前に確認したいチェックリスト
- □ その投資信託は、つみたて投資枠の対象商品になっているか
- □ 成長投資枠の生涯上限が1,200万円であることを把握しているか
- □ 今年の年間枠(つみたて120万円・成長240万円)の残りはいくらか
- □ 積立設定の画面で、使う枠が意図したものになっているか
- □ 枠が足りなくなったときの注文の扱い(NISA枠ぎりぎり注文など)を確認したか
- □ 同じ銘柄を増やすことと、値動きの分散は別物だと理解しているか
- □ 投資に回す前に、生活に必要なお金を手元に残せているか
よくある質問
まとめ
同じ投資信託をつみたて投資枠と成長投資枠の両方で買うことは、制度上できます。枠ごとに別管理になるだけで、税金の扱いが不利になることもありません。
順番を決めるときの材料になるのは、成長投資枠の生涯上限が1,200万円で、つみたて投資枠には内枠の制限がないという非対称さです。ここを知っているかどうかで、長期の計画の立て方が変わります。
次の一歩としては、証券会社の積立設定画面を開いて、いま自分がどちらの枠で買っているのかを確認するところからでしょう。枠の表示は取引履歴と保有商品一覧のどちらにも出ています。
口座をこれから開く場合は、申し込む入口や順番で受け取れる特典が変わることがあります。SBI証券での手順はSBI証券で新NISAを始める完全ガイドにまとめました。
一緒に少しずつ学んでいきましょう。